スパークス・日本株・ロング・ショート・ファンド
(愛称:ベスト・アルファ)
- 日経新聞掲載名
- アルファ
- 分類
- 追加型投信/国内/株式/特殊型(ロング・ショート型)
- 設定日
- 決算日
- 毎年3月10日
基準日:2026.10.14
- 基準価額
- 37,063円
- 前日比
-
+95円
+0.26% - 純資産総額
- 15.8億円
- 分配金情報(税引前)
- 0円
- 販売用資料 (3.9 MB)
- 交付目論見書(520.1 KB)
- 請求目論見書(3.3 MB)
- 月次報告書 (512.9 KB)
- 交付運用報告書(798.2 KB)
- 運用報告書(全体版)(834.7 KB)
基準価額推移
分配金実績
決算頻度:1回/年
- 設定来合計
- 1,300円
- 直近12期計
- 0円
分配金実績一覧
- 2026年03月10日
- 0円
- 2025年03月10日
- 0円
- 2024年03月11日
- 0円
- 2023年03月10日
- 0円
- 2022年03月10日
- 0円
- 2021年03月10日
- 0円
- 2020年03月10日
- 0円
- 2019年03月11日
- 0円
- 2018年03月12日
- 0円
- 2017年03月10日
- 0円
- 2016年03月10日
- 0円
- 2015年03月10日
- 0円
- 2014年03月10日
- 300円
- 2013年03月11日
- 0円
- 2012年03月12日
- 0円
- 2011年03月10日
- 300円
- 2010年03月10日
- 0円
- 2009年03月10日
- 0円
- 2008年03月10日
- 0円
- 2007年03月12日
- 0円
- 2006年03月10日
- 0円
- 2005年03月10日
- 0円
- 2004年03月10日
- 700円
- 2003年03月10日
- 0円
- 上記以前の分配金については、「選択した期間のデータをダウンロード」ボタンからご確認いただけます。
月次報告書
2026年
- 9月(512.9 KB)
- 8月(519.2 KB)
- 7月(511.9 KB)
- 6月(517.9 KB)
- 5月(510.0 KB)
- 4月(515.4 KB)
- 3月(515.6 KB)
- 2月(517.7 KB)
- 1月(513.5 KB)
2025年
- 12月(507.2 KB)
- 11月(512.4 KB)
- 10月(516.5 KB)
- 9月(517.3 KB)
- 8月(512.7 KB)
- 7月(563.2 KB)
- 6月(566.4 KB)
- 5月(563.6 KB)
- 4月(564.7 KB)
- 3月(566.6 KB)
- 2月(561.8 KB)
- 1月(568.4 KB)
2024年
- 12月(564.0 KB)
- 11月(568.1 KB)
- 10月(567.8 KB)
- 9月(562.0 KB)
- 8月(565.5 KB)
- 7月(570.2 KB)
- 6月(559.3 KB)
- 5月(554.1 KB)
- 4月(553.7 KB)
- 3月(558.5 KB)
- 2月(551.4 KB)
- 1月(574.2 KB)
2023年
- 12月(582.8 KB)
- 11月(585.6 KB)
- 10月(591.0 KB)
- 9月(580.9 KB)
- 8月(965.9 KB)
- 7月(576.6 KB)
- 6月(580.6 KB)
- 5月(950.6 KB)
- 4月(956.3 KB)
- 3月(942.5 KB)
- 2月(946.9 KB)
- 1月(941.7 KB)
2022年
- 12月(944.2 KB)
- 11月(979.4 KB)
- 10月(974.5 KB)
- 9月(964.0 KB)
- 8月(969.3 KB)
- 7月(964.9 KB)
- 6月(953.1 KB)
- 5月(959.7 KB)
- 4月(949.1 KB)
- 3月(1.2 MB)
- 2月(1.1 MB)
- 1月(1.8 MB)
2021年
- 12月(1.3 MB)
- 11月(1.3 MB)
- 10月(1.1 MB)
- 9月(1.4 MB)
- 8月(1.4 MB)
- 7月(1.1 MB)
- 6月(1.1 MB)
- 5月(1.1 MB)
- 4月(1.3 MB)
- 3月(1.3 MB)
- 2月(1.4 MB)
- 1月(1.2 MB)
2020年
- 12月(1.4 MB)
- 11月(1.4 MB)
- 10月(1.4 MB)
- 9月(1.2 MB)
- 8月(1.4 MB)
- 7月(1.2 MB)
- 6月(1.4 MB)
- 5月(1.4 MB)
- 4月(1.2 MB)
- 3月(1.2 MB)
- 2月(1.2 MB)
- 1月(1.3 MB)
2019年
- 12月(1.3 MB)
- 11月(1.2 MB)
- 10月(1.3 MB)
- 9月(1.3 MB)
- 8月(1.2 MB)
- 7月(1.1 MB)
- 6月(1.1 MB)
- 5月(1.2 MB)
- 4月(1.1 MB)
- 3月(982.5 KB)
- 2月(991.9 KB)
- 1月(1.0 MB)
2018年
- 12月(996.1 KB)
- 11月(987.4 KB)
- 10月(976.6 KB)
- 9月(976.0 KB)
- 8月(985.4 KB)
- 7月(1.0 MB)
- 6月(990.2 KB)
- 5月(996.4 KB)
- 4月(1.0 MB)
- 3月(989.0 KB)
- 2月(986.5 KB)
- 1月(980.9 KB)
2017年
- 12月(937.8 KB)
- 11月(679.1 KB)
- 10月(678.7 KB)
- 9月(678.5 KB)
- 8月(683.4 KB)
- 7月(680.6 KB)
- 6月(623.7 KB)
- 5月(621.6 KB)
- 4月(649.3 KB)
- 3月(656.5 KB)
- 2月(660.4 KB)
- 1月(667.8 KB)
2016年
- 発表年
- キーワード検索
「」の検索結果
2026年9月の運用コメント
株式市場の状況
2026年9月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比0.3%下落し、日経平均株価は同0.7%上昇しました。
月前半は、軟調な推移となりました。米軍によるイラン攻撃を受けて中東情勢が再び緊迫化し、原油高や世界的な長期金利の上昇などが重荷となり、AI(人工知能)・半導体関連株を中心に下落しました。その後、米半導体株高を受けて反発する場面もありましたが、急速な円高や原油価格の一段の上昇に加え、米AI企業CEOによる最先端AIの開発ペース抑制に関する提言を受けて、AI関連投資の鈍化が懸念され、再び上値の重い展開となりました。
一方、月後半は持ち直しの展開となりました。日米の中央銀行による利上げ決定を波乱なく通過したことで、市場の不透明感が後退しました。その後は、AI需要の拡大期待を背景とした米ハイテク株高を受けて国内でもAI・半導体関連株が反発したほか、金利上昇が続くなか利ざや改善期待から銀行株にも買いが入りました。この結果、日本株式市場は上昇基調となり、最終的には前月末対比でTOPIXが小幅に下落する一方、日経平均株価は小幅に上昇して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドは前⽉末⽐2.2%上昇しました。
パフォーマンスにプラスに寄与した銘柄は、ソフトバンクグループ、キオクシアホールディングス、東京エレクトロンなどでした。ソフトバンクグループは、出資先のOpenAI社(米国)が発表した新たなAI(人工知能)モデル「GPT-6 Astra」が高い評価を受けたことに加え、Meta Platforms社(米国)のAIエージェント「Muse」の利用拡大を背景にCPU需要拡大への期待が高まり、CPU設計を手掛ける傘下のArm Holdings社(英国)の株価が急伸したことから、株価は上昇しました。キオクシアホールディングスは、米国のハイテク株高を受けて半導体関連株に買いが入るなか、データセンター向けNAND型フラッシュメモリーの需給逼迫が来年も続くとの見通しが支えとなり、株価は堅調に推移しました。東京エレクトロンは、既存顧客による設備投資の積み増しに加え、中国のメモリー大手による増産投資や、Tesla社(米国)とSpace Exploration Technologies(SpaceX)社(米国)が計画する大規模半導体工場「テラファブ」の建設計画の具体化などを背景に、世界的な半導体設備投資の拡大期待が高まり、買いを集めました。
⼀⽅、マイナスに影響した銘柄は、LINEヤフー、ネクソン、レゾナック・ホールディングスなどでした。LINEヤフーは、カカクコムの買収を巡って競合する投資ファンドとの間で買付価格の引き上げが続き、投資負担の増加が意識されたことに加え、海外でAIエージェントの性能向上や新サービスの投入が相次いだことで、検索やネット通販の入り口がAIに置き換わるとの懸念が強まり、軟調に推移しました。ネクソンは、前月に好決算と大型の特別配当の発表を受けて株価が大きく上昇した反動から、利益確定の売りに押されました。レゾナック・ホールディングスは、半導体関連株を取り巻く市場環境が不安定となるなか、9月半ばにかけて株価が軟調に推移しました。
当月は、組入銘柄の中から「LINEヤフー」についてご紹介します。
同社は、コミュニケーションアプリ「LINE」とポータルサイト「Yahoo! JAPAN」を中心に、広告、EC、決済・金融などの事業を展開しています。市場では、生成AIやAIエージェントの普及によって、ポータルサイトの検索広告やバナーなどのディスプレイ広告の需要が減少するとの懸念が根強くあります。しかし当ファンドは、この変化が同社にとって収益構造の転換を後押しする面もあると考えています。注目しているのは、①アカウント広告事業の成長と収益性、②LINE利用者基盤の収益化、③企業と利用者を直接結ぶ独自性、の3点です。
第一に、アカウント広告事業の成長です。2026年度第1四半期の売上収益は、検索広告が前年同期比6.8%減、ディスプレイ広告が同2.5%減となりました。これに対し、友だち追加した利用者に企業がメッセージを届ける「LINE公式アカウント」を中心とするアカウント広告は、有償アカウント数の増加と配信量に応じた従量課金の拡大により同13.3%増となり、その増収額は両広告の減収額をほぼ補う規模に達しています。
アカウント広告は、広告代理店を介さずに企業が直接利用する取引が多く、利益率の高い商品であると考えています。メディア事業では、こうした売上構成の変化を背景に売上総利益が増加しています。
第二に、LINE利用者基盤の収益化です。LINEは国内の月間利用者数が1億人を超え、日常の連絡手段として事実上の標準となっています。ただし、2023年のLINEとヤフーの経営統合以降は、アカウント連携を含むシステム基盤の整備やセキュリティ対策などに経営資源が振り向けられ、利用者基盤の収益化に向けた取り組みは準備段階にあったと考えています。
足元では、2026年6月にLINE公式アカウントの有償オプションを組み合わせた飲食店向けサービスの提供が始まるなど、収益化に向けた商品の拡充が進んでいます。メディア事業の利益(調整後EBITDA)も、前年同期を下回る推移から2025年度第4四半期に増益へ転じ、2026年度第1四半期は前年同期比14.2%増となりました。人件費や生成AI関連費用の減少による面もありますが、こうした準備期間を経て、収益化の成果が顕在化し始めていると見ています。
第三に、独自性です。広告市場では、検索の機会はAIによる回答へ、テレビを含む従来型の媒体に向けられていた時間は動画配信サービスへと移りつつあります。こうしたなかで、企業がLINE公式アカウントを通じて利用者に直接メッセージを届けられる仕組みを、同様の規模で提供できる企業は国内では限られていると考えています。同社も、広告主が投資対効果をこれまで以上に厳しく見るようになっていると指摘しています。AIが情報探索の入り口を担うようになるほど、既存の顧客と直接つながる経路の価値は高まりやすく、AIの普及は同社にとって追い風にもなり得ると考えています。
もっとも、AIの普及が検索広告やディスプレイ広告にとって今後も逆風となる可能性はあります。同社自身も、検索数が伸びにくい状況は続く一方で、アカウント広告はストック型の事業として売上が積み上がっていくと説明しています。
当ファンドは、収益性の高いアカウント広告の成長によって、利益面では逆風の影響を十分に吸収できると考えています。こうした収益構造の転換と、それを支える国内1億人の利用者基盤を評価し、当ファンドは長期にわたる利益成長を見込んで同社に投資しています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2026年8月の運用コメント
株式市場の状況
2026年8月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比3.9%上昇し、日経平均株価は同3.0%上昇しました。
月前半の株式市場は上昇しました。月初は日米協調為替介入による円高進行で輸出関連株に売りが先行する場面もありましたが、原油価格の下落や良好な四半期決算に加え、米国の雇用統計の下振れや物価指標の落ち着きを受けて米利上げ観測が後退したことなどから、投資家心理は改善しました。こうした環境の下、AI(人工知能)・半導体関連株などを中心に買いが広がり、日経平均株価は一時7万円台をうかがう場面が見られたほか、TOPIXは最高値を更新しました。
月後半は、中東情勢が再び緊迫化したことや、日米欧の長期金利が上昇して金利の先高観が強まったことなどから、AI・半導体関連株を中心に売りが優勢となり、株式市場は下落しました。その後、日経平均株価は方向感を欠く展開となった一方、出遅れ感の強いシクリカル株や内需株、金融株への循環物色がみられ、TOPIXは堅調に推移しました。月末には、FRB(米連邦準備制度理事会)議長のタカ派的な発言から株式市場は一時下落したものの下げ幅を縮小し、両指数はともに前月末比で上昇して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドは前⽉末⽐0.5%上昇しました。
パフォーマンスにプラスに寄与した銘柄は、KeePer技研、ネクソン、レゾナック・ホールディングスなどでした。KeePer技研は、通期決算で示された2027年6月期の業績見通しが成長の持続性に対する安心感につながり、あわせて増配の実施が発表されたことも評価され、株価は上昇しました。ネクソンは、2026年12月期第2四半期において、利益が市場予想を上回ったことに加え、大型の特別配当による資本効率の改善が好感され、買いを集めました。レゾナック・ホールディングスは、2026年12月期中間期決算にあわせて2026年通期業績予想の上方修正が公表されたことを受けて、株価は水準を切り上げました。
⼀⽅、マイナスに影響した銘柄は、メック、日本発條、MonotaROなどでした。メックは、2026年12月期通期連結業績予想の上方修正を発表したものの、その修正幅が市場の想定に届かなかったことから、失望売りが優勢となり、株価は下落しました。日本発條は、決算内容自体は良好であったものの、通期の会社計画が据え置かれたことから、株価は伸び悩みました。MonotaROは、中東情勢などによる特需が正常化に向かうなか、その反動による売上の減速が懸念され、株価は軟調に推移しました。
当月、ロング・ポジションにおいては、広告事業の利益率改善が期待できると判断したLINEヤフーなどを新規に組み入れました。ショート・ポジションにおいては、海外の競争激化により苦戦が予想される化粧品メーカーを新規に組み入れました。結果、前月に比べ、グロス・ポジションとネット・ポジションは増加しました。
当月は、組入銘柄の中から「KeePer技研」についてご紹介します。
同社は、自動車用のコーティング剤や洗車用の薬剤・機器を開発・製造するとともに、直営の専門店「KeePer LABO(キーパーラボ)」を全国に展開しています。当ファンドが注目しているのは、以下の3点です。
第一に、専門店チェーンとしての独自性です。カーコーティングの分野では、薬剤を製造して整備工場やガソリンスタンドに供給する企業は複数存在しますが、自ら専門店チェーンを組織し、フランチャイズを含めて全国展開している企業は、上場・非上場を問わず、同社のほかにほとんど見当たりません。薬剤の販売にとどまる場合、仕上がりの品質は施工する店舗に委ねられ、消費者が意識するのは店舗の名前であって薬剤の銘柄ではありません。これに対して同社は、技術検定による資格制度と自社店舗の運営を通じて、消費者が「キーパー」を指名して来店する状態を作り上げています。同社は、自動車保有台数や新車販売といった市場環境の影響を受ける事業である一方、消費者から広く認知されているブランドを有している点に特徴があります。このような事例は、業界内でも多くはないと考えています。完成車ディーラーが自社で扱うコーティングの品揃えに同社のサービスを採用していることも、そのブランド力の表れであると見ています。
第二に、店舗網の拡大余地です。KeePer LABOは2026年7月末時点で直営149店舗、フランチャイズ36店舗にとどまる一方、同社の技術認定を受けた「KeePer PROSHOP(キーパープロショップ)」は全国に6,600店舗以上あり、その多くをガソリンスタンドが占めています。燃料需要の減少を背景に給油所の数は長期的な減少が続いており、コーティング需要の受け皿として専門店の役割が高まる余地は大きいと見ています。2027年6月期は直営とフランチャイズを合わせて50店舗の出店が計画されていますが、認定店の数と比べればなお限定的であり、出店余地は長期にわたって残されていると考えています。
第三に、価格競争によらない収益性です。小売・サービス業では価格による差別化に傾きやすい面がありますが、同社は施工の品質と仕上がりそのものによって支持を得ており、値下げに頼らない形で客数を積み上げてきました。その結果として、営業利益率、自己資本利益率のいずれも同業の中で高い水準にあります。価格競争に巻き込まれにくいことは、店舗網を広げる局面においても利益率を保ちやすい要因になると見ています。
なお、2023年から2024年にかけては、出店と採用のペースが速すぎたことに加え、洗車価格の引き上げが客数の減少を招いたことで、既存店の稼働率が短期的に低下しました。しかしながら、洗車価格はその後見直され、出店ペースについても調整が進められた結果、既存店の稼働率は足元で改善しています。今後はフランチャイズも活用しながら出店を進める方針が示されており、直営既存店の生産性は高まりやすい局面にあると見ています。
一方で株価は、こうした利益成長の見通しが必ずしも十分には織り込まれていない水準にとどまっているように見受けられます。競合の少ない事業モデルを持ち、消費者から直接支持されるブランドを築いてきた点を踏まえると、同社の成長性に対する評価余地はなお残されていると考えており、当ファンドでは長期的な利益成長に着目して投資を継続しています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2026年7月の運用コメント
株式市場の状況
2026年7月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比0.2%上昇し、日経平均株価は同8.1%下落しました。
月前半は、前月まで大幅上昇していたAI(人工知能)・半導体関連株に対する高値警戒感が高まる中、米SOX指数(フィラデルフィア半導体株指数)の急落を契機に調整局面に入りました。米ハイテク株やKOSPI(韓国総合株価指数)の下落を受けて投資家心理が悪化し、日本のAI・半導体関連株も大きく下落しました。また、中東情勢の再度の緊迫化も日本株の重石となりました。一方、金利先高観を背景とした銀行株や内需株には循環物色が続きました。
月後半は、中国AI企業の台頭による半導体市況や競争環境悪化への懸念が広がり、韓国株や米半導体株の下落とともに半導体関連株が一段安となりました。その結果、日経平均株価は約2か月ぶりの安値を付けました。一方、米国がイランへの大規模攻撃を見送ったことを受けて原油価格が下落し、業績下振れリスク後退などを背景にディフェンシブ銘柄などへの資金シフトも見られました。
最終的に日経平均株価は月中一貫した下げ基調となり前月末対比で大幅に下落した一方、TOPIXはもみ合いながら小幅に上昇して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドは前⽉末⽐7.7%下落しました。
パフォーマンスにプラスに寄与した銘柄は、ネクソン、三菱UFJフィナンシャル・グループ、T&Dホールディングスなどでした。ネクソンは、自社株買いの実施が需給面での下支えとなり、株価は上昇しました。三菱UFJフィナンシャル・グループは、「経済財政運営と改革の基本方針2026」が閣議決定され、積極財政に伴う財政悪化懸念から円安や金利上昇が進行したことを背景に、株価は上昇しました。T&Dホールディングスは、金利上昇に伴う運用収益の改善期待が高まったことに加え、株主還元の拡充が評価され、株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、東京エレクトロン、キオクシアホールディングス、メックなどでした。東京エレクトロンは、半導体各社の設備投資計画に対する過剰投資懸念が高まったことで、株価は下落しました。キオクシアホールディングスは、中国メーカーの市場参入拡大により、NANDメモリー価格の先行きに対する懸念が高まり、株価は下落しました。メックは、AI(人工知能)関連の基板需要拡大への期待が先行していた反動から、株価は下落しました。
当月、ロング・ポジションにおいては、MonotaROを新規に組み入れた結果、前月に比べ、グロス・ポジションは前月並み、ネット・ポジションは増加しました。
当月は、新たに組み入れた「MonotaRO」についてご紹介します。
当ファンドでは、一社一社の調査を積み重ね、長期にわたり利益成長が期待できると判断した企業に投資しています。同社もその一社です。同社の業績は、景気や設備投資の動向だけでなく、企業の購買行動がインターネットへ移行するという構造変化に支えられています。当ファンドは、この長期的な事業環境の追い風を評価し、新たに組み入れを行いました。
同社は、工具や保全用品、安全用品など、企業が事業活動を行ううえで必要となる間接資材(製品そのものには使われない消耗品や補修部品)をインターネットで販売する事業を展開しています。当ファンドが注目しているのは、①シェア拡大の余地、②顧客基盤が積み上がる事業モデル、③大企業向け事業の拡大に伴う利益率の改善、の3点です。
第一に、シェア拡大の余地です。間接資材は一件当たりの購入金額が小さい一方で品目数が多く、商品を探し、価格や納期を確認して発注するまでの手間が大きい分野です。同社は約2,900万点の品揃えと検索・配送の利便性によって、顧客に「時間の節約」という付加価値を提供しています。国内市場は8兆円~10兆円規模と推定されていますが、同社のシェアは依然として3~4%程度にとどまっています。したがって、市場全体の成長が限定的であっても、対面販売や地域商社などの従来型の販売チャネルからシェアを取り込む余地は大きいと考えています。
第二に、顧客基盤の蓄積です。品揃えの拡大が新たな顧客を呼び込み、顧客数と販売データの蓄積が在庫配分や配送の効率を高め、その利便性がさらに顧客を増やすという好循環が働いています。新規に獲得した顧客の一定割合が継続利用するため、広告宣伝費は単年度の販売促進費として計上されますが、将来の売上を生み出す顧客基盤への投資という性格も持つと見ています。
第三に、利益率です。同社の売上は、中小企業を中心とする「MonotaRO.com事業」と、購買システムを連携させる大企業向けの「エンタープライズ事業」に大別されます。後者はすでに単体売上の3分の1超を占めるまでに成長しています。当ファンドが着目しているのは、このエンタープライズ事業の収益構造です。MonotaRO.com事業は新規顧客獲得のために継続的な広告投資が必要であることに対して、エンタープライズ事業は一度取引を開始した企業内で利用拠点や部署が広がることで売上が拡大します。そのため、売上成長に比例して集客費用が増加する構造ではありません。ボリュームディスカウントなどにより売上総利益率は相対的に低いものの、事業規模が拡大する局面では営業利益率が改善しやすいと考えています。
中東問題などによる一時的な需要増の反動から、短期的には成長率が鈍化する可能性があります。しかしながら、企業による間接資材購買のオンライン化という構造的な流れそのものは変わらず、この局面で新規流入した顧客の一定割合が継続利用することを踏まえると、短期的な需要変動が長期のシェア拡大の方向性を変えるものではないと考えています。また、人手不足を背景に企業が購買業務の効率化を迫られていることも、同社の成長を支える構造的な要因と見ています。当ファンドでは、こうした長期的な競争優位性と成長性に着目し、同社への投資を行っています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2026年6月の運用コメント
株式市場の状況
2026年6月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比1.1%上昇し、日経平均株価は同5.6%上昇しました。
月前半は、上昇基調で始まったものの、米半導体大手による市場期待を下回る決算発表を機に関連株の調整が進みました。さらに、強い米国雇用統計を受けたFRB(米連邦準備制度理事会)の年内利上げ観測の急速な台頭が重なり、半導体・AI(人工知能)関連株を中心に大幅な売りが先行し、リスク回避姿勢が強まりました。
月半ばには、米国とイランの戦闘終結合意が転換点となり、原油価格の急落とインフレ懸念の後退を背景に物色の裾野が広範に拡大しました。日銀による政策金利の引き上げも、事前に織り込まれていたことから波乱なく通過し、終値としては初めてTOPIXは4,000ポイントを突破し、日経平均株価も7万円台に到達するなど、両指数ともに歴史的な節目を更新しました。
月後半は、KOSPI(韓国総合株価指数)の急落や、米AI大手の新規株式公開(IPO)延期など半導体・AI関連の悪材料が相次ぎ、指数の振れ幅は大きく拡大し、物色は内需株への広がりも見られました。最終的には両指数とも高値圏を維持したまま月末を迎え、3か月連続の上昇となって当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドは前⽉末⽐3.4%上昇しました。
パフォーマンスにプラスに寄与した銘柄は、東京エレクトロン、キオクシアホールディングス、日本発條などでした。東京エレクトロンは、世界的な半導体需要の拡大を受け、半導体メーカーによる生産能力増強に向けた設備投資拡大への期待から、株価は上昇しました。キオクシアホールディングスは、AI(人工知能)データセンター市場の成長を追い風に、NANDフラッシュメモリーの引き合いが中長期で続くとの見方から買われました。日本発條は、HDD用サスペンションおよび半導体製造装置向け精密部品の伸長が評価され、株価は好調に推移しました。
⼀⽅、マイナスに影響した銘柄は、ソフトバンクグループ、レゾナック・ホールディングス、ソニーグループなどでした。ソフトバンクグループは、保有しているArm Holdings社(英国)の株価下落が重しとなりました。レゾナック・ホールディングスは、月後半にかけての世界的な半導体セクターの軟調な推移を受け、株価が調整局面となったことにより下落しました。ソニーグループは、半導体メモリー価格の高騰を受けた家庭用ゲーム機器「PlayStation」の原価上昇が警戒され、軟調に推移しました。
当月、ロング・ポジションにおいては、メック、レゾナック・ホールディングスなどを新規に組み入れました。ショート・ポジションにおいては、株価が実体価値以上に上昇していた通信サービス会社などを新規に組み入れました。結果、前月に比べ、グロス・ポジションは増加、ネット・ポジションは減少しました。
当月は、「川崎重工業」についてご紹介します。
川崎重工業は航空宇宙・防衛、モーターサイクル、エネルギーなどを展開する総合重工メーカーです。当ファンドでは同社の投資魅力として、①防衛関連事業の成長ポテンシャル、②モーターサイクル事業の回復、③全社的な利益率改善ストーリーに着目しています。
まず、防衛関連事業については、国内防衛費の増額という構造的な追い風を背景に大きな成長余地があると考えています。防衛予算は国内GDPに連動して編成されており、近年のインフレによる名目GDP成長が防衛予算を押し上げています。さらに、防衛費の対GDP比率引き上げも積極的に検討されており、中期的に市場拡大が期待されます。加えて、防衛予算制度の見直しにより、防衛関連の民間企業が適正な利益を確保しやすい環境が整いつつあります。これにより、採算面で制約のあった案件についても収益性改善が見込まれるほか、新制度適用下で受注した案件の売上計上が進むにつれて、防衛事業の利益率改善が顕在化していくと考えています。さらに、防衛省向け案件における利益水準の考え方も変化しており、業界全体で収益性が改善する可能性があります。
次に、モーターサイクル事業については、コロナ特需後の調整局面を経て、足元では回復の兆しが見え始めている点に注目しています。北米市場を中心に需要は堅調に推移しており、高付加価値モデルの投入や生産能力増強による販売拡大余地があるほか、実需を示すセルアウトにも改善の兆候が見られます。同事業は量産ビジネスとして同社の利益を支える中核事業であり、販売数量の回復と、高収益な高付加価値モデルの販売比率上昇を通じた収益性の向上が期待されます。
最後に、同社の利益率改善余地についてです。同社は過去、低採算案件や事業ポートフォリオの影響から収益性が低迷していましたが、足元では採算管理の強化や選別受注の進展により、利益率は改善基調にあります。加えて、防衛事業の採算改善、モーターサイクル事業の収益改善、ロボット事業の受注回復などが進めば、売上拡大に伴って利益がより大きく伸びる効果も期待されます。同社は事業利益率を2027年に8%、2030年までに10%超へ引き上げる目標を掲げており、収益性の構造的な改善が進む局面にあると考えています。
当ファンドでは、防衛事業の成長と収益性向上、モーターサイクル事業の回復、さらには全社的な利益率改善が同時に進展することで、中長期的に利益成長が加速する局面にあると判断し、投資を行っています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2026年5月の運用コメント
株式市場の状況
2026年5月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比6.2%上昇し、日経平均株価は同11.9%上昇しました。
月前半は、米SOX指数(フィラデルフィア半導体株指数)の急騰と中東情勢の緩和期待を背景に、日本株式市場でもAI(人工知能)・半導体関連銘柄を中心に強い買いが入り、全体として堅調に推移しました。
月半ばには、中東情勢の緊迫化に伴うエネルギー価格の上昇などを背景に海外金利が上昇したほか、国内長期金利も約29年半ぶりの高水準に達し、ハイテク株を中心に利益確定売りが優勢となりました。決算発表を経て銘柄間の選別色も強まるなか、日経平均株価は一時6万円を割り込みました。一方で、バリュー株への資金シフトの動きが指摘されるなど、TOPIXは相対的に底堅く推移しました。
月後半は、原油価格の下落を背景としたインフレ懸念が緩和したことに加え、米国でAI関連の大型IPO観測も重なり、AI・半導体関連株が反発に転じました。日経平均株価は連日大幅上昇し、最終営業日には幅広い銘柄が買われ、両指数ともに最高値を更新して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドは前⽉末⽐9.3%上昇しました。
パフォーマンスにプラスに寄与した銘柄は、村田製作所、ソフトバンクグループ、キオクシアホールディングスなどでした。後述する村田製作所は、AI(人工知能)サーバー市場拡大による積層セラミックコンデンサ(MLCC)の需要拡大期待を背景に株価は上昇しました。ソフトバンクグループは、保有しているArm Holdings社(英国)の株価上昇が好感されました。キオクシアホールディングスは、NAND型フラッシュメモリの強い需要が継続されるという会社ガイダンス発表によって株価は好調に推移しました。
⼀⽅、マイナスに影響した銘柄は、ヒット、三菱地所、ヒューマンテクノロジーズなどでした。屋外広告を主力とするヒットは、中東情勢の緊迫化を背景に、企業が広告宣伝費を抑制するとの懸念から軟調に推移しました。三菱地所は、長期金利の上昇により不動産市況の悪化が警戒され、株価の重しとなりました。ヒューマンテクノロジーズは、2027年3月期の会社計画が市場の期待を下回ったことから成長の鈍化が嫌気され、下落しました。
当月、ロング・ポジションにおいては、東京エレクトロン、KeePer技研を新規に組み入れました。また、ソフトバンクグループや村田製作所などの既存銘柄を買い増しました。一方で、株価の上昇が続いた富士電機の投資ウェイトを引き下げました。ショート・ポジションにおいては、大型インフラ投資の負担が中長期的な収益性を圧迫することが見込まれる鉄道大手を売り増しました。結果、前月に比べ、グロス・ポジションとネット・ポジションは増加しました。
当月は、「村田製作所」についてご紹介します。
株式市場では、同社を中国勢との価格競争に晒されている市況変動の大きい汎用電子部品メーカーとして捉える見方があります。しかし当ファンドは、同社がAIデータセンター向けの先端部品企業へと収益構造を変えつつある点に注目しています。
同社は、回路の電圧安定化やノイズ除去を担うMLCCで世界トップクラスのシェアを有しています。競争力の源泉は、原材料から加工プロセスまでを一貫して手掛ける垂直統合型の生産体制にあります。特に、高性能化に必要な微細化・薄層化技術は長年の量産ノウハウの蓄積を要し、新規参入が容易ではありません。
この強みは、AIサーバー市場の拡大局面で一段と重要性を増しています。AIサーバーでは、高性能GPUへの安定した電力供給が不可欠であり、搭載されるMLCCの数量は従来型サーバーを大きく上回ります。さらに注目されるのが「シリコンキャパシタ」です。半導体プロセスを用いて製造されるこの部品は、MLCC対比で薄型・低ノイズ特性に優れ、高性能プロセッサー近傍の電源安定化に不可欠な部材です。同社は同分野でも高い競争力を有しており、AI向け需要拡大の恩恵を受けるとみています。
当ファンドは、同社の投資魅力を2点に整理しています。
1つ目は、AIを起点とした収益力の変化です。2026年3月期はAI関連需要の拡大を背景にコンポーネント部門の成長が続いた一方、汎用品市況の低迷による影響もあり、全社利益の成長は限定的でした。しかし2027年3月期は、AIサーバー向け需要の本格化に加え、先端品の売上構成比上昇による採算改善が進むことで、利益成長が大きく加速する局面に入るとみています。景気敏感な汎用部品メーカーとして評価する市場参加者の声もありますが、同社では先端MLCCにおいて価格改定の動きもみられ始めており、従来とは異なる価格決定力へと変化が生じています。当ファンドは、こうした製品ミックス改善と採算性の上昇余地を踏まえると、会社計画にも上振れ余地があると考えています。
2つ目は、低迷が続いてきた汎用品事業の底打ちです。スマートフォンや民生機器向けでは過去数年にわたり在庫調整が継続してきましたが、足元では調整一巡の兆しがみられます。スマートフォン市場も買い替え需要の回復に加え、AI機能搭載端末の普及が需要を下支えし始めています。加えて、自動車向けを中心とした高付加価値部品の需要も底堅く、汎用品市況は最悪期を脱しつつあります。この循環的な回復が、AI関連の構造的成長に重なることで、全社業績の押し上げにつながると期待しています。
また、自己資本比率の高い強固な財務基盤を背景に、同社は継続的な株主還元も実施しています。成長投資と還元の両立が可能な点も、中長期投資における魅力と考えています。
一方で、リスク要因にも留意しています。株価バリュエーションには既にAI成長期待の一部が織り込まれていると考えられ、AI投資サイクルの調整や価格競争長期化の局面では株価変動が大きくなる可能性があります。当ファンドでは、株価上昇余地をPER(株価収益率)の切り上がりではなく、中長期的な利益成長の上振れに求めながら、リスク管理を徹底してまいります。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2026年4月の運用コメント
株式市場の状況
2026年4月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比6.6%上昇し、日経平均株価は同16.1%上昇しました。
月前半は、前月末から続く中東情勢への警戒感を背景に値動きの荒い展開となりましたが、停戦協議進展への期待が高まるにつれて投資家心理が改善し、相場は上昇基調へ転じました。
月半ばから後半にかけては、市場の関心が地政学的リスクから企業業績やAI(人工知能)関連需要へと移行しました。米国ハイテク株や米SOX指数(フィラデルフィア半導体株指数)が上昇する中、日本株式市場でも半導体・AI関連銘柄への資金集中が進みました。こうした中、日経平均株価は値がさ株主導で堅調に推移し、終値で史上初めて6万円台に到達しました。一方、TOPIXは月半ば以降に伸び悩む展開となり、NT倍率(日経平均株価をTOPIXで割って計算した指標)は歴史的な高水準を更新するなど、指数間のパフォーマンス格差が拡大しました。
月末にかけては、日銀のタカ派的な展望やFOMC(米連邦公開市場委員会)での利下げに対する慎重姿勢を受けた国内外の金利上昇に加え、原油価格の再上昇も重なり、株式市場の重石となりました。これまで上昇を主導してきた半導体関連株を中心に売りが優勢となる一方、内需株に資金が一時的にシフトする場面も見られましたが、NT倍率は高水準を維持したまま月末を迎え、日本株式市場は月間で大幅高となり当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドは前⽉末⽐6.5%上昇しました。
パフォーマンスにプラスに寄与した銘柄は、キオクシアホールディングス、MARUWA、富士電機などでした。キオクシアホールディングスは、2026年第2四半期(4~6月)もNANDフラッシュメモリーの価格が引き続き上昇する見通しが高まったことが好感され株価は大きく上昇しました。MARUWAは、AI(人工知能)データセンター向けに同社セラミック基板の需要が拡大するとの期待から株価は上昇しました。富士電機は、AIデータセンター向けパワー半導体や電源システムへの需要拡大期待を背景に株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、AlbaLink、ギフトホールディングス、ペプチドリームなどでした。AlbaLinkは、イラン情勢を巡る地政学的リスクの高まりを受け、住宅市場における原料調達の混乱懸念から株価は軟調に推移しました。ギフトホールディングスは、2026年10月期第1四半期決算が好調であったことや通期連結業績の上方修正を受けた急騰の反動から利益確定売りが優勢となり、株価は軟調に推移しました。ペプチドリームは、当月中に大型契約の発表がなく、買い材料に欠ける展開となったことから株価は値を下げました。
当月、ロング・ポジションにおいては、後述のT&Dホールディングスを新規に組み入れたほか、ソフトバンクグループや日本発條などの既存銘柄を買い増しました。一方、株価の上昇が続いた富士電機の投資ウェイトを引き下げました。ショート・ポジションにおいては、大型インフラ投資の負担が中長期的な収益性を圧迫すると見込まれる大手鉄道会社を売り増しました。結果、前月に比べ、グロス・ポジションは減少し、ネット・ポジションは増加しました。
当月は、新たに投資を開始した「T&Dホールディングス」についてご紹介します。
同社は国内生命保険事業を中核とし、大同生命保険・太陽生命保険・T&Dフィナンシャル生命保険という異なる顧客セグメントに特化した生命保険会社を傘下に持つ、国内生保の中でも独自性の高いビジネスモデルを展開しています。
当ファンドでは、同社を営業面での構造的優位性と、金利環境の変化による収益性の改善という2点から評価しています。
1点目は、太陽生命保険におけるインターネット販売チャネルの強化による営業面での優位性です。太陽生命保険は、従来の生保レディによる対面営業に加え、インターネット完結型の販売チャネルを展開しており、保険業界では比較的早期から非対面・低コストの販売体制を構築してきました。このチャネルは営業人員に依存せずに顧客接点を拡大できる点で、固定費の抑制と収益性の向上に寄与します。また、若年層やデジタル親和性の高い顧客層との接点を持てることも、中長期的な契約基盤の拡大につながると考えています。人口の減少などの要因により成長が見込みづらい国内生命保険市場においてもマイナス影響を比較的受けにくい事業形態として評価しています。
2点目は、金利上昇を背景とした運用利回りの改善と、既存契約の入れ替わりによる利ざやの反転です。国内金利の上昇に伴い、生命保険会社の資産運用利回りは改善局面にあります。生保の収益構造では、過去の金利下で設定された高い予定利率の契約が収益を長らく圧迫してきましたが、時間の経過とともにこれらの契約は徐々に減少し、より低い予定利率で設定された新契約へと入れ替えが進んでいます。
それらの結果により、同社は保険本業における利ざやが構造的に回復していく局面に入っています。同社の開示資料によると2025年3月期に利ざやがプラスに転換し、今後拡大する見通しとなっており、中期的に利益水準を押し上げる重要な要因と捉えています。
これらの構造変化が進む一方で、株価は依然として保守的な評価にとどまっています。生命保険会社の株主に帰属する企業価値を表すエンベディッドバリュー(EV)に対して、株価は0.40倍(会社公表ベース:2025年12月末)と大きく割安に評価されています。利ざやの改善と、戦略的な株主還元による資本効率の改善によって、同社に対する市場評価が見直されていく可能性は高いと判断し、投資を行っています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2026年3月の運用コメント
株式市場の状況
2026年3月、日本株式市場の代表的な指数であるTOPIX(配当込み)は10.33%下落し、日経平均株価は同13.23%下落となりました。
月前半は、米国とイスラエルによるイラン攻撃とホルムズ海峡封鎖による供給不安を背景に原油価格が急騰し、リスク回避の姿勢が強まった結果、大幅に下落しました。その後、急落後の自律反発などから一時持ち直す場面もありましたが、対米強硬派指導者の選出など紛争長期化への懸念が改めて意識されると再び下落しました。その後も原油高に伴うインフレ高止まりなど経済への影響が懸念され、月半ばにかけて相場は不安定な展開が続きました。
月後半は、トランプ米大統領がイラン側に対し、ホルムズ海峡を開放しなければ発電所やインフラへの攻撃を行うとの強硬な警告を行い、これに対しイラン側も対抗姿勢を示したことで原油価格が一段と上昇し、市場は再び下落しました。その後、攻撃の延期表明や米国の和平案提示に関する報道を受けて一時反発したものの、協議難航への懸念は根強く、月末にかけては地上作戦準備や紛争地域拡大への懸念が嫌気されました。最終的に、日本株式市場は前月に積み上げた上昇分を打ち消す水準まで下落して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドは前⽉末⽐4.94%下落しました。
パフォーマンスにプラスに寄与した銘柄は、ギフトホールディングス、リガク・ホールディングスでした。ギフトホールディングスは、2026年10月期通期業績予想の上方修正が好感され株価は堅調に推移しました。リガク・ホールディングスは、AI(人工知能)半導体向けに同社装置の需要が拡大するとの期待から株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、富士電機、MARUWA、清水建設などでした。富士電機とMARUWAは、株式市場の下落も相まって、前月大幅上昇した反動から調整を余儀なくされました。清水建設は、複数の金融機関による株式売出しの発表を受け、需給悪化への懸念から株価は軟調に推移しました。
当月、ロング・ポジションにおいては、後述の日本発條(以下、ニッパツ)と防衛予算拡大の恩恵を強く受けると考えられる川崎重工業を新規に組み入れました。また、デンカや大幅に株価下落した楽天銀行などの既存銘柄を買い増しました。一方で、株価の上昇が続いたリガク・ホールディングスの投資ウェイトを引き下げました。ショート・ポジションにおいては、競争激化による収益性の低下が見込まれる大手タイヤメーカーの新規の組み入れを開始しました。結果、前月に比べ、グロス・ポジションは増加し、ネット・ポジションは減少しました。
当月は、新たに投資を開始した「ニッパツ」をご紹介します。
同社は自動車向け懸架ばねで世界トップシェアを誇る企業です。自動車部品分野で長年培ってきた精密金属加工技術および量産ノウハウを武器に、HDD(ハードディスクドライブ)用サスペンション分野への多角化に成功しました。今日では同製品を主軸とするDDS(ディスク・ドライブ・サスペンション)事業が連結利益の過半を占める収益の柱となっています。また同社のHDD用サスペンションは世界シェア50%以上を堅持しており、競合も限定的であることから、高い収益性を確保しています。このように同社は、伝統的な自動車部品メーカーの枠を超え、AIデータセンターを支える先端部品メーカーの側面を併せ持つ、極めてユニークな企業であると考えます。
当ファンドでは、同社の投資魅力を以下の2点に整理しています。
1つ目は、DDS事業における需給環境の好転と収益性の改善余地です。近年、AIデータセンター市場の急拡大を背景に、大容量ストレージへの需要が加速しており、HDD市場は中長期的な成長局面にあります。こうした需要拡大を見据え、同社はこれまで能力増強を含む成長投資を優先してきました。一方、株式市場では投資負担による利益率の低迷を懸念する見方が根強く、株価バリュエーションは従来の自動車部品セクター並みの低水準にありました。しかしながら、当ファンドは同社とのIR取材を通じて、前述の成長投資が売上拡大のみならず、収益性の面でも寄与し始めていることを確認しています。さらに、HDD市場が当初想定を上回るペースで拡大しており、寡占市場のトップを走る同社にとって、現在は極めて強い追い風が吹いている局面にあると判断しています。
2つ目は、自動車部品事業の業績底打ちです。これまで同社は、海外拠点の稼働調整が重荷となり、収益性の低下が意識されてきました。しかし、足元では低収益な海外事業の一部撤退を相次いで発表するなど、不採算部門の整理による収益の正常化を図っています。加えて、2026年3月期の減益要因となった北米向けの関税影響についても、新年度から販売価格への転嫁が進む見通しです。一過性の減益要因が解消されることで、自動車部品事業は再び連結利益を支える本来の役割を果たすことが期待されます。
以上により、当ファンドでは同社の株価上昇余地は大きいと判断し、投資を開始しました。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2026年2月の運用コメント
株式市場の状況
2026年2月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比10.47%上昇し、日経平均株価は同10.37%の上昇となりました。
月前半は、8日投開票の衆議院選挙を前にボラティリティが高まる中、自民党が戦後最多となる316議席を獲得する歴史的圧勝が確定すると、高市首相の政治基盤強化と財政拡張策への期待から相場は急騰しました。東証プライム市場の売買代金が過去最大を更新する中、海外投資家による大幅な買い越しが推進力となり、日本株式市場は記録的な騰勢を見せ急速に水準を切り上げる展開となりました。
月半ばには急騰後の過熱感から利益確定売りが出やすい中、「AI(人工知能)による既存業務の代替懸念」が再燃し、ソフトウェア銘柄中心に幅広い銘柄が売られました。一方、第2次高市内閣の発足や対米投融資プロジェクトの具体化を背景に、AIインフラ関連株に買いが集中しました。中東の地政学的リスクの高まりが一時的に相場の重荷となったものの、セクター間での選別物色を伴いながら下値を固める動きとなりました。
月後半は、日銀の新審議委員にリフレ派の2名を充てる人事案が提示されると早期利上げ観測が後退し、市場は勢いを取り戻しました。月末にかけては半導体関連株が相場を主導し、月半ばに売られていたソフトウェア銘柄にも割安感から急反発が見られるなど、物色の裾野は幅広い銘柄へ拡大しました。結果として、TOPIXは最高値を更新して11か月連続の上昇を記録し、日経平均株価も連日で過去最高値を塗り替える強い足取りで当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドは前⽉末⽐4.02%上昇しました。パフォーマンスにプラスに寄与した銘柄は、AlbaLink、MARUWA、富士電機などでした。AlbaLinkは、上場後最初の本決算発表で、堅調な2025年12月期実績と2026年12月期業績予想を示したことから株価は大きく伸長しました。MARUWAおよび富士電機は、AI(人工知能)半導体需要の拡大を追い風に株式市場からの期待が高まったと考えられます。
⼀⽅、マイナスに影響した銘柄は、ヒューマンテクノロジーズ、I-ne、ペプチドリームなどでした。ヒューマンテクノロジーズは、米国発の「AIエージェント」の台頭によるSaaS企業全般への先行き懸念から株価は軟調に推移しました。I-neは、大型の先行投資によって2026年12月期の営業利益が大幅に減少する見込みが示されたことで株価は下落しました。ペプチドリームは、2026年12月期業績予想において、経口マイオスタチン阻害薬など大型導出案件が計画に盛り込まれなかったことが嫌気されました。
当月、ロング・ポジションにおいては、後述のソフトバンクグループを新規に組み入れました。また、東急不動産ホールディングスなどの既存銘柄を買い増しました。一方で、株価が急騰したリガク・ホールディングス、足元の業績が芳しくなかったダイキン工業などの投資ウェイトを引き下げました。ショート・ポジションにおいては、新規の組み入れ銘柄はなく、既存ポジションの微調整に留めました。結果、前月に比べ、グロス・ポジションおよびネット・ポジションの両方が増加しました。
当月は、新たに投資を開始した「ソフトバンクグループ」をご紹介します。
同社はAI・半導体領域を軸とした世界有数のテクノロジー投資会社です。半導体設計企業であるArm Holdings社(英国、以下「ARM社」)を筆頭に、データセンター向けCPUを手掛けるAmpere Computing Holdings社(米国)、生成AIの先駆けである「ChatGPT」を運営するOpenAI社など、AI時代を支える半導体エコシステムの要所を押さえている点が特徴です。特に、OpenAI社とAmpere Computing Holdings社に対しては、2025年12月末時点で累計約411億ドル(約6.4兆円)の投資を行うなど、AI関連分野への投資を加速させています。一方で、2025年12月末時点のNAV(時価純資産:保有資産の時価合計-負債)30.9兆円に対し、同社の時価総額(株式市場における評価)は約23.3兆円(2026年2月末時点)に留まっており、保有資産価値に対して市場評価は著しく過小評価されていると考えられます。
当ファンドでは、同社を評価するポイントを大きく3点に整理しています。
1つ目は、AIエージェントの普及によるARM社の成長加速です。AIが単なる対話型から、業務を自律的に代行する「AIエージェント」へと進化する過程で、演算処理の劇的な増加に伴う「消費電力の抑制」が、AIインフラ最大の課題になると予想されます。ARM社のCPU設計は、限られたバッテリー容量で高度な処理が求められるスマートフォン市場において、世界シェア99%という圧倒的なデファクトスタンダード(事実上の標準)を構築しています。このスマートフォンで磨かれた低消費電力設計は、電力不足に直面するデータセンター領域においても不可欠な技術となっており、今後はライセンスおよびロイヤリティ収入の急速な拡大が期待されます。
2つ目は、OpenAI社の資金調達成功に伴う不透明感の払拭です。株式市場ではOpenAI社の巨額な研究開発費に伴う財務リスクが懸念されてきましたが、当月末に実施された大規模な資金調達の成功により、短期的なクレジットリスクは大幅に低減されました。この後の展開として、OpenAI社の収益化に注目が集まることになります。AIエージェントの普及は、AIの計算リソースの需要をさらに押し上げるため、大規模な計算資源を保有・運用するOpenAI社にとっては、収益化の機会の拡大につながる構造的な追い風となります。
3つ目は、「投資持株会社」から「事業持株会社」への進化です。同社はAmpere Computing Holdings社の買収完了や2026年内に予定されているABB社(スイス)のロボティクス事業買収を通じ、単なる「投資持株会社」から、グループ間の連携によるシナジーが創出される「事業持株会社」へと変貌しようとしています。その実現を通じ、独自の事業モデルが確立されれば、長年埋まらなかったNAVと時価総額の差(コングロマリット・ディスカウント)は解消に向かうと考えています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2026年1月の運用コメント
株式市場の状況
2026年1月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比4.62%上昇し、日経平均株価は同5.93%の上昇となりました。
月前半は、米国半導体関連株の大幅上昇を受けて日本の半導体・AI(人工知能)関連株が買われ、大発会から日経平均株価は大幅高でスタートしました。中国政府によるレアアース関連製品を含めた対日輸出規制が強化されるとの報道で、日本株式市場が一時急落する場面はあったものの、衆院解散・総選挙観測を受けて高市首相が掲げる成長戦略が進めやすくなるとの見方を背景に、月半ばにかけて主要指数の高値更新が続きました。
月後半は相場の様相が一変しました。選挙戦の本格化や野党の新党結成を受けて国内の政治情勢の不透明感が台頭したことに加え、米欧の貿易摩擦懸念など地政学的リスクも意識され、投資家心理が悪化しました。さらに、財政拡張による財政悪化懸念から国内長期金利が想定を上回るペースで上昇し、株式市場は調整色を強めました。月末にかけては、日米当局による「レートチェック」報道をきっかけに為替相場が急変し、円は一時対ドルで153円台まで上昇するなど不安定な動きとなり、輸出関連株を中心に株式市場は揺さぶられました。日本株式市場は月後半に伸び悩みましたが、前月末比で大幅高の水準を維持して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドは前⽉末⽐0.79%上昇しました。パフォーマンスにプラスに寄与した銘柄は、キオクシアホールディングス、ディスコ、MARUWAなどでした。キオクシアホールディングスは、主力のNAND型フラッシュメモリ価格の上昇による来期業績の大幅な改善期待から、株価は大きく伸長しました。ディスコは、2026年3月期第3四半期決算が堅調に推移したことに加え、収益性の高いグラインダー(研削盤)の需要が急速に回復していることが好感されました。MARUWAは、AI(人工知能)半導体需要の拡大が追い風となり、株式市場からの期待が高まったと考えられます。
⼀⽅、マイナスに影響した銘柄は、ライズ・コンサルティング・グループ、ソニーグループ、富士電機などでした。ライズ・コンサルティング・グループは、コンサルタントの人材採用難とシニア層の流出を背景に、2026年2月期通期業績予想を下方修正したことを嫌気されました。ソニーグループは、前月に引き続き半導体不足によるコストアップや生産台数の未達懸念から株価は下落しました。富士電機は、会社計画に沿った2026年3月期第3四半期決算を発表しましたが、材料出尽くし感から株価は下落しました。
当月、ロング・ポジションにおいては、新規銘柄の組み入れは見送ったものの、一部の既存投資先の買い増しを行いました。一方で、業績改善および株主還元強化を背景に株価が上昇したカヤバについては、保有していた全株式を売却しました。また、株価が大幅に上昇したキオクシアホールディングスやディスコなどは、投資ウェイトのリバランス(調整)を行いました。ショート・ポジションにおいては、長期的な投資計画に対して建設費および金利の上昇が負担となる鉄道会社、また訪日中国人観光客の減少が業績の逆風になると考えられる老舗ホテル企業に対して新規に売り建てを開始しました。結果、前月に比べ、グロス・ポジションおよびネット・ポジションの両方が減少しました。
当月は昨年後半から投資を開始した「安川電機」をご紹介します。
同社は産業機器の動作を制御するサーボモーター、インバーターや、主に製造現場で使われる産業用ロボットの製造、販売を行うファクトリーオートメーション(FA)に関連する企業です。ACサーボモーターで世界シェア16%、産業用ロボットで7%と上位に位置付けており、世界各地域でビジネスを展開しています。2025年の米国による関税引き上げ以降、世界的に製造業企業が生産設備への投資を手控える動きが見られたことで、設備投資に関連する同社のビジネスは停滞すると同時に、将来に対するネガティブな影響が懸念されてきました。しかし当ファンドでは、同社の主力の2事業に対して以下の観点から評価しています。
1つ目の事業、モーションコントロールに関しては、業績拡大に対する見通しがポジティブに変化したことです。停滞していた半導体産業からの受注が回復に転じ、今後の需要回復が見込まれることで、2027年度にかけては過去最高の売上、利益を更新する可能性が高まってきました。
2つ目のロボット事業では、AIに欠かせないGPUで世界トップの米国NVIDIA社と事業連携し、産業用ロボットにAIを活用することを発表し、同時にこれまで消極的と捉えられていたヒューマノイド・ロボット(人型ロボット)の開発・供給にも前向きな声明を発表したことで、AIを活用した産業用ロボット市場の拡大に加えて、将来的には医療、小売、家庭用市場への展開が期待できるようになりました。
さらに、同社の利益回復や成長性に対して、株価水準は過去のピークと比べると依然低い水準にあります。AIを活用した産業用ロボット、ヒューマノイド・ロボットの用途が拡大するにつれ、今後さらに同社に対する評価が高まることが期待できると考えます。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年12月の運用コメント
株式市場の状況
2025年12月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比1.03%上昇し、日経平均株価は同0.17%の上昇となりました。
月前半は、植田日銀総裁の発言を受けて12月会合での利上げ観測が高まり、長期金利が急上昇しました。この影響から銀行株を除く幅広い銘柄が売られ、主要指数は大きく下落しました。その後、米国の利下げ期待や、米政府がロボット産業を支援する方針を示したことを受け、FA(ファクトリーオートメーション)、ロボットなど「フィジカルAI(人工知能)」関連株が急伸し、相場全体をけん引し、TOPIXは史上最高値を更新しました。
月半ばには、米国の利下げ決定後に一時的な調整も見られましたが、米国株が堅調で主要指数が高値を更新するなか、日本市場でも買いが優勢となり、TOPIXは再び最高値を更新しました。しかしその後、米IT大手Oracle社のAIデータセンター完成の遅れや、半導体大手Broadcom社の決算が市場期待に届かなかったことなどから、AI投資の収益性に対する警戒感が高まり、半導体関連株を中心に売りが広がり、相場は調整色を強めました。
月後半は、日銀が利上げを決定したものの、総裁会見がハト派的と受け止められたことから円安が進行し、輸出関連株や半導体株を中心に買いが入りました。ただし、月末にかけては薄商いの影響もあり、相場は方向感を欠く展開となりました。結果として、TOPIXは相対的に底堅く上昇基調を維持し、日経平均株価も小幅ながら前月を上回って当月の取引を終えました。年間を通してみると、年前半に大きな下落に見舞われる場面があったものの、年後半には両指数とも高値更新を続け、高水準での推移となりました。
ファンドの運⽤状況
当月、当ファンドは前⽉末⽐0.43%上昇しました。パフォーマンスにプラスに寄与した銘柄は、AlbaLink、リガク・ホールディングス、富士電機などでした。AlbaLinkは、当月半ばに新規上場した空き家の買い取り再販企業ですが、業績に対する高い成長期待から株価は上昇しました。リガク・ホールディングスは、次世代半導体製造向け新装置がキオクシアホールディングスなどに採用決定し、来期の業績拡大への期待が高まったことで株価は堅調に推移しました。富士電機は、世界的なデータセンターへの投資拡大の恩恵を受けるとして株価は上昇したと考えられます。⼀⽅、マイナスに影響した銘柄は、ソニーグループ、ゴールドウイン、MARUWAなどでした。ソニーグループは、半導体不足によるコストアップや生産台数の未達懸念から株価は下落しました。ゴールドウインは、中国政府による訪日自粛要請が同社のインバウンド向け売上に影響すると嫌気され、株価の重石となりました。MARUWAは、前月の株価上昇の反動により、当月は調整局面となりました。
当月、ロング・ポジションにおいては、前述のAlbaLinkと後述のキオクシアホールディングスに新規で投資を開始しました。また、キオクシアホールディングスと同様にNANDフラッシュメモリの価格上昇の恩恵を受けることが期待されるTOTOなど既存銘柄の買い増しを行いました。一方、上位保有銘柄の一部をポートフォリオのウェイト調整のために売却しました。ショート・ポジションにおいては、足元の高成長が長期間持続するとの前提でバリュエーションが割高となっている新興美容関連企業を追加で売り建てました。結果、前月に比べ、グロス・ポジションおよびネット・ポジションの両方が減少しました。
当月は、「キオクシアホールディングス」についてご紹介します。
同社は過去に東芝の半導体メモリ事業が「東芝メモリ」として分社化された後、2019年に現社名へ変更したNAND型フラッシュメモリおよびSSDを主力製品とする日本の半導体メーカーです。データセンター、スマートフォン、自動車、産業機器向けまで幅広い用途に高性能・高信頼性のメモリ製品を供給しています。同社は韓国のSamsung Electronics社に次ぐ主要プレイヤーの一角として、NANDフラッシュメモリ市場で世界シェア12%前後を安定的に維持しており、NANDの多層化や高速・低消費電力化において業界をリードしてきました。
同社の株価は2025年11月にピークをつけて以降、下落基調に転じています。2026年3月期第2四半期決算時に、NAND価格の上昇率が市場期待に届かず株価が下落しました。しかしながら、AIデータセンターで使用される推論向けメモリの需要の増加とメモリメーカー各社がDRAMへの投資に現在集中していることで、NANDへの投資抑制が供給を制約することが予想されます。したがって、第4四半期にかけてはNAND価格の回復が同社の業績回復をけん引すると考えます。
また、技術面でも同社は競合対比で優れており、ビット密度向上のための独自技術やウエハーの張り合わせ技術により、競合対比でコストと性能の両面で優位性を両立できる製品を提供していくことで長期的な競争力が維持されると考えます。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年11月の運用コメント
株式市場の状況
2025年11月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比1.42%上昇し、日経平均株価は同4.12%の下落となりました。
月前半は、AI(人工知能)関連銘柄の前月までの上昇に対する過熱感が意識され、米国株式市場にて関連銘柄が大幅に調整した影響が日本株式市場にも波及しました。一方でバリュー株や内需株等は底堅く推移し、これらのウェイトの差異が指数の変動に大きな影響を与えた結果、日経平均株価の下落が大きくなり、他方TOPIXは相対的に底堅さを維持しました。
月半ばには、日中関係の緊張を背景に中国政府が渡航自粛を要請したことが嫌気され、日経平均株価、TOPIXの両指数とも再び大きく下落し、日経平均株価は節目の5万円を割り込む場面も見られました。その後は、米国株式市場においてNVIDIA社が好決算を受け、時間外取引で同社株が上昇したことが追い風となり、日本株式市場でもアドバンテスト、東京エレクトロン、ソフトバンクグループの3銘柄が日経平均株価を約700円押し上げる場面も見られるなど株価は持ち直しましたが、AI投資の過熱感に対する警戒は根強く、上値の重い展開が続きました。
月後半にかけては、FRB(米連邦準備制度理事会)高官のハト派的発言を受けて12月利下げ観測が再び高まり、米国株の持ち直しとともに日本株式市場も反発しました。結果として、日経平均株価は8か月ぶりの下落となった一方、TOPIXは小幅ながらも上昇を確保し、両指数のパフォーマンスはまちまちとなり、当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐2.26%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、清水建設、大阪ソーダ、デンカなどでした。清水建設は、2026年3月期中間決算の業績が堅調だったことに加え、大手ゼネコン全体の来年度に向けた収益性改善期待が高まったことが株価を押し上げました。大阪ソーダは、堅調だった2026年3月期中間決算が好感され、株価は上昇しました。デンカは、2026年3月期中間決算において、半導体(生成AI(人工知能)関連)向け製品の売上拡大が確認され、株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、ヒューマンテクノロジーズ、ディスコ、楽天銀行などでした。ヒューマンテクノロジーズは、2026年3月期中間決算において、主に機能拡充に伴う外注費増加により営業利益が前四半期比で減益になったことを嫌気され、株価は下落しました。なお、当ファンドでは営業利益より重要な売上高が順調に拡大しているため悲観しておりません。ディスコは、他の半導体製造装置メーカーと比べて業績拡大のタイミングが来年度以降とみられる点が意識され、株価は軟調に推移しました。楽天銀行は、2026年3月期中間決算後、順調な進捗を示した決算だったものの新規材料に乏しく株価は下落しました。
当月、ロング・ポジションにおいては、中長期的にAIを搭載したロボットの需要拡大の恩恵を受けると考えられる安川電機に新規で投資を開始しました。また、中間決算後の株価下落時にMARUWA、ヒューマンテクノロジーズなどを買い増ししました。一方、相対的に業績改善に時間を要すると考えられるDMG森精機などの保有株式を全て売却しました。ショート・ポジションにおいては、円安がコストアップになる多ブランドを展開する外食チェーン、先進国における電気自動車の普及遅れが業績の足を引っ張っている半導体メーカーの新規売り建てを開始しました。結果、前月に比べ、グロス・ポジションは上昇し、ネット・ポジションは減少しました。
当月は、かつて投資していた銘柄であり、本年8月に再び投資を開始した「ゴールドウイン」についてご紹介します。
同社は1951年創業の日本のアパレルメーカーで、日本および韓国で商標権を保有する「THE NORTH FACE(ザ・ノース・フェイス)」を代表ブランドとしています。その品質と機能性は高く評価され、アウトドアファンから長年支持を集めています。同社のブランド力を示す指標の一つに、「販売ロス率」があります。同社における販売ロス率とは、総売上高に占める値引きおよび返品の割合を示すもので、2025年3月期はわずか1.4%にとどまりました。これはほとんどの製品を売れ残りなく定価で販売できていることを意味しており、同社のブランド力の高さを裏付ける数字と言えます。
一方で、同社の株価は2023年6月にピークをつけて以降、下落基調に転じています。2020年以降、新型コロナウィルス感染回避の観点からアウトドア・アクティビティが人気化して、同社業績の追い風になりました。しかし、ブームの沈静化に加え、近年の暖冬が売上構成比の高い冬物需要を押し下げ、成長の鈍化を余儀なくされました。さらに、2026年3月期第1四半期の業績は減収を記録し、同社に対する成長期待は後退しました。
しかしながら、当ファンドでは以下2点から同社の成長鈍化は一時的であり、再び成長路線に回帰すると考えています。1点目は、「THE NORTH FACE」の商品構成の改善です。2026年3月期は、主力のアウトドア向けアパレルに加え、トレイルランニングシューズ「VECTIV」やファッション寄りの「THE NORTH FACE Purple Label」が強化され、新たな成長ドライバーになる可能性が高いとみています。2026年3月期第1四半期業績では限定的な寄与でしたが、通期ではその効果が数字に表れると考えています。2点目は、オリジナルブランド「Goldwin」が中国で本格的な成長フェーズに入ったことです。当ファンドでは、「Goldwin」を「日本のクラフトマンシップと高性能にこだわった高価格帯ブランド」と理解しています。近年、「Goldwin」ブランドの売上が伸びていますが、その牽引役は中国です。中国の店舗数は、2024年時点の4店舗でしたが2025年10月末時点では8店舗に倍増しており、2033年には70店舗へ拡大する計画です。これまで、「Goldwin」ブランドは同社売上に占める割合が限定的で投資家からの注目度は高くありませんでしたが、今後は売上成長と収益貢献度の上昇を背景に、同社全体の成長ドライバーとして評価が高まると考えています。
当月発表された2026年3月期中間決算は、前四半期とは打って変わって増収に転じ、当ファンドの投資仮説を裏付ける結果となりました。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年10月の運用コメント
株式市場の状況
2025年10月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比6.20%上昇、日経平均株価は同16.64%上昇いたしました。
月前半は、米政府機関の一部閉鎖懸念を背景に軟調なスタートとなりましたが、高市早苗氏が自民党総裁に就任すると、市場では積極財政や成長戦略への期待が高まり、「高市トレード」と呼ばれる株高・円安の動きが急速に進行しました。月半ばにかけては、公明党の連立離脱報道が伝わり、政局不安が広がりました。さらに、米国による対中追加関税発表とそれに対する中国の報復措置が加わり、リスクオフムードが強まったことで、日経平均株価は一時急落しました。その後、一転して日本維新の会との連立協議入り報道を受けて政局の不透明感が後退し、米SOX指数(フィラデルフィア半導体株指数)の上昇も追い風となり、相場は反発に転じました。
月後半には、米中貿易摩擦の再燃や米地銀の信用不安が断続的な重荷となり、短期的な過熱感から一時的な調整局面もみられたものの、20日に自民党と日本維新の会が正式に連立合意に至り、高市新政権の誕生を受けて政策期待が一段と高まったことから市場は再び上昇基調となりました。
月末にかけては、FOMC(米連邦公開市場委員会)で予想通り0.25%の利下げを決定した一方、FRB(米連邦準備制度理事会)議長の発言を受けて12月の追加利下げ観測は後退しました。また、日銀の金融政策決定会合では利上げが見送られ、追加利上げに慎重な姿勢が示されたことで円安基調が継続しました。さらに、米中協議の進展や中国によるレアアース輸出規制延期が好感され、リスク選好姿勢が一段と強まりました。こうした環境下で、アドバンテストの好決算やレーザーテックの大幅株高など、AI(人工知能)・半導体関連株が連日上昇し、日経平均株価も連日で史上最高値を更新しました。結果として、指数間の上昇率の差が広がりながらも、日本株式市場は前月末比で大幅高の水準で10月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.03%の下落となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、富士電機、MARUWA、村田製作所などでした。富士電機及びMARUWAの堅調な株価の背景には、国内外におけるデータセンター投資の拡大の恩恵を受けるとの期待があると考えられます。村田製作所は、2026年3月期通期業績予想を上方修正したことが好感され、株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、ヒューマンテクノロジーズ、I-ne、ライズ・コンサルティング・グループなどでした。
ヒューマンテクノロジーズは特段の悪材料はなかったものの、東証グロース市場指数の下落に引きずられたことが軟調な株価の要因とみられます。I-neは、前月に引き続き通期業績計画の未達懸念が株価を押し下げました。ライズ・コンサルティング・グループは、当月発表された2026年2月期第2四半期決算において、前四半期に対して売上高及び利益の成長率が鈍化したことを嫌気され、株価は下落しました。
当月、ロング・ポジションにおいては、後述のとおりTOTOに新規で投資を開始しました。また、SBIホールディングスなどの既保有銘柄の買い増しを行いました。一方、月次業績の回復が当初の想定より遅れており、かつ円安ドル高が逆風となると考えられるニトリホールディングスを全て売却しました。ショート・ポジションにおいては、今後の成長率鈍化が予想されるスポーツ用品メーカー、株式売買手数料率の低下がマイナスに影響するネット専業証券会社、海外子会社の減損リスクと配信サービスの台頭によるテレビの存在感低下が中期的な業績に悪影響を及ぼすリスクがある広告代理店に新規でショート投資を開始しました。一方、円安ドル高によって業績が押し上げられると考えられる企業に対する既存のショート・ポジションを減らしました。また、一部のTOPIX先物のショート・ポジションも縮小しました。結果、前月に比べ、グロス・ポジションは減少し、ネット・ポジションは上昇しました。
当月は、新たに投資を開始した「TOTO」についてご紹介します。
TOTOは、衛生陶器を中心とした住宅設備機器メーカーです。高品質な陶磁器技術と水回り製品の開発力を強みに、トイレや洗面台などの住宅・商業施設向け製品で国内における高いシェアを堅持しています。環境負荷の低減や快適性の向上を目的とした製品開発を進める一方、半導体製造分野では、精密加工技術を応用した静電チャックなどの高機能セラミックス製品を展開しています。これにより、衛生陶器メーカーとしての枠を超え、先端産業向け素材・部品分野へと事業領域を拡大しています。
同社は、住宅設備事業の軟調な見通しや中国事業の収益性悪化が懸念されており、株式市場では大きくディスカウントされています。一方で、今後中長期的に業績拡大の鍵を握るのは、半導体製造装置に使用される「静電チャック」であると思われます。静電チャックは、半導体製造装置内でウエハを静電力によって固定するセラミックス部品であり、高い加工精度と熱伝導性が求められます。同社は、長年培ってきたセラミックス技術を活かし、高耐久・高平坦度の静電チャックを製造しており、国内有数の供給メーカーとしてグローバル装置メーカー向けに高いシェアを有しています。2025年3月期の利益の約4割は、半導体製造装置向け静電チャックを含むセラミック事業で構成されており、同事業の利益率は40%超と非常に高水準です。来期以降は、NANDを中心とした半導体製造工程のマイグレーションや投資の増加により、同社が恩恵を受ける可能性があると考えています。
当ファンドでは、現時点での株価バリュエーションは過去10年間と比較しても割安圏にあり、AI(人工知能)サーバー需要の増加に伴う半導体メモリ市場の拡大を踏まえれば、業績は再び高成長軌道に乗ると考えています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年9月の運用コメント
株式市場の状況
2025年9月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比2.98%上昇、日経平均株価は同5.18%上昇いたしました。
月前半は、Alibaba Group Holding社(中国)による新AI(人工知能)チップ発表をきっかけに米中の技術競争激化が意識され、米国のAI関連株が軟調となり、日本株式市場でもハイテク株中心に下落いたしました。その後、トランプ米大統領が日米間の自動車関税引き下げを盛り込んだ大統領令に署名したことが安心感につながり、相場は持ち直しました。
月半ばにかけては、米国雇用統計が市場予想を下回り、FRB(米連邦準備制度理事会)の利下げ観測が高まったことや、石破茂首相の辞任表明を受けて次期政権への政策期待から日本株式市場は上昇しました。米国株式市場では半導体やAI関連銘柄が市場を牽引し、日本株式市場でも関連株の物色が広がったほか、その他幅広い銘柄に買いが波及しました。日経平均株価やTOPIXは高値更新を続け、相場上昇のモメンタムが継続しました。
月後半は、FOMC(米連邦公開市場委員会)で利下げ再開の決定と年内の継続的な利下げ見通しが示されました。翌日の日銀金融政策決定会合では、政策金利は据え置かれたものの2名の審議委員が利上げを提案し10月の利上げ確率が上昇した他、保有するETF(上場投資信託)の売却を決定したことで指数が一時急落しましたが、売りが一服すると下げ幅を縮め、相場は底堅さを維持しました。
月末にかけては、米国経済指標が堅調だったことから米国の積極的な利下げ期待が後退し、米国株が反落した流れが波及した他、自民党総裁選を控えていることなども重なって日本株式市場は軟調に推移しましたが、月全体としては前月末対比大幅高の水準で当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.44%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、ソニーグループ、ディスコ、三菱地所などでした。ソニーグループは、金融子会社のスピンオフに目途が立ったことで、エンタテインメント分野への事業集中が好感され、株価は上昇したと考えられます。ディスコは、下期以降の業績成長に期待が集まり株価は上昇しました。三菱地所は、国内の早期利上げ機運の一服感を好感し、株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、I-ne、大阪ソーダ、ダイキン工業などでした。I-neは、主力のヘアケア製品の販売動向が芳しくないことから、通期業績計画の未達懸念が強まったことで株価は下落したと考えられます。大阪ソーダは、肥満治療薬の将来性に対する懸念から株価は下落しました。ダイキン工業は、米国及び中国の住宅需要低迷の長期化が業績回復の遅れにつながるとの懸念から株価は下落しました。
当月、ロング・ポジションにおいては、一時的な成長鈍化から脱却し業績拡大が見込めると考え前月に投資を開始したゴールドウイン、株価下落で投資妙味が増したと判断したダイキン工業及び大阪ソーダなどを買い増ししました。一方、株価上昇に伴い株価と実態価値の差異(バリュー・ギャップ)が縮小したと判断した良品計画の保有株式を全て売却しました。ショート・ポジションにおいては、株価が急騰したAIデータセンター運営企業のショート・ポジションを積み増しました。結果、前月に比べ、グロス・ポジションは上昇し、ネット・ポジションは減少しました。
当月は、当ファンドの上位保有銘柄である「富士電機」についてご紹介します。
同社は、電力の変換・制御を担うパワーエレクトロニクス分野を中核事業とする総合電機メーカーであり、社会インフラ、ファクトリーオートメーション、産業機械、自動車など幅広い分野に製品を提供しています。現会長CEOの北澤通宏氏が2010年4月に社長に就任して以降、同氏のリーダーシップのもとで事業構造改革を継続的に推進してきた結果、現在では営業利益率10%以上を安定的に維持できる収益体質を確立しています。
当ファンドが同社への投資比率を引き上げたのは、先進国における電気自動車の販売低迷を背景に、同社の車載向け半導体事業の収益悪化懸念が強まった本年前半の株価下落局面でした。半導体事業が一時的に成長の重石になったとしても、電力インフラやデータセンター向けの需要拡大により、成長持続と営業利益率10%以上の維持は十分可能であると判断したためです。
さらに中長期的には、ハイブリッド車向けにSiC(シリコンカーバイド)パワー半導体の採用が本格化することで、車載向け半導体事業の力強い再成長が期待できます。したがって、足元の株価低迷は一時的なものであり、中長期的な成長余地を踏まえると、同社には依然として株価上昇余地が残されていると考えています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年8月の運用コメント
株式市場の状況
2025年8月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比で4.52%上昇、日経平均株価も同4.01%の上昇となりました。
月前半は、米国の雇用統計で非農業部門雇用者数が市場予想を下回り、労働市場の軟化が意識されたことで米国株が急落しました。その影響を受けて日経平均株価も急落し、一時4万円を割り込む場面もありましたが、雇用統計の弱さが米国利下げ期待を高め、世界的な株高を誘発しました。加えて、国内では主要企業の好決算により企業業績の底堅さが再認識され、日本株式市場は一段と騰勢を強める展開となりました。こうした強い上昇基調のなか、月半ばにはトランプ米大統領が対中相互関税の一部を再び90日間延期すると発表し、投資家心理に安心感を与えたことから株式市場は続伸し、日経平均株価は連日史上最高値を更新しました。
その後、月後半にかけてはジャクソンホール会議を控え様子見ムードが広がり、利益確定売りも重なって調整色が優勢となりました。ジャクソンホール会議では、米連邦準備制度理事会(FRB)のパウエル議長の講演が9月の利下げ観測を一段と強めるものとなったほか、米国のNVIDIA社が中国向け輸出に関する不安を残しつつも堅調な決算を発表したことも市場を支え、米国株式市場は堅調に推移し、日本株式市場も底堅い動きを見せ、前月末比で大幅高となって当月を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.53%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、富士電機、ヒューマンテクノロジーズ、楽天銀行などでした。富士電機は、2026年3月期の業績予想を上方修正したことが好感され、株価は上昇しました。ヒューマンテクノロジーズは、2026年3月期第1四半期決算を発表し、通期業績予想に対して順調な進捗を示したことで株価は上昇しました。楽天銀行は、2026年3月期第1四半期決算で、金利上昇を追い風に業績が大きく伸長したことを好感され、株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、MARUWA、ライズ・コンサルティング・グループ、ペプチドリームなどでした。MARUWAは、2026年3月期第1四半期決算で、車載用途などデータセンター向け以外のセラミックス製品の売上が低調だったことを嫌気され、株価は下落しました。ライズ・コンサルティング・グループは、特段の悪材料はないものの、4月以降大きく上昇した反動で株価は下落したと考えられます。ペプチドリームは、2025年12月期業績の未達懸念が高まり株価は下落したと考えられます。
当月、ロング・ポジションにおいては、2026年3月期第1四半期決算で、収益性改善の兆しがみられたダイキン工業を買い増しました。また、後述のヒットを買い増して投資ウェイトを引き上げました。一方、株価上昇に伴い株価と実態価値の差異(バリュー・ギャップ)が縮小したと判断した良品計画の投資ウェイトを引き下げました。また同様の理由で、日油の保有株式を全て売却しました。ショート・ポジションにおいては、株主還元の強化によって高く評価されているものの、業績の悪化と設備投資の拡大によって還元額が縮小する可能性が高いと考えられるその他製造業企業と、中国の通信分野と欧米の電気自動車向けの需要減少で業績低迷の長期化が見込まれる半導体製造企業に対してショート投資を開始しました。結果、前月に比べ、グロス・ポジション及びネット・ポジションは減少しました。
当月は、中長期的な成長を期待して投資を開始した「ヒット」についてご紹介します。
同社は1991年に設立された屋外デジタル広告の運営に特化した企業で、本年7月に東証グロース市場に上場しました。主に繁華街のビル屋上や壁面を賃借し、デジタルサイネージを設置して顧客の広告を配信しています。渋谷ハチ公前広場の「シブハチヒットビジョン」に代表されるように、同社のデジタルサイネージは人流が非常に多く、ブランド訴求効果の高い立地に集中している特徴があります。
当ファンドでは、同社の独自のビジネスモデルに基づく高い収益性と持続的な成長力に注目しています。デジタルサイネージは、一つの広告を掲載し続けるアナログ広告とは異なり、秒単位で広告を切り替えることができるため、1媒体を複数の広告主に販売できる柔軟性を備えており、これにより媒体ごとの収益最大化を図っています。さらに、同業他社の多くが代理店経由での販売に依存するなか、同社は一部案件を直販営業で獲得し、広告主との直接的な関係を築きながら中間マージンを削減し、営業利益率を押し上げています。
今後の成長については、インフレ環境と大都市圏への人口集中により既存の主要媒体(渋谷、表参道、池袋など)の価値向上が期待できるほか、関西圏を含む新規開発案件による運営媒体数の拡大が見込まれます。さらに、薄型・軽量なLEDディスプレイの普及により、従来設置が難しかった省スペースのビル壁面などにも媒体展開の可能性が広がっている点も成長要因です。以上の観点から、当ファンドでは同社を高い収益性と持続的な成長ポテンシャルを兼ね備えた有望な投資先として評価し、投資を実行しています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年7月の運用コメント
株式市場の状況
2025年7月、日本株式市場の代表的な指数であるTOPIX(配当込み)は前月末比3.17%上昇、日経平均株価も同1.44%の上昇となりました。
月前半の日本株式市場は、前月末の急騰を受けた利益確定売りが優勢となるなか、米国による相互関税の動向や参議院議員選挙で与党が苦戦するとの見通しなど、先行きへの不透明感が強まり、株価の動きは限定的となりました。また、米NVIDIAによる中国向けAI半導体の輸出再開報道や、米連邦準備制度理事会(FRB)のパウエル議長解任を巡る話題など、強弱入り混じる材料が相次いだこともあり、株式市場は方向感に乏しく、もみ合いが続く展開となりました。
月後半に入ると、20日に実施された参議院議員選挙では、与党が非改選議席と合わせても過半数を獲得できなかったものの、市場では想定内の結果と受け止められたため、連休明けの22日の株式市場への影響は限定的に留まりました。翌23日には、日米通商交渉の合意が報じられたことで株価が一気に押し上げられ、24日のTOPIXは過去最高値を更新し、日経平均株価も急騰する展開となりました。その後は、急ピッチな株価上昇に対する過熱感から一時的な調整が入ったものの、月末には米ハイテク銘柄の好決算の影響などを受けて反発し、日本株式市場は前月末比で大幅高となって当月を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐1.23%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、富士電機、MARUWA、ライズ・コンサルティング・グループなどでした。富士電機は、米国と日本の間で相互関税が15%で合意されたことを受け、車載用パワー半導体需要減退への過度な懸念が和らぎ、株価が上昇したと考えられます。MARUWAは、AI(人工知能)データセンター向け製品の需要拡大への期待が株価を押し上げたと考えられます。ライズ・コンサルティング・グループは、2026年2月期第1四半期の業績が会社予想に比べて好調な進捗だったため株価は上昇しました。⼀⽅、マイナスに影響した銘柄は、セブン&アイ・ホールディングス、ヒューマンテクノロジーズ、SHIFTなどでした。セブン&アイ・ホールディングスは、カナダの流通大手Alimentation Couche-Tard社が買収提案を撤回したことで、経営改善のスピード鈍化への懸念から株価は下落しました。ヒューマンテクノロジーズは、特段の悪材料はなかったものの、5月から続いていた株価上昇の反動で下落したと考えています。SHIFTは、将来の人材確保に伴う一時的なコスト増への懸念から株価が下落しましたが、人材増強は将来の成長に向けた先行投資と前向きに評価し、投資を継続しています。
当月、ロング・ポジションにおいては、中長期でAI半導体需要の増加の恩恵を受けるディスコや後述のSBIホールディングスを新規に買い付けし、さらにMARUWAを買い増ししました。一方、中国事業が芳しくないサイゼリヤなどを全売却しました。ショート・ポジションにおいては、医薬品に対する米国の最恵国待遇価格の設定が他社よりもネガティブな影響を及ぼすと考えられる医薬品企業、コンテンツ関連として割高に評価されていると判断したアミューズメント施設運営会社の新規売り建てを開始しました。結果、前月に比べ、グロス・ポジションは減少し、ネット・ポジションは増加しました。
当月は、新たに投資を開始した「SBIホールディングス」についてご紹介します。
同社は、インターネットを基盤とする総合金融サービスグループです。2023年後半より、国内株式の売買手数料を一定の条件下で無料化する「ゼロ革命」を開始したことで、一時的に収益性の低下を懸念する声もありました。しかし、当ファンドでは以下の3つの観点から、SBIホールディングスを高く評価しています。
第一に、銀行・証券を中核とする金融事業の利益成長です。2021年末に子会社化したSBI新生銀行は、グループの総合力を活かして預金残高を拡大し、地域金融機関向けの法人ビジネスも着実に伸長させることで、事業規模・収益力ともに改善しています。証券事業においても、「ゼロ革命」による収益圧迫の懸念を乗り越え、証券口座数や預かり資産の拡大を背景に、事業利益は再び成長軌道に戻っています。
第二に、プライベート・エクイティ(PE)投資事業における将来の利益成長です。同社は2015年以降、フィンテックやAIなど成長が見込まれる分野に積極的に投資を行っており、一部ではすでにIPOやM&Aを通じて収益化が始まっています。今後もさらなる上場や売却によって、これらの投資先の潜在価値が顕在化していくことが期待されます。
第三に、顧客基盤の拡大による「SBI経済圏」の成長です。同社は単なるインターネット金融企業に留まらず、「第4のメガバンク構想」のもと、SBI新生銀行を中核として地方銀行との資本・業務提携を推進し、地域経済への影響力を強めています。また、Vポイントとの連携や、2025年に予定されている住信SBIネット銀行のNTTドコモへの売却を契機としたNTTグループとの資本・業務提携など、エコシステムの拡充が加速しています。加えて、PE投資で先行している暗号資産やブロックチェーン関連事業との相互補完により、SBI経済圏を基盤とした将来的な収益機会は一層強化されると見込まれます。
さらに、2025年当月末にはSBI新生銀行が長年の課題であった公的資金を完済し、同時期に東京証券取引所への上場を申請しています。SBIホールディングスの現在の株価評価は、従来型の証券会社と同水準に留まっていますが、SBI新生銀行の上場や住信SBIネット銀行の売却などによる既存投資の回収と、新たな成長投資への展開が進むことで、市場での評価が見直され、投資機会が広がると考えています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年6月の運用コメント
株式市場の状況
2025年6月、日本株式市場の代表的な指数であるTOPIX(配当込み)が前月末比1.96%上昇、日経平均株価も同6.64%の上昇となりました。
全体としては、米国の関税政策や地政学的リスクの動向に市場が影響を受ける場面も見られたものの、外部環境の改善や米国金融緩和への期待を背景に、リスク選好姿勢が強まった月となりました。
月前半から月半ばにかけての日本株式市場は、米国の関税政策や景気減速への懸念から軟調に推移しましたが、堅調な米雇用統計や米半導体関連株の上昇を受け、市場は持ち直しました。しかし、イスラエルがイランを攻撃したとの報道によって中東情勢への懸念が高まり、一時的にリスク回避の動きが市場を下押ししました。一方で、日銀が政策金利据え置きと国債買い入れ減額ペースの緩和を示し、米連邦公開市場委員会(FOMC)でも政策金利が据え置かれたことが投資家心理を下支えし、外部要因に振らされながらも市場はもみ合いを続けつつ、徐々にレンジを切り上げる展開となりました。
月後半にかけては、中東情勢の激化や米国によるイラン核施設への空爆報道により、一時的にリスク回避ムードが広がりましたが、その後は地政学的な懸念が早期に沈静化したことや米国株式市場の反発を受けて、日本株式市場も上昇基調に転じました。さらに、トランプ米大統領の停戦に関する発言や米連邦準備制度理事会(FRB)高官による利下げ示唆が投資家心理を押し上げ、リスクオンムードが広がりました。値がさ半導体関連株が相場をけん引し、配当権利落ちに伴う再投資の需要も追い風となり、日経平均株価は年初来高値を更新しました。株式市場全体も前月末比で大幅に上昇して当月を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.35%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、良品計画、MARUWA、北里コーポレーションなどでした。良品計画は、2025年8月期の通期業績予想を上方修正したことに加え、MSCI日本株指数構成銘柄への採用期待から株価が上昇したと考えられます。MARUWAは、世界的な半導体需要の回復期待から株価は上昇しました。北里コーポレーションは、新規上場時の公募価格に対して、高い市場シェアと高利益率が評価され株価は大きく上昇したと考えられます。
⼀⽅、マイナスに影響した銘柄は、楽天銀行、第一三共、ペプチドリームなどでした。楽天銀行は、前月株価が大きく上昇した反動と長期金利が低下傾向であったことが嫌気され株価は下落しました。第一三共は、抗がん剤「ダトロウェイ」が肺がんへの適応で米国の迅速承認を取得したことで注目を集めました。しかし、前月にトランプ米大統領が発表した「最恵国待遇価格目標(薬価引き下げ政策)」によって、今後の業績への悪影響が懸念され、株価は下落したと考えられます。ペプチドリームは、軟調なヘルスケアセクターの影響を受けて下落しました。
当月、ロング・ポジションにおいては、中国のFA(ファクトリーオートメーション)需要の回復を見込みSMCの買い増しなどを行いました。一方、上位で保有していた良品計画や楽天銀行は保有株式を一部売却し、ウェイトを引き下げました。また、北里コーポレーションは上場後の株価バリュエーションが当ファンドの目標に到達したため、短期の保有期間でしたが売却しました。ショート・ポジションにおいては、海外における大型受注への過度の期待が業績未達に繋がると考える産業用飛行デバイス企業や、暗号資産に関連した情報開示で株価が急騰している銘柄などの新規売り建てを開始しました。結果、前月に比べグロス・ポジションは増加し、ネット・ポジションは減少しました。
当月は、中小型成長株として投資を行っている「ライズ・コンサルティング・グループ」についてご紹介します。
同社は、2023年9月に東証グロース市場へ上場した新興の総合コンサルティング会社です。あえてサービス領域を限定せず、顧客企業の成長に必要な支援をハンズオンで提供しています。このアプローチは、業界大手のベイカレントに類似したビジネスモデルといえます。
上場後、事業基盤の整備のための人員増強により利益成長が一時的に鈍化し、株価は低迷しました。また、筆頭株主だった未公開株ファンドの持ち株売却懸念も株価の重石になっていたと考えられます。しかし、このような中で同社は2025年4月にソフトウェアテスト大手のSHIFTと資本業務提携を締結し、当該ファンド保有株をSHIFTが取得した結果、潜在的な売り圧力が解消されました。さらに、その後の決算説明会で同社初となる中期経営計画を発表したことで、株価は大幅に上昇し上場来高値を更新しました。
当ファンドでは、IT人材が豊富なSHIFTとの提携により、これまで以上にITコンサルティング案件の受注が加速するとみており、従来を上回る売上成長が期待できると考えています。一方、現状の市場コンセンサスは依然として業界平均並みの成長と評価する向きが大勢です。当ファンドの投資仮説のとおり、ITコンサルティング領域の強化により、業界平均を上回る成長が実現できれば、株価の上昇余地は大きいと判断しています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年5月の運用コメント
株式市場の状況
2025年5月、日本株式市場の代表指数であるTOPIX(配当込み)が前月末比5.10%の上昇、日経平均株価も同5.33%の上昇となりました。当月の日本株式市場は、月前半に大幅上昇した後、月半ばに調整を挟みつつも月後半にかけて持ち直し、レンジ内での回復基調を維持したまま当月を終えました。
月前半は、前月末から続く米国の関税交渉進展への期待が支援材料となったことや、日銀が展望リポートで実質GDP成長率と物価上昇率の見通しを下方修正し追加利上げに慎重な姿勢を示したことや進行した円安も相まって、株式市場は堅調に推移しました。こうした中、米英貿易協定の合意や米中双方による市場の想定以上の関税率の引き下げを受け、指数は大幅に上昇しました。月半ばには好材料が一巡したことに加え、円高・ドル安の進行や、米国債格下げをきっかけに米国の財政悪化懸念が高まったことも相場の重荷となりました。月後半にかけては、米国による対EU追加関税の延期や、日本国内での超長期国債発行計画の見直し観測による円安の進行等により主力株を中心に買いが入り、日本株式市場は再び上昇に転じました。さらに、28日に米国際貿易裁判所がトランプ政権の関税政策を違法と判断し関税の差し止めを命じたことを受けて円安が加速し、株式市場も大幅高となりました。しかしその後、米連邦巡回区控訴裁判所が関税差し止めの執行を一時的に停止する判断を下したことでドル円相場とともに株式市場は反落しました。
結果として、米国の関税政策をめぐる不透明感に振り回されながらも、日本株式市場は前月末比で上昇して取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐4.11%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、楽天銀行、ヒューマンテクノロジーズ、良品計画などでした。楽天銀行とヒューマンテクノロジーズは、両社とも堅調な業績拡大を見込む2026年3月期業績予想を好感し株価は上昇しました。良品計画は、既存店月次売上高が前月においても引き続き好調に推移していることが評価され株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、ペプチドリーム、リガク・ホールディングス、ニトリホールディングスなどでした。ペプチドリームは、2025年12月期第1四半期決算で営業赤字幅が前年同期比で拡大したことが嫌気され株価は下落しました。リガク・ホールディングスは、前年同期比で営業減益となった2025年12月期第1四半期決算が株式市場の失望を招き株価は下落しました。ニトリホールディングスは、今期の為替予約を147円台で実施したため、円高時の原価低減効果が限定的になったことが嫌気され株価は下落しました。
当月、ロング・ポジションにおいては、株価上昇に伴い目標株価に近づいた人材活用の支援システムを手掛けるプラスアルファ・コンサルティングの保有株式を全売却しました。ショート・ポジションにおいては、株価上昇の反面、業績拡大の鈍化が見込まれる映画会社と、米トランプ政権による相互関税と円高の影響を強く受けると考えられる自動車メーカーの新規売り立てを開始しました。結果、前月に比べグロス・ポジションは減少し、ネット・ポジションは増加しました。
当月は、当ファンドのパフォーマンスに大きくプラスに寄与した「楽天銀行」について、足元の業況をご紹介します。
同社は、楽天グループのフィンテック部門における主要な金融事業会社であり、国内最大規模のインターネット専業銀行です。当ファンドでは、従来型の銀⾏とは一線を画す独⾃のビジネスモデルによる⾼ROE(株主資本利益率)と中⻑期的な成⻑性に着目し、当ファンド設定時より投資を継続しています。
2025年3月期の前半は、楽天グループのフィンテック部門の再編が検討され始めたことによる先行費用の計上が嫌気され株価は低迷しました。しかし、その後は2024年3月および7月の日銀による利上げの恩恵を受けて業績拡大が加速したことに加え、9月末にフィンテック部門の再編が取り止めになったことが公表され、株価は上昇に転じました。
2025年3月期実績は、前年同期比で経常収益が33.7%増、経常利益が47.8%増と大幅な増収増益となりました。また、2026年3月期の業績予想は、前年同期比で経常収益33.7%増、経常利益27.5%増が示されました。いずれも、従来型の銀行だけではなく他のインターネット専業銀行を大きく上回る成長率です。金利がある世界では、銀行業にとって預金の獲得が成長の源になりますが、1億IDを超す楽天経済圏の会員にアクセスできることで他社と差をつけています。
同社の株価バリュエーションはその独自性に株式市場の注目が集まる中で切り上がってきました。しかしながら、当ファンドでは、同社の中長期的な成長余地、今後の利上げによる収益の上乗せの可能性を鑑みて、引き続きポートフォリオ上位で保有を継続する方針です。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年4月の運用コメント
株式市場の状況
2025年4月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比0.33%の上昇、日経平均株価は同1.20%の上昇となりました。当月の日本株式市場は、米国の通商・金融政策を巡る不透明感に大きく揺さぶられる展開となりました。
月前半には、米国においてスタグフレーション(景気の後退と物価の上昇が同時進行する経済状況)の懸念が強まる中、トランプ政権が全世界を対象とした最大50%の「相互関税」を発表し、中国やEUが即座に報復措置を講じたことで、世界的にリスク回避の動きが広がりました。これを受けて、日本株式市場は大幅な下落となり、先物市場では「サーキットブレーカー」が発動されるなど、市場の混乱が際立ちました。その後、9日に米政府が一部関税の90日間一時停止を発表すると、過度な悲観ムードが和らぎ、市場は急反発しました。ただし、翌10日には米国が対中関税を累計145%まで引き上げる方針を明らかにしたことで、市場は再び警戒感を強めました。加えて、トランプ米大統領が米連邦準備制度理事会(FRB)に利下げを要求し、パウエル議長の解任懸念が浮上したことにより、FRBの独立性に対する不信感が高まりました。この影響で、米国市場では株式・債券・ドルがそろって下落する「トリプル安」となり、日本株式市場でも上値の重い展開が続きました。
一方、22日にはベッセント米財務長官が「関税は持続不可能」との見解を示したほか、23日にはトランプ米大統領がパウエル議長の解任を否定したとの報道が伝わったことで、市場には安堵感が広がり、日本株式市場も上昇に転じました。さらに、対中国の関税率を見直す旨の報道も好感され、米中対立の緩和への期待からリスクオン姿勢が続き、日本株式市場は前月末比で上昇して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.24%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、良品計画、ギフトホールディングス、ライズ・コンサルティング・グループなどでした。良品計画は、2025年8月期の業績予想を上方修正したことが好感され株価は上昇しました。ギフトホールディングスは堅調な直営店月次売上と、トランプ政権の相互関税による貿易の不確実性から株式市場の資金が内需企業に移ったことで、前月下落した株価が反転したと考えられます。ライズ・コンサルティング・グループは、SHIFTとの資本業務提携が発表されたことや引き続き力強い成長を見込む2026年2月期業績予想が開示されたことで株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、ペプチドリーム、楽天銀行、ルネサスエレクトロニクスなどでした。ペプチドリームは、特段の悪材料はありませんでしたが、トランプ政権の相互関税に対する懸念がヘルスケアセクター全般及んだことで株価は軟調に推移したと考えられます。楽天銀行は、日本銀行による政策金利の一段の引き上げが先々に遠のいたことが嫌気されました。ルネサスエレクトロニクスは、2025年12月期第1四半期決算において前年同期比減収減益となったことやトランプ政権の相互関税の影響を懸念して株価は下落しました。
当月、ロング・ポジションにおいては、ソフトウェアテストを手掛けるSHIFT、国内トップの家具・インテリア製造小売りのニトリホールディングス、人材活用の支援システムを手掛けるプラスアルファ・コンサルティングの新規組み入れを開始しました。一方、自動車業界向けの売上比率が大きいルネサスエレクトロニクス、投資をしている他の銀行株と比較し株価上昇余地が乏しくなったと判断した千葉銀行の全売却を行いました。ショート・ポジションにおいては、主要製品の原材料高の影響を強く受ける可能性が高い電子部品メーカーなどを売り増しした一方、業績回復が継続している外食チェーンなどの買戻しを行いました。結果、前月に比べ、グロス・ポジション、ネット・ポジションともに上昇しました。
当月は、新規に投資を開始した「SHIFT」についてご紹介します。
SHIFTはソフトウェアテストと品質保証に特化したIT関連企業です。ソフトウェアテストとは、ソフトウェアが仕様通りに動作するかを検証する工程を指します。この工程は主にソフトウェア開発会社の内製で行われていますが、人手不足や第三者による客観性という観点から外部委託へ移行する動きがあり、同社はこの流れをとらえて高成長を続けてきました。同社によると、日本におけるソフトウェアテストの外注比率は依然として1%程度に留まっており、今後の成長余地は極めて大きいことがわかります。さらに、近年ではテスト業務に留まらず、システム開発業務にも進出するなど事業領域の拡大を進めています。
同社の成長の原動力は、安定的にかつ高品質なエンジニアリソースの確保にあります。これは、IT未経験者を対象とした独自の適性検査による大量採用と、その後の社内教育・研修制度により短期間でのスキルアップを可能にしていることに起因していると当ファンドでは考えています。
2024年8月期は人材採用を積極化しすぎたことによる稼働率の低下で業績が鈍化し、株価の急落を招きました。しかし、2025年8月期の中間決算では、採用を一時的に抑制し、受注案件を選別することで収益性の回復が確認されました。当ファンドでは、国内におけるソフトウェアテストの外注率上昇という構造的な追い風の下、同社の中長期的な高成長が続くと見込み、投資を開始しました。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年3月の運用コメント
株式市場の状況
2025年3月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比0.22%の上昇、日経平均株価は同4.14%の下落となりました。当月の日本株式市場は、米国の関税政策に対する不安や地政学的リスクの影響を受けて投資家心理が動揺し、荒い値動きが続きました。
月前半にはトランプ米大統領の相次ぐ関税発動によって世界的な景気減速懸念が台頭し、景気敏感株を中心に日本株式市場は大きく下落しました。
月半ばには植田日銀総裁の利上げ継続を示唆する発言、フィラデルフィア半導体株指数(SOX指数)の大幅上昇、ウクライナ情勢を巡る地政学的リスクの後退などに加え、ウォーレン・バフェット氏が率いる米国Berkshire Hathaway社による日本の商社株の保有増が好感されてバリュー株を中心に買いが集まり、日経平均株価が弱含むのに対してTOPIXは底堅く推移し、日経平均株価をTOPIXで除したNT倍率は5年ぶりの低水準となりました。
月後半に入ると、トランプ米大統領が輸入車に対して一律25%の関税を課すと発表したことで自動車株や半導体株が大きく売られ、リスク回避ムードが強まりました。さらに、米国で物価上昇と景気停滞が同時に起きる「スタグフレーション」への懸念が一層強まり主要株価指数が大きく下落したことを受け、日本株式市場もほぼ全面安となり、日経平均株価は約7か月半ぶりの安値で当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.77%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、楽天銀行、MIC、DMG森精機などでした。楽天銀行は、国内の利上げ期待の高まりが株価を押し上げたと考えられます。MICは、前月の業績上方修正の後から株価上昇が続いていますが、来期以降の業績拡大期待が高まったためと考えられます。DMG森精機は、欧州連合(EU)が国防費を大幅に増額する計画を発表した連想から株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、ルネサスエレクトロニクス、ギフトホールディングス、MARUWAなどでした。ルネサスエレクトロニクスは、主要な需要先である自動車業界の不透明感や預託金を提供しているサプライヤーの財務不安が高まったことを嫌気され株価は下落しました。ギフトホールディングスは、当月発表された2025年10月期第1四半期決算が前年同期比で減益になったことで株価は下落しました。MARUWAは、AI(人工知能)半導体及びデータセンターに対する投資抑制への警戒から株価は下落しました。
当月、ロング・ポジションにおいては、エアコンの世界的大手であるダイキン工業、中堅化学メーカーの大阪ソーダの新規投資を開始しました。一方、相対的な株価上昇余地が乏しいと判断した京成電鉄、東洋炭素などの全売却を行いました。ショート・ポジションにおいては、主要製品の原材料高の影響を強く受ける可能性が高い電子部品メーカーなど複数銘柄の新規のショートを開始しました。結果、前月に比べ、グロス・ポジションは上昇し、ネット・ポジションは減少しました。
当月は、当ファンドの保有銘柄である「大阪ソーダ」についてご紹介します。
大阪ソーダは、基礎化学品や機能化学品を中心に展開する化学メーカーですが、近年はヘルスケア事業が特に急速な成長をみせています。
同社はGLP-1受容体作動薬(糖尿病や肥満治療薬の有効成分)の原料となる、液体クロマトグラフィー用シリカゲルの製造に携わっています。GLP-1市場の旺盛な需要に対応すべく、欧米の大手製薬会社からの要請に基づき増産の前倒しと追加増産を計画しております。2024年12月時点で、2024年から2025年にかけて生産キャパシティは2倍に増強される予定で、その後の追加の増産も検討されております。
加えて、同社は機能化学品事業において半導体やプリント基板で使用されるアリルエーテル類やUV硬化インキに使用されるダップ樹脂の製造に携わっております。これら製品の世界シェア1位であり、今後も継続的な成長が期待されます。
当ファンドでは、これらの事業拡大施策がけん引し、2026年3月期以降も全社で高い利益成長が期待できると考えています。株価は化学品市況の影響を受けた業績のダウンサイクルにより、高値から調整局面にあり低位で推移していますが、収益性の高いヘルスケア事業の成長に伴い、次第に同社全体の収益性と企業価値評価は高まると考えています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年2月の運用コメント
株式市場の状況
2025年2月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比3.79%の下落、日経平均株価は同6.11%の下落となりました。当月の日本株式市場は、トランプ米大統領の関税政策に関する言動に振り回され、月後半にかけて大幅な下落となりました。
月前半にトランプ米大統領がメキシコ、カナダ、中国に対する追加関税の検討を表明したことを受けて日本株式市場は急落しましたが、その後メキシコとカナダの関税発効が延期され株式市場は一時的に回復しました。しかし、複数の米国経済指標の結果からスタグフレーション(景気の後退と物価の上昇が同時進行する経済状況)懸念が再浮上する中で投資家は慎重な姿勢を保ち、日本株式市場も方向感のない、上値の重い相場が続きました。
月後半には、日銀の追加利上げ観測が高まり国内長期金利は一時約15年ぶりの高水準まで上昇しました。また、米国の消費者信頼感指数や購買担当者景気指数(PMI)が予想を下回る結果となり、米国経済の先行きに対する懸念が強まりました。これを受けて、為替市場では円高ドル安が進行し、日本株式市場の重石となりました。さらに、トランプ米政権による対中半導体規制強化の観測や、米国ハイテク株の下落、米国の関税政策を巡る不透明感などが影響し、日本株式市場は大幅に下落し当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.32%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、楽天銀行、MIC、ルネサスエレクトロニクスなどでした。楽天銀行は、資金運用収益の拡大や事業規模拡大による経営効率の改善により2025年3月期業績予想を上方修正したことで株価は上昇しました。MICは、2025年3月期業績予想を上方修正したことが好感され株価は上昇しました。ルネサスエレクトロニクスは、2024年12月期決算で在庫調整が進み、業績ボトムアウトの可能性が高まったことが好感され株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、I-ne、第一三共、セブン&アイ・ホールディングスなどでした。I-neは、2025年12月期の会社業績予想が市場期待値に届かなかったことから株価は大きく下落しました。第一三共は、2025年3月期第3四半期決算がコロナウイルスワクチンの需要減少などから市場予想を下回ったことで、株価は大きく下落しました。セブン&アイ・ホールディングスは、創業家によるMBO非上場化スキームの検討が打ち切りになったと発表されたことを嫌気して株価は下落しました。
当月、ロング・ポジションにおいては、セラミック基板の世界的大手メーカーであるMARUWA、中堅化学企業の日油、東北地盤のエネルギー商社カメイの新規投資を開始しました。一方、2025年3月期以降の業績踊り場が予想されるSUBARU、当面の業績成長を株価は織り込んだと判断したアドバンテストの全売却を行いました。ショート・ポジションにおいては、新興AI(人工知能)企業に対する新規のショートを開始するとともに、インデックス先物を前月に続き売り建てました。一方、決算を確認し株価の値下がり余地が縮小したと判断した銘柄の買戻しを行いました。結果、前月に比べ、グロス・ポジション、ネット・ポジションともに減少しました。
当月は、当ファンドの保有銘柄である「第一三共」についてご紹介します。
国内の大手製薬会社である同社は、ADC(抗体薬物複合体)による抗がん剤の開発に注力しており、同分野ではトップランナーの一社です。現在、同社のADCパイプラインには、英国のアストラゼネカ社と開発・販売契約を結んでいるエンハーツ(T-DXd)、ダトロウェイ(Dato-DXd)、米国メルク社と開発・販売契約を結んでいるHER3-DXd、I-DXd、R-DXdなどがあり、複数の臨床開発が進行しています。
同社の業績を牽引しているのはエンハーツであり、2025年3月期の売上高は5,500億円程度まで拡大する見通しです。今後も乳がんの投与対象患者数の増加や、他のがん種への適応拡大により、同薬剤のピーク時の世界的な売上高は1兆1,000億円程度まで拡大すると予想されます。
一方で、同社の株価は昨秋から軟調に推移しています。これは、昨年の学会でダトロウェイの肺がんデータが公表された際、一部のデータが統計学的に有意な差を示せなかったことで、同薬剤への期待値が大幅に低下したことが主因と考えられます。しかし、ダトロウェイについては、2025年後半にアストラゼネカ社のバイオマーカーを用いた肺がんの臨床データが開示される予定です。さらに、2026年以降はメルク社との共同開発品についても順次データ開示が期待されており、これが株価反転の契機となる可能性があると考えています。現状の株価は、エンハーツの売上高1兆円が達成できれば正当化される水準まで下落していることから、ダウンサイドは限定的と判断し保有比率の引き上げを行っていく方針です。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2025年1月の運用コメント
株式市場の状況
2025年1月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比0.14%の上昇、日経平均株価は同0.81%の下落となりました。
月前半は、米国の堅調な景況感指数や雇用統計の結果を受け、米国の利下げ期待の後退から日米長期金利が上昇したことや、米バイデン政権がAI(人工知能)向け半導体の輸出規制を強化する計画であると報じられたこと、その後当規制案が発表されたこと等を受け、株式市場は下落しました。
月半ばには、日銀総裁および副総裁から当月の金融政策決定会合で「利上げを行うかどうか議論して判断する」と、利上げを行う可能性が示唆されたことで円高が進行し株式市場の重しとなりました。しかし、昨秋からのレンジ下限として意識されている水準に近づくと下げ止まりの動きを見せ、株式市場は一転して上昇いたしました。
月後半は、トランプ米大統領が公約に掲げてきた対中関税の即時発動を見送ったことや、ソフトバンクグループ、OpenAI(米国)、Oracle社(米国)等が今後4年間で米国のAI開発事業に最大5,000億米ドルを投資すると発表し、AI・半導体関連銘柄が上昇をけん引したことなどにより、株式市場は堅調に推移しました。
一方、月の終盤にかけては、中国のAI開発企業DeepSeekが、米国製競合モデルを上回る性能を持った大規模言語モデルを低コストで開発したと公表したことで、米半導体企業の独占的地位が揺らぐとの警戒感から日米のAI・半導体関連銘柄が大幅に下落し、株式市場全体を下押しする局面がありました。しかし、月末にかけては揺り戻しの動きが見られ、前月末と概ね同水準で当月の取引を終えました。
当月もしばらく続くレンジ内での推移に終始した格好となりました。また、月中に日銀は政策金利の0.25%の引き上げを実施いたしましたが、事前の日銀総裁および副総裁の発言や、利上げ観測報道で市場への織り込みが進んでいたことから、影響は限定的なものとなりました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐1.00%の下落となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、良品計画、楽天銀行、I‐neなどでした。良品計画は、2025年8月期第1四半期連結決算において国内外の事業で堅調な業績を示したことで株価は上昇しました。楽天銀行は、日本銀行による政策金利の引き上げが業績を押し上げるとの期待から株価は上昇しました。I-neは、特段のニュースはなく、前月の株価下落からの反発と考えられます。
⼀⽅、マイナスに影響した銘柄は、ペプチドリーム、サイゼリヤ、富士電機などでした。ペプチドリームは、2024年12月期の業績が大きく伸びる見通しのため、2025年2月に発表予定の新年度の会社計画に対する反動減への警戒から株価は大きく下落しました。サイゼリヤは、2025年8月期第1四半期決算において、国内事業の原材料高、中国事業の既存店売上高の減少などから会社予算を下回ったことが嫌気されました。ただし、同社の長期的な競争優位性は変化していないと当ファンドでは考えています。富士電機は、2025年3月期第3四半期決算において、主力事業の一つである半導体の見通しを自動車市場の不透明感から引き下げたことが嫌気されたと考えられます。ただし、同社についても当ファンドではエネルギーなど他に力強く成長している事業を有していること、半導体も一旦の在庫調整を経た後は成長に回帰すると考えており、悲観していません。
当月、ロング・ポジションにおいては、富士電機、サイゼリヤなど既存投資先の中から株価下落により上昇余地が高まったと考えられる銘柄の買い増しを行う一方、当初の当ファンドの期待に対して成長鈍化が認められると判断したマネジメントソリューションズ、アンビスホールディングスなどを全売却しました。ショート・ポジションにおいては、好決算を発表したインターネット専業銀行の一部のポジションなどを買い戻す一方でインデックス先物の売りポジションを建てました。結果、前月に比べ、グロス・ポジションは増加し、ネット・ポジションは減少しました。
当月は、2024年12月より投資を開始した「セブン&アイ・ホールディングス」についてご紹介します。
同社は国内外のコンビニエンスストア(コンビニ)事業を中心とする総合小売企業です。同社の株価は、カナダのコンビニ大手Alimentation Couche-Tard社(クシュタール社)からのTOB(株式公開買付け)の打診を受けて以降、堅調に推移しています。これまで同社は高収益のコンビニ事業を有する一方で、低収益の総合スーパー(GMS)事業やスーパーマーケット事業により企業全体の収益性を下げていたため、企業価値のディスカウント要因になっていました。しかし、今回の買収提案を受けたことで、事業構造改革のスピードを加速させ、企業価値の向上を目指す方針を打ち出しています。
具体的には、国内外のコンビニ事業に経営リソースを集中させる一方で、コンビニ以外の流通事業や金融事業といった非コア事業については、外部資本を活用しながら持分法適用会社へ移行させることを検討しています。また、運営体制を一本化することで、日本のコンビニ事業の強みを海外へ迅速に展開できるようになり、海外事業の収益基盤の強化が期待されます。さらに、非コア事業の株式の一部売却によるキャッシュインが見込まれるため、その資金を米国事業への投資や株主還元の強化に充てる可能性が高く、企業価値の向上につながると考えます。
当ファンドでは、事業構造改革の進展により、2027年2月期には営業利益が約6,000億円に達すると予想しています。クシュタール社によるTOBや創業家によるMBO(経営陣が参加する買収)の成否は現時点では予測困難ですが、中期的な利益成長を考慮すれば、現在の株価は依然として割安と判断し、新規に投資を開始しました。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年12月の運用コメント
株式市場の状況
2024年12月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比4.02%の上昇、日経平均株価は同4.41%の上昇となりました。年間では両指数とも2年連続で上昇し、年末終値としては日経平均株価が最高値を更新しました。
月前半には、厚生労働省が年金積立金管理運用独立行政法人(GPIF)を通じて運用する資産の利回り目標を引き上げる方針を明らかにしたことで、日本株式の資産配分比率が高まるとの思惑が高まったことや、好調なハイテク株に支えられた堅調な米国株式市場、さらには米国の利下げ鈍化懸念からの円安進行等が日本株式市場の上昇につながりました。
月後半には、18日に米連邦準備制度理事会(FRB)は米連邦公開市場委員会(FOMC)において予想通り政策金利の引き下げを決定し、2025年については2回の利下げに留まることを示唆しました。これを受けて米国長期債利回りは上昇し、米国株式市場は調整に転じ、その影響で日本株式市場も軟調に推移しました。しかしながら19日には日銀は金融政策決定会合にて金利を据え置くことを決定し、その後の記者会見で植田日銀総裁がハト派的な発言を行ったことで為替市場では円安ドル高が進みました。その後は好調な米国の半導体株及びさらなる円安に支えられ、日本株式市場は再び上昇に転じ、27日には日経平均株価は4万円の大台を回復しました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.40%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、良品計画、カヤバ、ヒューマンテクノロジーズなどでした。良品計画は、好調な月次業績と新社長による海外事業の成長期待の高まりが株価を押し上げたと考えられます。カヤバは、円安による収益拡大が意識され株価は上昇しました。ヒューマンテクノロジーズは特段の材料はなく、前月の株価下落の反動で株価は反発したものと考えます。
⼀⽅、マイナスに影響した銘柄は、ペプチドリーム、I-ne、リガク・ホールディングスなどでした。ペプチドリームは、研究開発説明会が終了し短期的な材料出尽くしとなったため株価は軟調に推移しました。I-neは、中国市場からの撤退が発表されたことが嫌気されました。しかしながら、当ファンドでは当該事業は赤字が続いていたことに加え、年を追うごとに事業環境が悪化していたため賢明な判断と評価しています。リガク・ホールディングスは、前月に発表された2024年12月期第3四半期業績において、直近四半期の売上高が前四半期比で減少したことが尾を引いていると考えています。
当月、ロング・ポジションにおいては、買収提案による事業の選択と集中が加速することが期待されるセブン&アイ・ホールディングス、構造改革による業績改善が期待されるデンカなどに投資を開始しました。ショート・ポジションにおいては、日系自動車メーカーの経営統合の協議入りが発表されたため、関連する銘柄について買戻しを行いました。結果、前月に比べ、グロス・ポジション及びネット・ポジションともに増加しました。
当月は、当ファンドの保有銘柄である「サスメド」についてご紹介します。
同社は、治療用アプリの開発とブロックチェーンを使った臨床治験システムの提供を行っている会社です。治療用アプリは、スマートフォンアプリの形態をした治療手段であり、医薬品、医療機器に次ぐ第3の治療法として注目されており、海外では市場が急拡大しています。同社は、既に国内の製造販売承認を取得した不眠障害治療アプリに加え、慢性腎疾患、乳がんなどの分野で複数のアプリを開発中です。製薬会社とのアライアンス(異なる企業や組織が協力関係を築き、共同で目標を達成するために提携すること)は、不眠障害治療アプリは2021年12月に塩野義製薬㈱と販売提携契約を締結したほか、あすか製薬㈱や杏林製薬㈱とも共同研究開発および販売契約を締結しています。製薬会社とのアライアンスが増加している背景は、治療用アプリの市場が拡大していることに加え、治療用アプリの開発は、医薬品の開発に比べて大幅に開発コストを抑えられることが背景にあると考えられます。
2024年1月、同社は厚生労働省に申請していた不眠障害治療アプリの保険適用希望を取り下げたことで、同社の株価は急落しました。この背景には、厚生労働省がガイドラインを改訂し、治療用アプリの位置づけが変更されたことにあります。従来、治療用アプリは認知行動療法を基にした手法として保険適用が認められていましたが、新ガイドラインでは「疾患治療用プログラム機器」として、特定保険医療材料に該当する場合にのみ保険適用される形に変更されました。同社の不眠障害治療アプリは、従来の認知行動療法を基にした保険適用を前提として申請していたため、新しい基準では保険適用が困難となったのです。
ガイドライン改定を受け、同社は2024年8月に不眠障害治療アプリの製造販売承認事項一部変更承認申請を行いました。疾患治療用プログラム機器として認可を取得し、2025年中の保険適用を目指しています。既に販売済みの他社の治療アプリも同様の手続きにより販売が継続されていることから、2025年中の保険適用の可能性は高いとみています。当ファンドでは、保険収載後の不眠障害治療アプリの売上高をピーク時70億円程度と見込んでいます。また、治療用アプリは粗利率が高いため、2026年6月期には営業利益は黒字転換し、2028年6月期営業利益25億円と予想しています。こうした長期的な成長性に対し株価は割安と考え、投資を行っています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年11月の運用コメント
株式市場の状況
2024年11月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比0.51%の下落、日経平均株価は同2.23%の下落となりました。
月前半は一進一退の展開となりました。5日に実施された米大統領選挙で共和党のトランプ前大統領が優勢と伝わったことから日経平均株価は大幅に上昇し、7日には40,000円に迫る場面もありました。しかしその後、トランプ次期米大統領が政権人事で対中強硬派の人物を起用する方針が報じられ、次期政権が掲げる関税強化策への警戒感が強まったことで半導体関連株に売り圧力がかかり、株式市場は下落に転じました。一方、14日には米連邦準備制度理事会(FRB)のパウエル議長が「利下げを急ぐ必要はない」旨の発言をしたことで円安が進行し輸出関連株が買われ、半導体関連株の反発もあって株式市場の連日の下落が一服しました。
月後半は狭いレンジで推移し、米国の金融政策の先行き不透明感や米国半導体株の動向に一喜一憂する動きが続きました。また、トランプ次期米大統領が中国、メキシコ、カナダに対する関税措置を発表したことを受け、相場は軟調な動きが続き、前月末比で下落して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.46%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、楽天銀行、良品計画、清水建設などでした。楽天銀行は、2025年3月期第2四半期決算で経常利益が前年同期比で37.8%増と好調に推移したことで株価は上昇しました。良品計画は、社長交代にともなう新たな経営方針が示されたことを好感し株価は上昇しました。清水建設は、2025年3月期第2四半期決算で業績のボトムアウトが確認されたこと、政策保有株式の縮減計画を前倒しする新たな計画を発表したことで株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、ヒューマンテクノロジーズ、アンビスホールディングス、DMG森精機などでした。ヒューマンテクノロジーズは、2025年3月期の業績予想を上方修正しましたが、市場期待値を下回ったため株価は下落したと考えられます。アンビスホールディングスは、2025年9月期の連結業績予想において、戦略的な人員増強によるコスト増で業績の踊り場を迎えることが嫌気され、株価は下落しました。DMG森精機は、需要の低迷に加えシステム投資に関連する一時的な費用の発生で2024年12月期の業績予想を下方修正したことで、株価は下落しました。
当月、ロング・ポジションにおいては、社会インフラやデータセンター分野の投資拡大の恩恵を受けると考えられる富士電機などに投資を開始しました。一方で、株価上昇に伴い楽天銀行の投資ウェイトを引き下げました。ショート・ポジションにおいては、業績悪化が懸念される大手自動車メーカー、利上げの恩恵を相対的に受けづらいと考える地方銀行などの新規の売建てを開始しました。結果、前月に比べ、グロス・ポジション及びネット・ポジションともに減少しました。
当月は、当ファンドで前月より投資を開始した「リガク・ホールディングス」についてご紹介します。
同社は、1951年に設立された、X線分析を中心とした計測機器の開発・製造を行う企業です。特にX線回折機器の分野では国内シェア75%を誇り、世界市場でも僅差の第2位の地位を築いています。
当ファンドが同社に注目した理由は、安定した収益基盤と長期的な成長余地を兼ね備えている点にあります。同社の提供するX線分析機器は、アカデミア、ライフサイエンス分野、そして素材を扱う企業の研究開発部門などで幅広く利用されています。これらの機器は研究開発の基礎的な装置として欠かせないものであり、顧客層が多岐にわたることから景気変動の影響を受けにくい安定的な収益基盤を形成しています。
近年では、半導体製造プロセスにおける需要が同社の成長をけん引しています。半導体の微細化や多層化が進む中で、従来の光学技術では対応が難しい計測が必要とされており、非破壊で内部構造や多層膜の状態を正確に測定できる同社のX線分析技術が強みを発揮しています。さらに、X線回折(XRD)やX線反射率(XRR)の技術は、光学や電子線を用いた従来の測定方法と比較して、内部構造を極めて高い精度で検出可能です。このため、次世代半導体技術の開発においても重要な役割を担っています。
以上のように、同社はX線分析機器全体の安定成長に加え、より成長性と収益性の高い半導体製造プロセス向け機器がけん引することで、中長期的に毎年10%以上の成長が期待できると当ファンドでは考えています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年10月の運用コメント
株式市場の状況
2024年10月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比1.88%の上昇、日経平均株価は同3.06%の上昇となりました。
月前半は、全米企業エコノミスト協会の年次総会に登壇したパウエル米連邦準備制度理事会(FRB)議長が今後の利下げについて「急ぐ必要はない」と強調したことや、米国雇用統計が市場予想を大幅に上回ったこと等から利下げ観測が後退したこと、石破茂首相から日銀の早期の追加利上げに否定的な見解が示されたこと等からドル高円安が進行しました。また、中東情勢の悪化により株価が一時的に下落する局面もありましたが、前述のように円安の進行や米国経済の底堅さ、石破政権が岸田前政権の経済政策を継承するとの方針が確認されたこと等から株式市場は上昇いたしました。
月半ばから後半にかけては、オランダの半導体製造装置大手ASML Holding社の決算発表で2025年12月期の業績見通しが引き下げられたことで半導体関連株に売りが広がったことや、日米長期金利の上昇基調の継続が意識されたこと、27日投開票の衆議院選挙で与党自民・公明両党が過半数議席の確保が微妙な状況と報じられたこと等から株式市場は軟調な推移となりました。
衆議院選挙では連立与党が2009年以来15年ぶりに過半数を割り込む結果となり、今後の政権の枠組みは少数与党が政策や法案ごとに野党に協力を求める「パーシャル(部分)連合」になるのではないかという見方が強まりました。財政拡張的な政策を掲げる野党との協力により景気刺激的な政策が実行される可能性が意識されたことや、リスクイベント通過に伴う先物の買戻し等から株式市場は衆議院選挙を境に一転し、前月末比で上昇して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐2.03%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、I-ne、アドバンテスト、ペプチドリームなどでした。I-neは、スキンケア化粧品企業を含む2社の買収を発表し、成長期待が高まったことで株価は上昇しました。アドバンテストは、生成AI(人工知能)に関わる半導体試験装置需要の拡大期待と2025年3月期の連結業績予想を上方修正したことを好感し株価は上昇しました。ペプチドリームは、前月に引き続き、放射性医薬品を中心とした開発パイプラインの充実を評価され株価は堅調に推移したと考えられます。
⼀⽅、マイナスに影響した銘柄は、楽天銀行、東洋炭素、良品計画などでした。楽天銀行は、衆議院選挙の結果、連立与党の議席が過半数を割り込んだことにより、政治の不透明感の影響が日銀の金融政策にまで及ぶとの連想が働き、株価の重しになった可能性があると考えます。東洋炭素は、世界的な電気自動車の販売低迷によって、同社の成長をけん引するSiC(シリコンカーバイド)パワー半導体需要の先行き不透明感から株価は軟調に推移したと考えられます。良品計画は、当月公表された2024年8月期決算において、2025年8月期の連結業績予想が前年同期比で営業減益となったことが嫌気されました。
当月、ロング・ポジションにおいては、当月新規上場したリガク・ホールディングス、株価下落で割安感の強まったと判断した京成電鉄への投資を開始し、既存投資先であるI-ne、清水建設の買い増しを行いました。ショート・ポジションにおいては、大手楽器メーカーの新規の売建てを開始しました。結果、前月に比べ、グロス・ポジション及びネット・ポジションともに増加しました。
当月は、当ファンドで比較的新しく投資を開始した「清水建設」についてご紹介します。
同社は1804年に創業、上場大手ゼネコン4社(清水建設、大成建設、大林組、鹿島建設)の中では最も古い220年の歴史を持つ総合ゼネコン企業です。2020年に予定されていた東京オリンピックに関連する工事が活況だった2016年度から2019年度までは1,200億円を上回る営業利益を計上していましたが、大型再開発案件での受注獲得競争の激化、コロナ禍での資材・エネルギーコストの上昇、労働力不足による人件費上昇などから、近年は急速に業績が悪化し、2023年度には200億円を上回る営業損失を計上する厳しい状態に陥っています。上場大手ゼネコン4社の中でも特に同社の経営環境は厳しく、株価も大きく見劣りしています。
しかし当ファンドでは以下の2点から、同社に対してポジティブに評価しています。
1点目は、業績の底打ちとその先の回復期待です。2023年度の工事損失引当金は前年度に比べて600億程度増加しており、工事進行中案件での赤字認識が進んだことで一時的に期間赤字が拡大したことが推察されます。さらに国土交通省から発表されている建築着工統計調査によると、着工単価が2022年ごろから急速に上昇しており、事業環境の改善が伺えます。大型工事では着工から竣工まで3~5年程度掛かることを考慮すると、同社の業績が今後数年にわたって改善する可能性は高いと考えています。
2点目は、コーポレートガバナンスに関する意識の変化です。建設業では施主と請負業者の長期的な関係構築、営業上の戦略、パワーバランスなど様々な要因から多数の顧客企業の株式を購入する政策保有目的での株式保有が続いてきました。これは工場を持たないこと、重層的な下請け構造などによって設備投資や研究開発費をさほど必要とせず、キャッシュフローが黒字になりやすい建設業の財政事情が許容したことも一因と考えられます。しかし昨今のコーポレートガバナンス意識の高まりから、外部の議決権行使助言会社が政策保有株を過度に保有する企業の取締役選任に反対を推奨していることで、同社に限らず建設大手企業に緊張感が高まっています。実際に同社の井上社長に対する株主総会での再任賛成率は過去2年で約93.3%から約83.7%まで大きく低下しています。このような状況を受け、同社でも保有する政策保有株式を2026年度末までに連結純資産の20%以下まで減らす方針を発表して、資産の効率的な活用を計画しています。前述したように、事業環境が今後改善することで株主還元や資産効率の改善に対する一層踏み込んだ計画が発表されるのではないかと期待しています。
このような点から、業績・資産効率の改善が同社の価値を高め、引き上げていくと考え、積極的に投資する方針です。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年9月の運用コメント
株式市場の状況
2024年9月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比1.53%の下落、日経平均株価は同1.88%の下落となりました。
月前半は米国のISM製造業景況感指数や雇用統計が予想を下回ったことで、米国経済の減速懸念が高まり市場心理に影響を与えました。さらに米連邦公開市場委員会(FOMC)による利下げ期待と日銀の利上げ期待の高まりにより、月半ばにかけて円高が進行しました。このような状況の中、株式市場は一時的に下落した後、反発が見られたものの上値は重く、投資家は慎重な姿勢を維持しました。
月後半はFOMCが0.5%の利下げを決定した後、パウエル米連邦準備制度理事会(FRB)議長が緩和を急がない姿勢を示したことや、日銀が金融政策を現状維持したことから円高が一服し、輸出関連株や半導体関連株の買い戻しが進みました。また、自民党総裁選挙で高市早苗氏が当選し、金融緩和が再開されるとの見通しが高まったことで日経平均株価は26日から27日にかけて大きく上昇しました。しかし、最終的には石破茂氏が勝利し、経済政策への警戒感が高まったことなどから30日の日本株式市場は全面安の展開となり、前月末比で下落して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐1.73%の下落となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、サイゼリヤ、マネジメントソリューションズ、ペプチドリームなどでした。サイゼリヤは、堅調な月次業績と当月末に報道された中国政府の景気刺激策が同社の業績に追い風になると好感され株価は上昇しました。マネジメントソリューションズは、2024年12月期第3四半期決算が前四半期比で増収増益になったことで株価は上昇しました。ペプチドリームは、放射性医薬品を中心とした開発パイプラインの拡充を評価され株価は堅調に推移したと考えられます。
⼀⽅、マイナスに影響した銘柄は、ルネサスエレクトロニクス、DMG森精機、アンビスホールディングスなどでした。ルネサスエレクトロニクスは、半導体関連銘柄に対する慎重姿勢が株式市場で台頭し始めていることが株価の重しになったと考えられます。DMG森精機は前月に引き続き、市場期待値を下回った2024年12月期第2四半期決算が尾を引いたものと考えられます。アンビスホールディングスは、同業他社の診療報酬の不正請求が報道されたことが連想売りを招き株価は下落しました。
当月、ロング・ポジションにおいては、株価下落により割安感が高まったと判断した三菱UFJフィナンシャル・グループ、東洋炭素に加え、直接的な関係はないにも関わらず株価下落に巻き込まれたアンビスホールディングスの買い増しを行いました。ショート・ポジションにおいては、新規の売建てはなく、既存の投資先のポジション調整を行いました。結果、前月に比べ、グロス・ポジションは減少した一方、ネット・ポジションは増加しました。
当月は、当ファンドの保有銘柄である「I-ne」についてご紹介します。
同社は「BOTANIST」や「YOLU」などのヘアケア製品を筆頭に様々な美容関連製品等を企画・販売する新興ファブレス企業(工場を所有せずに製造業としての活動を行う企業)です。製品企画や販売の面でSNSやeコマース(電子商取引)を活用するデジタルマーケティングを強みとしており、新しいトレンドを取り入れた製品をいち早く投入し、小さく事業を始めて育てる手法に特徴があります。類似企業の業績は単一ブランドに依存する傾向がありますが、同社は複数ブランドがヒットしており、この点を当ファンドでは高く評価しています。
一方、前年2月の中期経営計画(中計)発表以降の同社の株価は低迷しています。主な理由として、中計で掲げた2025年12月期の業績目標の達成が現時点で困難であるとの懸念が挙げられ、当ファンドにおいても同様の認識です。中計発表以降、既存製品の主軸である「BOTANIST」、「YOLU」、美容家電の「SALONIA」に次ぐヒットが、新製品カテゴリから出ていないことが成長加速に歯止めがかかっている要因と捉えています。
しかしながら、当ファンドでは以下2点から現在の同社株式は非常に割安であり、魅力的な投資機会であると考えています。
一つ目は、新規の目立ったヒット製品がなくても安定的に一定の成長は見込める点です。前月に発表された 2024年12月期第2四半期決算は、新製品のヒットが乏しかったものの前年同期比で増収増益(売上高4.1%、営業利益6.0%)となりました。新規のヒット製品に乏しくても一定の成長が見込め、ヒット製品が出れば大きな成長が期待できることは同社の魅力であると考えます
二つ目は、2024年12月期から実行税率が下がり、当期純利益の増加が見込める点です。従前、同社の株主構造では留保金課税により実行税率がかなり高くなっていましたが、同社から当月発表された「資本金をその他資本準備金に振り替える手続き」が臨時株主総会で承認されると法定実効税率に近い水準まで下がると考えられます。この実効税率が下がる効果は、税引前利益を一定とした際に当期純利益を約20%押し上げると当ファンドでは分析しています。
当月末の同社株価は1,819円ですが、実効税率が下がることを前提とした当期PER(株価収益率)は10.7倍程度と当ファンドは捉えており、同社は非常に割安であると考えています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年8月の運用コメント
株式市場の状況
2024年8月、日本株式市場の代表指標であるTOPIX(配当込み)は前月末比2.90%下落し、日経平均株価は前月末比1.16%下落しました。
当月の日本株式市場は歴史的な乱高下を演じ、日経平均株価の月間値幅(高値と安値の差、終値ベース)がバブル経済崩壊時期を超えて過去最大となりました。
7月31日の日銀金融政策決定会合での追加利上げが円高を呼び、さらに市場予想を下回った7月の米ISM製造業景気指数で米国景気減速懸念が台頭し円高が一層進行したことで、月前半の日本株式市場はリスク回避の流れが強まり暴落しました。5日には米国経済や雇用の減速への警戒などから円高が大幅に進み、午後には日経平均先物でサーキットブレーカーが13年ぶりに1日に2回発動され、日経平均株価は前日比4,451円の下落と過去最大の値下がりを記録しました。しかしながら翌6日には為替市場がいったん落ち着いたことで日本株式市場も落ち着きを取り戻し、TOPIXおよび日経平均株価は史上最大の上げ幅となりました。加えて、翌7日の内田日銀副総裁のハト派発言も投資家の安心感につながり、月半ばにかけて日本株式市場は急反発しました。
月後半は米国経済への先行きに対する警戒感がひとまず和らぎ、日本株式市場は緩やかなペースで回復し、月前半の急落分の大半を取り戻して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.33%の下落となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、ヒューマンテクノロジーズ、タイミー、アドバンテストなどでした。ヒューマンテクノロジーズは、2025年3月期第1四半期決算において良好な業績を示したことで株価は上昇しました。タイミーは、特段の好材料はなかったものの、同社の属する東証グロース市場のリバウンドが追い風となり、株価は上昇したと考えられます。アドバンテストは、2025年3月期第1四半期決算において通期業績予想を上方修正したことが好感され株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、DMG森精機、サイゼリヤ、千葉銀行などでした。DMG森精機は、2024年12月期第2四半期決算において市場期待値を下回る業績を発表したこと、当月の円高ドル安を嫌気して株価は下落しました。サイゼリヤは、特段の悪材料はありませんでしたが、為替が円高に動いたことで国内事業における将来の値上げ期待が後退するとの懸念を織り込んだ可能性があります。千葉銀行は、2025年3月期第1四半期決算において良好な業績を発表しましたが、前月末の利上げ後の株式市場の急落により、追加利上げには時間がかかるとの失望が株価の重石になったと考えられます。
当月、ロング・ポジションにおいては、中期的に収益性の改善が期待できる清水建設に新規で投資を開始しました。また、当月前半の急落時に既存の投資先であるDMG森精機、三菱UFJフィナンシャル・グループ、良品計画など複数銘柄の買い増しを行いました。一方、京成電鉄は、同社が保有するオリエンタルランドの追加的な売却に時間を要するため、株価の上昇余地は縮小したと判断し全売却しました。ショート・ポジションにおいては、新規の売建てはありませんでしたが、低金利による住宅ローンに成長を依存するインターネット専業銀行など既存の投資先の売り増しを行いました。結果、前月に比べ、グロス・ポジション及びネット・ポジションはともに増加しました。
当⽉は「サイゼリヤ」についてご紹介いたします。
同社は1973年に設立され、国内1,055店舗、海外485店舗(2023年8月末現在)を運営している大手ファミリーレストランチェーンです。お手頃な価格で外食を楽しめるというのが特徴で、若者やファミリー層に高い支持を得ております。同社のメニューは、パスタやピザなど、イタリアンを中心に幅広く展開されています。特に、自社工場での生産から店舗へ直接供給を行う「製造直販業」のシステムを採用することで中間コストを削減し、品質を担保しながらも価格を抑えて消費者に提供しています。
当ファンドでは、➀価格改定による収益性向上への期待、➁海外市場への積極的な展開による成長機会の拡大の2点に期待し、投資を行っています。
①価格改定による収益性向上への期待については、同社は長期間にわたり価格を据え置いてきましたが、原材料費や人件費の上昇に直面しています。一方で国内の最低賃金は毎年上昇しており消費者の購買力が伸びたことから、価格改定の余地が存在します。そのため当ファンドでは、仮に同社が一律数%の値上げを実施した場合でも、客数への影響は限定的で収益性を大幅に向上できると考えています。
②海外市場への積極的な展開は同社が現在進めている成長戦略の柱です。現在は中華圏を中心に店舗数を増やしていますが、現地の商圏人口から考えると中華圏だけでも店舗数が4〜5倍に増加する余地があると試算されます。また、2024年はベトナムに初出店する予定で、東南アジアもさらに拡大が期待できるエリアであると考えます。
以上のように、国内と海外の両面での成長可能性が魅力的な同社ですが、値上げに対しての前向きなコメントを行っていないため、短期的には株式市場における同社への注目度は低い状態です。一方で、長期視点では、国内では実質賃金の上昇が期待できる点など同社にとって価格改定をしやすい状況が想定されることに加え、海外での実績が示されることで同社への評価は高まると当ファンドでは考えています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年7月の運用コメント
株式市場の状況
2024年7月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比0.54%下落し、日経平均株価は前月末比1.22%下落しました。
当月の日本株式市場はボラティリティの大きい相場展開となりました。月前半は、前月からの好調な流れを引き継ぎ堅調に推移しました。米国の雇用統計で労働需給の逼迫が緩和される兆しが見られ、FRB(米連邦準備制度理事会)の年内利下げ観測が高まったことで、長期金利が低下し、米国のハイテク株が上昇しました。日本でも半導体関連銘柄が相場を支え、日経平均株価は連日で史上最高値を更新し、11日には4万2,000円台に到達しました。しかしながら米国消費者物価指数が想定以上に軟化し、米国ハイテク株に利益確定売りが入ったことやドル円が円高方向に振れたことなどから、日本株式市場は下落に転じました。そして月後半に入ると下げが一層加速しました。トランプ氏が大統領選で優勢と伝わると、米中対立の深刻化やドル高是正などの自国優位政策が懸念され、半導体関連株に売りが膨らみ、日本株にも影響が及びました。さらに日銀の追加利上げやFRBの利下げ観測から「円キャリー取引」の巻き戻しが発生し、ドル円は一時151円台を付け、日本株式市場も幅広く売りが広がり、日経平均株価は3万8,000円を割り込む水準まで大幅に下落しました。
31日に日銀は金融政策決定会合で政策金利を0.25%程度に引き上げることを決定し、国債買い入れの減額計画も明らかにしました。また、米国政府が対中国の半導体輸出規制で日本などを除外すると報じられると、半導体関連株が反発し日本株式市場は下げ幅を縮小して当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.35%の下落となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、楽天銀行、ペプチドリーム、アンビスホールディングスなどでした。楽天銀行は、日本銀行による追加利上げ期待の高まりと月末の金融政策決定会合で利上げが決められたことを好感し、当月の株価は上昇しました。ペプチドリームは、前月に引き続き株価が堅調に推移しました。放射性医薬品分野における潜在成長力に注目が集まったためと考えられます。アンビスホールディングスは、施設数の順調な拡大が成長期待の醸成につながり株価を押し上げたと考えられます。
⼀⽅、マイナスに影響した銘柄は、ルネサスエレクトロニクス、ヒューマンテクノロジーズ、DMG森精機などでした。ルネサスエレクトロニクスは、2024年12月期第2四半期決算発表において、第2四半期の実績及び第3四半期の業績見通しが株式市場の期待に届かなかったことを嫌気されて株価は下落しました。ヒューマンテクノロジーズは、特段の悪材料はなかったものの、金利の先高観が同社の属する東証グロース市場全般への回避につながり株価は軟調に推移したと思われます。DMG森精機は、国内完成車メーカーの認証不正による自動車生産の混乱が工作機械投資にネガティブな影響を与えることを懸念して株価は軟調に推移しました。
当月、ロング・ポジションにおいては、後述するタイミーに新規で投資を開始しました。また、カヤバなど株価上昇余地の大きいと考える銘柄の買い増しを行いました。一方、中国景気の低迷が長期化する懸念からリンナイを全売却しました。ショート・ポジションにおいては、低金利による住宅ローンに成長を依存するインターネット専業銀行、現在トップシェアではあるものの今後の競争激化が懸念される半導体製造装置メーカー、デジタルを活用した新サービスへの期待から株価が急騰した不動産開発会社への新規の売建てを開始しました。結果、前月に比べ、グロス・ポジション及びネット・ポジションはともに減少しました。
当月は新規上場時に投資を開始した「タイミー」についてご紹介いたします。
同社は、スキマバイトと呼ばれる短時間・日払いのアルバイトマッチングサービスを展開しており、ワーカーの「働きたい時間」とクライアントの「働いてほしい時間」を効率的にマッチングするのが特徴です。日本では、高齢化の進展による労働力不足や若者の働き方の多様化により短期時間労働の需要が増加しており、外食産業などのサービス業において人手不足が深刻な問題となっています。こうした課題を解決するため、同社は急速に事業を拡大しています。
同社は2018年8月にサービスを開始し、現在では業界トップの地位を確立しています。同社の強みは以下の3点にあります。1点目は、クライアントに対する専門的なコンサルティングです。業界別専任チームによるアルバイトのマニュアル作成や、新店開業に必要な人材確保など、クライアントの事業運営における課題解決をサポートしています。2点目は、ワーカーとクライアントの相互レビューシステムです。これにより、双方の信頼性が高まり、効率的なマッチングが可能となります。3点目は、先駆者メリットが大きいビジネスモデルです。マッチングビジネスは、既に活気のあるプラットフォームにより多くの人が集まる傾向があり、さらに労働規制が複数のマッチングサービスの利用を制約するため、同社が有利な立場に立っています。
現時点で、同社のクライアントは物流、飲食、小売りの3業種が中心ですが、これらの業種だけでもスキマバイトの潜在市場は非常に大きいと考えます。さらに、今後は宿泊施設や介護施設などの新たな業種への展開も予定しています。主な競合他社としてリクルートホールディングスなどが参入を予定している点には注意が必要です。しかし、当ファンドでは同社の今後3年間の営業利益が年率8割以上の成長率を見込んでおり、この成長を考慮すると現在の株価は割安と判断し、投資を開始しました。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年6月の運用コメント
株式市場の状況
2024年6月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比1.45%上昇し、日経平均株価も前月末比2.85%上昇しました。
当月の日本株式市場は、日米の金融政策の動向に注目が集まるなかレンジ内でもみ合いの推移となった後、円安の進行とともに月末にかけて上昇しました。月前半は、米国金融政策の動向を巡り米国マクロ経済指標に注目が集まるなか、雇用・物価関連指標等の結果を受けインフレ鈍化の見方が支持され、目先のFRB(米連邦準備制度理事会)の利下げ観測の高まりから米国長期金利が大幅に低下し、米国株式市場は半導体・ハイテク株中心に上昇しました。この流れを受けて、日本株式市場も上昇しました。月半ばには、日銀金融政策決定会合で、日銀が国債買い入れ減額の方針を固めたものの、具体策については公表が見送られ、円安の進行とともに日本株式市場は上昇しました。その後は、会合後の記者会見にて日銀総裁より買い入れ減額規模について「相応の規模になる」との発言があったことや、7月の会合で利上げを行う可能性も否定しない主旨の発言があったこと、また、フランス政治不安が改めて意識され下落した欧州市場の影響などいくつかの材料が出るなか、日本株式市場は下落する場面がありましたが、月後半にかけて株価は持ち直しました。月後半は、ドル円レートが一時161円台まで下落し、1986年12月以来およそ37年ぶりの安値を更新しました。円安が支えとなったほか、日本長期金利の上昇を受けた銀行株などの上昇も相場をけん引し、月末にかけては配当金の再投資の観測もあるなかで日本株式市場は前月末対比で上昇し、当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.45%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、ペプチドリーム、アンビスホールディングス、村田製作所などでした。ペプチドリームは、戦略的提携先の薬剤の国内フェーズ3試験開始を好感されて株価は上昇しました。アンビスホールディングスは、順調に施設数を拡大していることが会社から発表されたことで将来の事業拡大に対する期待が高まり株価は堅調に推移しました。村田製作所は、2024年4月の経済産業省生産動態統計でセラミックコンデンサの生産金額が前年比約22%増と堅調に増加していたことで同社業績への好影響を期待して株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、マネジメントソリューションズ、ヒューマンテクノロジーズ、DMG森精機などでした。マネジメントソリューションズは、人件費の上昇とコンサルタント稼働率の低下を主因に2024年12月期第2四半期決算で通期業績予想を下方修正したことで、中期的な事業成長に対する懸念が高まり株価は大きく下落しました。ヒューマンテクノロジーズ及びDMG森精機は、特段の株価材料は見当たらないものの、前月までの株価上昇の反動で株価は軟調に推移したものと考えます。
当月、ロング・ポジションにおいては、新規の投資銘柄はなく、株価上昇余地が縮まったと考えられる保有銘柄の一部のポジションを売却しました。一方、ショート・ポジションにおいては、データセンターや半導体工場の新設に伴い楽観的な見通しと株価上昇が目立つ電力会社への新規の売建てを開始しました。結果、前月に比べ、グロス・ポジション及びネット・ポジションはともに減少しました。
当⽉は「カヤバ」についてご紹介いたします。
同社は1948年に設⽴された油圧機器の世界的な⼤⼿メーカーです。世界中で走っている自動車の約20%にはカヤバのショックアブソーバが使われており、同社の製品は世界で第2位のシェアを占めています。
ショックアブソーバとは、車の振動を吸収する重要な役割を果たす部品で、スプリングと共に車体とタイヤの間に設置されています。走行中に路面から発生する衝撃は、最初にスプリングの伸縮によって吸収され、その後スプリングに加わった圧力をショックアブソーバが減らします。この機能で搭乗者は快適な走行と操縦安定性を享受しています。
当ファンドでは、1.電子制御ショックアブソーバなど高付加価値商品の販売拡大による業績拡大、2.株主還元の強化の2点を期待し、投資を開始しました。
- 電子制御ショックアブソーバは、従来品に比べてより精密な制御が可能となり、車両の走行状況や路面の状態に応じてリアルタイムで最適な調整を行います。電子制御ショックアブソーバは従来品より単価が高く、収益性も高いため、今後採用メーカーと車種が増えることによって同社の業績成長をけん引すると当ファンドでは期待しています。また、将来的にEV(電気自動車)が普及した場合でも、同社のショックアブソーバの需要はなくなりません。むしろ、重量が重くなるEVにおいては足回りの重要性が増すため同社にとって追い風になると考えられます。
- 株主還元の強化については、2024年3月期の決算説明会で示されたキャッシュアロケーションの計画に着目しています。同社は、中期経営計画の中で2023~2025年度期間中に株主還元310億円以上を掲げています。この計画を前提にすると、当ファンドでは今後2年間は少なくとも年間100億円(配当50億円、自己株式取得50億円)の株主還元を見込めると分析しています。2024年6月末現在、同社の時価総額は約1,367億円です。100億円の株主還元は時価総額の約7.3%にあたり、魅力的な利回りであると考えています。
以上のように事業拡大と株主還元の両面で魅力的ですが、同社を担当する株式アナリスト(アナリストカバレッジ)が少ないことから株式市場における同社への注目は低い状態です。今後、実績が示されることで同社への評価は高まると当ファンドでは考えています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年5月の運用コメント
株式市場の状況
2024年5月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比1.16%上昇し、日経平均株価も前月末比で0.21%上昇しました。
当月の日本株式市場は、月前半は4月の米国雇用者数が市場予想を下回り、米利下げ観測が強まったことから日米株式市場ともに上昇しましたが、日銀の金融政策正常化観測などから上値が抑えられました。月半ばには米消費者物価指数や米小売売上高など予想を下回る指標が発表され、金融引き締めの長期化への懸念が後退しました。その結果、米国の主要3株価指数が史上最高値を更新し、日経平均株価も一時39,000円を回復しました。さらに、NVIDIA社(米国)が市場予想を上回る好決算を発表し、半導体株が軒並み上昇して相場を支えました。月後半は、米景気の底堅さを背景とする利下げ動向への懸念や、日銀総裁の追加金融引き締めを示唆する講演が再び注目されて日米長期金利の上昇により株価が下落しましたが、最終的には金利上昇がひとまず一服したとの見方が買い戻しにつながり、前月末を上回る水準で月を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.99%の下落となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、ヒューマンテクノロジーズ、ルネサスエレクトロニクス、DMG森精機などでした。ヒューマンテクノロジーズは2025年3月期の業績予想が発表され、中期的な業績見通しの明るさが好感され株価は上昇しました。ルネサスエレクトロニクスは、伸び悩みが続いていた半導体需要の底打ち期待が高まったことで株価は上昇しました。DMG森精機は、前月後半に発表された2024年12月期第1四半期決算において堅調なファンダメンタルズが示されたことで株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、楽天銀行、トライト、東洋炭素などでした。楽天銀行については、後述の銘柄紹介にてご説明いたします。トライトは、当月発表された2024年12月期第1四半期決算の通期計画に対する進捗率が低かったことで株価は下落しました。東洋炭素は、堅調な2024年12月期第1四半期決算が発表されたものの、中国の電気自動車の需要低迷が同社の成長けん引役であるSiC(シリコンカーバイド)パワー半導体市場の成長鈍化につながるとの懸念から株価は下落したと考えられます。
当月、ロング・ポジションにおいては、業績の回復と積極的な株主還元が期待される自動車部品メーカーであるカヤバに新規で投資を開始しました。また、業績の拡大が当初の期待に届かなかった紀文食品や電源開発を売却しました。一方、ショート・ポジションにおいては、成長鈍化が見込まれるゲームソフト開発企業への新規の売建てを開始しました。結果、前月に比べ、グロス・ポジションは上昇し、ネット・ポジションは減少しました。
当月は、当ファンドの主要な投資先である「楽天銀⾏」についてご紹介します。
同社は、楽天グループ㈱のフィンテック部門における主要な金融事業会社であり、国内最大規模のインターネット専業銀行です。当ファンドでは、従来型の銀⾏とは異なる独⾃のビジネスモデルに由来する⾼いROE(株主資本利益率)と中⻑期的な成⻑性に魅⼒を感じています。同社の強みとなる独自性は、①IT企業である楽天グループ㈱がインターネット専業銀行として利便性を追求し作りこんだサービス、②1億IDを超す楽天経済圏の会員にアクセスできることによるもので唯一無二であると考えています。
一方、当月の同社の株価は2025年3月期の業績予想が発表された後、軟調に推移しました。前月初めに楽天グループ㈱のフィンテック部門の再編が検討され始めたことが発表されましたが、そのための先行費用負担を嫌気したと考えられます。また、同再編が同社に与える影響を見通せないことも株価の重しになった可能性があります。
しかし、当ファンドでは再編を検討するための費用は一時費用に過ぎないこと、再編の影響も資本構成の違いにより大小の違いはあれど、同社にとってプラスになることに変わりはないと考えています。資本構成の違いは、①フィンテック部門のための持株会社が新たに設立され、同社を含む金融事業会社がその傘下に収まる、②同社が親会社になり、楽天証券ホールディングス㈱や楽天カード㈱などの他の金融事業会社が傘下に収まるという2パターンが想定されます。いずれにせよ、事業シナジーが増すため同社にとってプラスですが、可能性の低い②のケースになるとポジティブインパクトは極めて大きくなると考えます。引き続き、短期的な株価の動きに惑わされず、中長期的な視点で同社への投資を継続してまいります。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年4月の運用コメント
株式市場の状況
2024年4月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比0.91%下落し、日経平均株価は前月末比4.86%の大幅下落となりました。
月前半は利益確定売りや、⽶連邦準備制度理事会(FRB)高官の年内利下げ先送り示唆に伴い米長期金利上昇が懸念され、米国株式市場の下落を招き、日本株式市場は上値を抑えられました。月半ばには米CPI(消費者物価指数)の市場予想を超える上昇や半導体関連企業の大幅下落、また中東情勢の悪化などから日経平均株価は一時37,000円を割り込みました。月後半には中東情勢の落ち着きから買い戻しの動きが見られ、日経平均株価は38,000円台を回復しました。26日まで開かれた日銀金融政策決定会合では緩和的な金融政策の維持が決定され、日本が祝日だった29日にドル円相場は一時160円台へ急伸し約34年ぶりの高値を更新しました。しかしながら、その後一転して154円台まで大きく円高に振れ、市場では政府による為替介入が行われたとの観測が広がりました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.91%の下落となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、ペプチドリーム、楽天銀行、DMG森精機などでした。ペプチドリームは、Novartis Pharma社(スイス)との提携が拡大し、契約一時金として180百万ドルを受領するとの発表を好感し株価は上昇しました。楽天銀行は、親会社の楽天グループ㈱が楽天銀行を含むフィンテック事業の再編を協議し始めたことで同社への成長期待が高まり株価は上昇しました。DMG森精機は当月発表された3月の工作機械受注の前年比マイナス率が改善傾向を示したことに加え、2024年12月期第1四半期決算において通期の売上高、営業利益見通しが上方修正されたことを好感され株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、ギフトホールディングス、VRAIN Solution、東急不動産ホールディングスなどでした。ギフトホールディングスは、円安がコストの上昇を連想させたことや前月の株価上昇の反動によって株価は軟調に推移したと考えられます。VRAIN Solutionは、東証グロース指数の下落が続く逆風下で2025年2月期業績予想が市場期待値に届かなかったことを嫌気され株価は下落しました。東急不動産ホールディングスは、長期金利の上昇を一因に前月の株価上昇の反動が生じたことにより株価は下落したと考えられます。
当月、ロング・ポジションにおいては、海外事業の成長に加え、国内事業の収益性改善に期待がかかると考えられるサイゼリヤに新規投資を開始しました。一方、ショート・ポジションにおいては、格別の成長性は乏しいものの相対的に株価バリュエーションの高いディスカウントストアを展開する企業への新規の売建てを開始しました。結果、前月に比べ、グロス・ポジション及びネット・ポジションは上昇しました。
当月は保有銘柄のうち当月のファンドパフォーマンスに最もプラスに貢献した「ペプチドリーム」についてご紹介いたします。
同社は、独自技術のペプチド創薬を行うバイオベンチャーで、グローバル大手製薬会社と数多くのライセンス契約を結んでいます。また、子会社に放射性医薬品事業を行うPDRファーマ㈱を保有しています。近年、開発パイプラインの進捗の遅れや導出していたPD-L1阻害ペプチドの開発中止を受けて株価は低迷していましたが、以下の2点を根拠に保有を継続していました。
1点目は新規ライセンス契約金額の高額化による業績拡大です。近年の同社はPDC(ペプチド薬物複合体)のライセンスに注力していますが、直近の新規契約の契約一時金は数十億円クラスと、過去と比べると増加しています。これは新しい創薬モダリティ(医薬品製作における基盤技術の方法・手段)としてペプチド創薬の注目度が上昇しているうえ、有望なペプチド創薬を手掛ける競合会社が買収等により減少したことで、同社に対する引き合いが増加しているためです。この傾向は今後も継続する可能性が高いと考えます。
2点目は他の医薬品に比べて臨床開発の早期化が期待できる放射性医薬品分野を注力開発領域としたことによる株価バリュエーションの切り上がりです。放射性医薬品分野は、診断用化合物を対象がん患者に投与しイメージングデータを取得することで、効率的な臨床試験のデザインが可能になり、確度の高い業績寄与が見込めます。実際、グローバル大手製薬会社による放射性医薬品会社のM&Aが増加している背景はここにあります。具体的には2023年末同社が提携しているがんの放射性医薬品を手掛けていたRayzeBio社(米国)を、米国製薬大手Bristol Myers Squibb社が約41億ドルで買収する発表がありました。
当月発表されたNovartis Pharma社との提携拡大は上記2点に合致した動きであり、当ファンドではペプチドリームの中長期的な成長を加速させるものと期待しております。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年3月の運用コメント
株式市場の状況
2024年3月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比4.44%上昇し、日経平均株価は前月末比3.07%の上昇となりました。
当月の日本株式市場は、月前半は前月から引き続き半導体関連銘柄の上昇などが相場をけん引し、日経平均は史上初となる4万円台に到達するなど堅調な推移となりましたが、月半ばにかけては米国半導体関連銘柄が下落した影響や、日銀のマイナス金利政策解除を示唆する報道、春季労使交渉(春闘)での高い賃上げ実現への期待の高まりなどから日銀の金融政策正常化への思惑が広がって円高が進行したことなどが重しとなり、下落しました。月後半にかけては、日銀が金融政策決定会合でマイナス金利政策の解除や長短金利操作の撤廃、上場投資信託(ETF)の買い入れ終了などを決定したものの、当面は緩和的な金融環境が継続するとの見通しが示されたことなどを受けて円安進行とともに上昇し、最終的に前月末を上回る水準で取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐0.62%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、東急不動産ホールディングス、DMG森精機、東洋炭素などでした。東急不動産ホールディングスは、国土交通省が発表した2024年の公示地価において全国的に上昇が見られたことで保有不動産資産の価値上昇に対する期待が高まり株価は上昇しました。DMG森精機は、月末にかけて為替市場で円安が進行したことから株価は上昇しました。東洋炭素は、半導体関連銘柄として株式市場の注目が集まったことで株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、マネジメントソリューションズ、京成電鉄、SMCなどでした。マネジメントソリューションズは、発表された2024年12月期第1四半期の決算が計画に比べて低調な進捗だったことを嫌気して株価は下落しました。京成電鉄は、保有株式の一部を売却することを発表したものの、資産効率の改善スピードが遅いことを嫌気して株価は下落しました。SMCは中国経済の低迷が長期化することで業績回復の時期が後ずれすることが懸念され、株価が下落しました。
当月、ロング・ポジションにおいては自動車の電装化の恩恵を受けると考えられるルネサスエレクトロニクスやグローバルで成長の持続が見込めるハードとソフトの両方を有するソニーグループなどを買い増す一方、日銀金融政策決定会合前にマイナス金利解除が織り込まれる形で株価が上昇していた楽天銀行、三菱UFJフィナンシャル・グループ、千葉銀行などを一部売却しました。結果、前月に比べ、グロス・ポジション及びネット・ポジションは下落しました。
当ファンドが企業を評価する際には、「経営者の質」、「企業収益の質」、「市場の成長性」という3つの視点を重視しています。当月は、当ファンドで長期間投資を行っている「DMG森精機」について、これら3つの視点で同社をどのように評価しているかご紹介いたします。まず「経営者の質」に関しては、1999年の社長就任以降に複数の日本の工作機械メーカーを傘下に加え、さらに欧州のDMG社と完全に統合するなど、世界規模での業界再編を先導する森雅彦氏のビジョンと行動力を高く評価しています。また取締役会における外国籍役員、女性役員の比率はそれぞれ25%と経営チームの多様化に対する取り組みも高く評価しています。続いて「企業収益の質」に関しては、高付加価値な工作機械に専念しつつ、エンジニアリング・ソリューション提案を推進することで1案件当たりの更なる高付加価値化が推進されている点を評価しています。工作機械本体に加え、ロボットなど周辺機器を加えることで、会社資料によると受注単価は2012年の20百万円台から2023年には60百万円台まで大きく上昇させることに成功しています。最後に「市場の成長性」の視点では、需要地域、顧客属性の分散による業績安定性の改善に注目しています。日本と米国に顧客基盤を持つ森精機と欧州、東欧、中東、南米に顧客基盤を持つDMG社が統合した結果、地域別売上構成の平準化が進みました。同時に顧客の産業特性や顧客の企業規模の面でも分散が進んだことで、工作機械産業に特有の需要変動の大きさが緩和された結果、経営統合を始めた2011年以降、営業利益は一度も赤字に転じていません。また長らく懸念されてきた自動車のEV(電気⾃動⾞)化による工作機械需要の減少に関しても、2023年の時点でEV需要向け比率が内燃機関型自動車産業向けの比率をすでに上回っているなど構造的な変化がプラスに働いている点も評価されます。
これら3つの視点を総合的に評価して、同社は世界最大級の工作機械メーカーとして中長期的に高い成長が可能な企業として高く評価し投資を継続しています。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年2月の運用コメント
株式市場の状況
2024年2月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比4.93%上昇し、日経平均株価は前月末比7.94%の大幅上昇となりました。
当月の日本株式市場は、月前半はFOMC(⽶連邦公開市場委員会)の内容を受け早期の米利下げ期待が後退し一進一退の動きで推移しましたが、月半ばから後半にかけては内田日銀副総裁がマイナス金利解除後も日銀は緩和的な金融環境を維持するとの認識を示したことや、生成AI(人工知能)向け半導体需要の増加が期待される米国で半導体関連企業の株価上昇が続き、日本の半導体関連企業にも資金が集中したことから、続伸しました。22日には日経平均株価は39,098.68円で終え、約34年ぶりに最高値を更新しました。その後の日本株式市場の推移は緩やかだったものの、月末まで日経平均株価は3万9,000円台を維持したまま当月の取引を終えました。
ファンドの運⽤状況
当月、当ファンドのパフォーマンスは、前⽉末⽐2.57%の上昇となりました。
当ファンドのパフォーマンスにプラスに寄与した銘柄は、楽天銀行、東洋炭素、DMG森精機などでした。楽天銀行は、親会社である楽天グループが発表した2023年12月期通期決算で、通信事業のEBITDAの赤字が縮小し連結EBITDAが順調に増加していることでグループ全体に対する信用度が改善したことから株価は上昇しました。東洋炭素は、株式市場の期待を上回る新年度(2024年12月期)の通期業績予想と中期経営計画を発表したことが好感されました。DMG森精機は為替市場での150円を超える円安推移が業績水準を押し上げる期待が高まり株価は上昇しました。
⼀⽅、マイナスに影響した銘柄は、I-ne、ソニーグループ、ゴールドウインなどでした。I-neは、2023年12月期決算で前年比35%の営業増益を計上したものの、2024年度予想が前年比5%増と低調だったことから株価は下落しました。ソニーグループは、2023年度第3四半期決算において四半期の営業利益は前年同四半期に対して増益に転じたものの、通期利益見通しの修正が小幅であったことを嫌気して株価は下落しました。ゴールドウインは、2024年3月期の第3四半期決算で暖冬の影響から利益が伸び悩んだことを嫌気して株価は下落しました。
当月、ロング・ポジションにおいては後述するVRAIN Solution、自動車の電装化の恩恵を受けると考えられるルネサスエレクトロニクスを新規に組み入れる一方で、ショート・ポジションにおいては電気自動車の開発や生産体制の構築が業績の重しになる自動車会社、株価が急騰しているデータセンター運営会社などを新規に組み入れました。結果、前月に比べ、グロス・ポジションは上昇し、ネット・ポジションは下落しました。
当月は新たに投資を開始した「VRAIN Solution」についてご紹介いたします。同社は東証グロース市場に当月上場した会社で、製造業の現場に特化し、AIを活用した装置やシステムの販売を主に行っています。特に工場における製造工程の一つである外観検査の自動化システムに定評があり、現在の主力製品になっています。これまでの外観検査は複数名(10名以上である場合も少なくない)による目視で行われてきました。カメラを用いた自動化は、事前に良品、不良品を定義することが難しく、十分な精度を得られなかったため普及は限定的でした。一方、同社のシステムはAIが良品、不良品を学習するため熟練した検査員と同等の精度を実現でき、労務費の大幅な削減という明確な効果に繋がり顧客に受け入れられています。
当ファンドが同社を特に評価する点は、同社のビジネスモデルがAIエンジニアの人数に依存しないことです。多くのAIベンチャー企業は顧客ごとに担当のAIエンジニアを配置し、それぞれ異なる課題をAIで解決するビジネスモデルになっています。これは「AIエンジニアの人数×一人当たり売上高」で売上高が決まるモデルであり、取り合いになっているAIエンジニアの採用に苦戦すると成長が止まってしまいます。一方で、同社の場合は売上の大半はAI外観検査のシステムなど標準化されたシステムのためAIエンジニアの人数が成長のボトルネックにならず、営業体制が強化されれば高成長が維持可能であると考えられます。
同社の株価は、2024年2月期の会社予想ベースでPER185倍と将来の成長を多分に織り込み、一見割高にみえます。しかしながら、同社の成長速度、収益性の高さ、長期的な成長余地を鑑みれば投資妙味は十分にあると考えます。また、当ファンドでは割高と評価する他のAI関連企業をショートすることで株価バリュエーションの高いAI関連銘柄のリスクを一部ヘッジしています。
引き続き、中長期的な視点でロング及びショートの両面で収益機会をとらえ、安定的にリターンを創出することに尽力してまいります。
今後の運用方針
当ファンドは徹底したボトムアップ・リサーチを通じて、将来の成長が見込まれる株式を買建て(ロング)する一方で、過大評価されている株式を主に信用取引により売建て(ショート)することでポートフォリオを構築しています。企業間競争のグローバル化、デジタル化の進展、持続するインフレなどの潮流は、少数の「勝ち組企業」と多数の「負け組企業」を生みやすく、当ファンドの戦略の有効性を高めていると考えております。引き続き、中長期的な視点でロング及びショートの両面で収益機会を捉え、安定的にリターンを創出することに尽力してまいります。
2024年1月の運用コメント
株式市場の状況
2024年1⽉、⽇本株式市場の代表指数であるTOPIX(配当込み)は前⽉末⽐7.81%の上昇となりました。
当⽉の⽇本株式市場は、能登半島地震の影響精査のため⽇銀が利上げを⾒送るとの⾒⽅が⾼まったことや、⽶連邦準備制度理事会(FRB)⾼官のタカ派な発⾔を受けた⽶⻑期⾦利の上昇を背景に円安が進み、⽉前半は⼤きく上昇しました。また、新NISA制度の開始による個⼈投資家の買い需要や、東京証券取引所の市場改⾰への期待感から海外投資家の資⾦も多く流⼊しました。⽉半ばから後半にかけては、利益確定の売り圧⼒や、⽶国半導体⼤⼿の業績⾒通しが市場予想を下回ったことから半導体関連銘柄を中⼼に⼀時下落基調に転じる場⾯もあったものの、最終的に前⽉末を上回る⽔準で⽉を終えました。
ファンドの運用状況
1⽉の当ファンドは、楽天銀⾏、東急不動産ホールディングス、DMG森精機などが上昇し、パフォーマンスに対してプラスに貢献しました。楽天銀⾏は、⽇本のマイナス⾦利政策の解除への期待が⾼まったことに加え、前年末の預⾦残⾼が10兆円を突破したことを公表したことで株価は上昇しました。東急不動産ホールディングスは、外国⼈旅⾏者の増加を背景としたホテル事業の業績改善期待が株価を押し上げたと考えられます。DMG森精機は円安ドル⾼が株価上昇の主因と考えられます。⼀⽅、サスメド、マネジメントソリューションズ、ペプチドリームなどが下落し、パフォーマンスに対してマイナスに影響しました。サスメドは、期待されていた不眠症治療⽤アプリの保険適⽤希望書を⼀旦取り下げたことを嫌気されて株価は下落しました。マネジメントソリューションズとペプチドリームは、特段のニュースはなかったため前⽉の株価上昇の反動により下落したと考えられます。
当⽉、ロング・ポジションにおいては後述するヒューマンテクノロジーズなどの買い増しを⾏い、ショート・ポジションにおいては成⻑けん引役が乏しいと考えられる化学繊維会社、需要回復が芳しくなく業績の停滞が予想される農機⼤⼿企業、肥満症治療薬の普及が逆⾵になると思われる医療器具会社を新規に組み⼊れました。結果、前⽉に⽐べ、グロス・ポジションは減少し、ネット・ポジションは上昇しました。
今後の運用方針
当⽉は2023年12⽉に上場した際に新規に投資を開始した「ヒューマンテクノロジーズ」についてご紹介いたします。同社は「KING OFTIME」の名称で知られる勤怠管理システムを提供しており、国内の勤怠管理システムでトップシェアを有しています。その強みは、低価格の⽉額料⾦(1ユーザーあたり⽉額300円)や打刻⼿段など顧客ごとに異なるニーズに対応できるカスタマイズ性にあると当ファンドでは考えています。また、近年は⽉額料⾦を据え置いたままで、⼈事労務や給与計算など勤怠管理の領域を越えたサービスを提供しており、競争⼒をより⼀層強めています。
当ファンドが同社を⾼く評価する理由は主に2つです。1つ⽬は解約率の低さです。同社サービスの⽉次解約率は0.25%前後で安定していますが、これは同様のサブスクリプションサービスと⽐較しても極めて低い⽔準です。利⽤料⾦が⽉額300円と絶対的及び相対的に低いことに加え、顧客企業の多くの社員が⽇常的に使⽤しているために、使い慣れたサービスを切り替えることへの⼼理的抵抗が⾼いことがその要因と解釈しています。また解約率が低いことで、新規顧客の獲得コストを低く抑えることが可能になります。つまり広告や販売促進費などのコストコントロールの容易さが将来業績の予測精度を⾼めるという点において、ビジネスモデルの質は⾼いと評価できます。
2つ⽬は、収益拡⼤の確度が⾼いと考えられる点です。同社は課⾦対象を利⽤ユーザー数から、登録ユーザー数に段階的に切り替えることを公表しています。この変更によって育休や産休など⼀時的な休職者が課⾦対象となることで、既存契約企業に対する実質的な価格引き上げを⾏うことが可能になり、売上⾼の増加、利益率の改善が図られると考えられます。今⽇、同社サービスは勤怠管理に留まらず、⼈事労務や給与計算に広がっていることから判断すると登録ユーザー数への課⾦対象の変更は合理的であり、顧客企業の理解を得られやすいと考えています。これらの要因から同社の潜在的な企業価値を⾼く評価して投資を開始しました。
引き続き、中⻑期的な視点でロング及びショートの両⾯で収益機会をとらえ、安定的にリターンを創出することに尽⼒してまいります。
2023年12月の運用コメント
株式市場の状況
2023年12⽉、⽇本株式市場の代表指数であるTOPIX(配当込み)は前⽉末⽐0.23%の下落となりました。
当⽉の⽇本株式市場は、⽉前半は⽇銀の植⽥総裁と氷⾒野副総裁両名の発⾔を受けて⾦融政策修正の思惑が⾼まったことや、FOMC(⽶連邦公開市場委員会)のハト派の内容を受けて⽶⻑期⾦利が低下したことで、円⾼が進み下落しました。⽉後半は、⽇銀⾦融政策決定会合における⾦融緩和維持の決定が好感される場⾯もありましたが、年末の閑散相場もあって円⾼基調が継続する展開が重しとなり、最終的に前⽉末を下回る⽔準で⽉を終えました。
ファンドの運用状況
12⽉の当ファンドは、ギフトホールディングス、マネジメントソリューションズなどが上昇し、パフォーマンスに対してプラスに貢献しました。ギフトホールディングス及びマネジメントソリューションズは、堅調な2023年10⽉期決算実績と新年度の業績計画が好感され株価は上昇しました。⼀⽅、楽天銀⾏、I-neなどが下落し、パフォーマンスに対してマイナスに影響しました。楽天銀⾏は親会社である楽天グループによる同社株式の売出しを嫌気され株価は下落しました。I-neは前⽉に引き続き2023年12⽉第3四半期決算が新製品のプロモーションコストの増加で営業減益になったことが株価の重しになった可能性があると考えます。
当⽉はロング・ポジションにおいては後述するゴールドウインを含む複数の新規銘柄の組み⼊れを⾏い、ショート・ポジションにおいては成⻑性や収益性に⽐してバリュエーション⾯で割⾼と思われるITエンジニアのマッチングサービスを⼿掛ける会社などの新規の組み⼊れを⾏いました。結果、前⽉に⽐べ、グロス・ポジション及びネット・ポジションは上昇しました。
今後の運用方針
当⽉は新規に投資を開始した「ゴールドウイン」についてご紹介いたします。同社は1951年に設⽴された⽇本のアパレルメーカーです。特に⾃社ブランドの「ゴールドウイン」と⽇本及び韓国での商標権を保有している「ザ・ノース・フェイス」は、品質と機能性の⾼さがアウトドア市場で⾼く評価され、多くのファンから⻑らく愛され続けています。
当ファンドでは、同社の販売ロス率(以下ロス率)の低さに注⽬しています。ロス率とは、製品が販売に⾄らず破棄されたものの⽐率です。ロス率は⾼くなると原価上昇につながるため、アパレルメーカーにとって重要な経営指標の⼀つとなります。⼀般的に、⾐服は供給量の半分が売れ残ると⾔われていますが、同社のロス率は2022年度でわずか1.5%です。その背景には、同社が2000年から実需型ビジネスモデルに転換し、店舗の本社に対する発注量を徹底的に管理しているところにあります。
同社がロングセラー商品(⻑期にわたり売れ続けるもの)を多数保有していることも、ロス率が低いもう⼀つの理由です。ファッション業界は流⾏の変化が激しく、ヒットする商品を予測することが難しいため不良在庫リスクを常に抱えています。⼀⽅で、同社が保有する「ザ・ノース・フェイス」ブランドの「ヌプシジャケット」シリーズは、1992年に誕⽣し30年以上にわたってオリジナルデザインを維持していることから、毎年精度の⾼い需要予測が可能です。需要以上に供給しないことで、在庫消化のため値下げをする必要がなくなり、適正単価を維持することができます。また、毎年新商品のプロモーションのため過度な広告宣伝費を使う必要もなくなります。その結果、同社の売上⾼総利益率は2023年3⽉期52.2%、営業利益率は19.0%と国内アパレル業界の中でもトップ⽔準に達しています。
同社の株価は当⽉から下落トレンドに転じました。当⽉は12⽉の過去最⾼気温を更新するなど平年よりも暖かかったこともあり、ダウンジャケットを冬の注⼒製品としている同社の売上に悪影響を及ぼすことを株式市場が懸念しているものと思われます。しかし、当ファンドでは天候の業績への影響は短期的であると考えていること、また直近の同社への取材で実際の影響は限定的と推測していることから、⾜元の株価下落は投資を開始する好機であるととらえ新規投資を開始しました。
引き続き、中⻑期的な視点でロング及びショートの両⾯で収益機会をとらえ、安定的にリターンを創出することに尽⼒してまいります。
2023年11月の運用コメント
株式市場の状況
2023年11⽉、⽇本株式市場の代表指数であるTOPIX(配当込み)は前⽉末⽐5.42%の上昇となりました。
当⽉の⽇本株式市場は、⽉前半はFOMC(⽶連邦公開市場委員会)での政策⾦利の据え置きや、市場予想を下回る⽶雇⽤統計を受けての⽶⻑期⾦利の低下を背景に上昇しました。⽉半ばは、⽇本企業の良好な決算や、市場予想を下回る⽶国のCPI(消費者物価指数)を受けた⽶追加利上げ観測の後退などから、⽉中⾼値をつけました。⽉後半に⼊ると、中東情勢の地政学リスクの後退や⽶⻑期⾦利低下等を好材料に上昇した後、⼀時1ドル=146円台後半まで進⾏した円⾼が重しとなって下落基調に転じましたが、最終的に前⽉末を上回る⽔準で⽉を終えました。
ファンドの運用状況
11⽉の当ファンドは、村⽥製作所、アンビスホールディングスなどが上昇し、パフォーマンスに対してプラスに貢献しました。村⽥製作所は2024年3⽉期業績予想を上⽅修正したことが好感されました。アンビスホールディングスは事前の会社計画を上振れて着地した2023年9⽉期決算及び⾼成⻑が続く新年度の業績予想を好感し株価は上昇しました。⼀⽅、I-ne、トライトなどが下落し、パフォーマンスに対してマイナスに影響しました。I-neは2023年12⽉第3四半期決算が新製品のプロモーションコストの増加で営業減益になったことが嫌気されました。トライトは2023年12⽉期第3四半期決算において、通期業績予想の営業利益を若⼲ではあるものの下⽅修正したことで株価は下落しました。
当⽉はロング・ポジションにおいては後述する東洋炭素を含む複数の新規銘柄の組み⼊れを⾏い、ショート・ポジションにおいても成⻑率に⽐してバリュエーション⾯で割⾼と思われる業界特化型の⼈材紹介サービス会社などの新規の組み⼊れを⾏いました。結果、前⽉に⽐べ、グロス・ポジション及びネット・ポジションは上昇しました。
今後の運用方針
当⽉は新規に投資を開始した「東洋炭素」についてご紹介いたします。同社は1947年に設⽴された特殊⿊鉛製品の世界的⼤⼿メーカーです。世界で初めて⼤型の等⽅性⿊鉛製品の量産に成功し、現在も世界トップクラスのシェアを維持しています。特殊⿊鉛は軽量な⼀⽅、耐熱性・耐久性に優れる素材で、⾼い信頼性を要求される産業を中⼼に採⽤が進んでいます。例えば、半導体ウエハーの原料であるシリコンを⾼温で溶解する炉内の部品に使⽤されています。
当ファンドでは、同社の特殊⿊鉛製品が特にパワーデバイス向けで成⻑することを期待しています。2006年に上場した同社ですが、2013年以降は業績低迷期を迎えます。2000年代に中国を中⼼に世界的に太陽光パネルの増産ブームが発⽣し、同社の⿊鉛製品も⼤きく成⻑しましたが、太陽光パネル製造における⿊鉛製品に求められる性能は⾼くはなく、中国製の低価格⿊鉛製品に徐々にシェアを奪われました。また、2010年以降になると太陽光パネルの増産ブームが終焉したことから、同社の売上、利益はともに低迷することになりました。
しかしながら、当ファンドでは、同社は事業ポートフォリオの⼊れ替えを終え、今後は差別化できる分野で成⻑できると考えています。同社が注⼒しているパワーデバイス分野では、⿊鉛製品に求められる品質基準が格段に上がります。また当ファンドの推定では、当該分野で⿊鉛製品を提供できるのは同社を含め世界で3社のみであり、技術的なハードルの⾼さから今後も上位メーカーの優位性が続くと考えております。需要動向では、パワーデバイスは電気⾃動⾞(EV)向けのSiC(シリコンカーバイド)デバイスが世界的に拡⼤しており、その恩恵を受け続けることが出来ると思われます。
2023年12⽉期第3四半期決算の発表後、同社の株価は下落しました。増収増益だったものの⾜元の半導体市場の低迷のあおりを受けて市場の期待値に届かなかったためと考えられます。しかし、当ファンドが着⽬するパワーデバイス分野の需要は旺盛であることを同社への取材で確認しています。パワーデバイス市場の本格的な成⻑はこれからです。そのため、⽐較的短期の半導体市場サイクルの影響を受けた⾜元の株価下落は投資を開始する好機であるととらえ新規に組み⼊れをいたしました。引き続き、中⻑期的な視点でロング及びショートの両⾯で収益機会をとらえ、安定的にリターンを創出することに尽⼒してまいります。
2023年10月の運用コメント
株式市場の状況
2023年10⽉、⽇本株式市場の代表指数であるTOPIX(配当込み)は前⽉末⽐2.99%の下落となりました。
当⽉の⽇本株式市場は、⽉前半は堅調な⽶雇⽤統計を受けての⽶⻑期⾦利の変動や、中東情勢の緊迫化などを受け乱⾼下の展開となりました。⽉後半に⼊ると、中国の景気刺激策が好感される場⾯があったものの、⽇銀の政策再修正への思惑や⽶テクノロジー企業の低調な決算への失望が株式市場の重しとなり、最終的に前⽉末を下回る⽔準で⽉を終えました。
ファンドの運用状況
10⽉の当ファンドは、楽天銀⾏、FPパートナーなどが上昇し、パフォーマンスに対してプラスに貢献しました。楽天銀⾏は前⽉に引き続き国内の⻑期⾦利上昇が株価に追い⾵になったと考えられます。FP パートナーは当⽉発表された2023年11⽉期第3四半期の堅調な決算が好感されて株価は上昇しました。⼀⽅、ペプチドリーム、トライトなどが下落し、パフォーマンスに対してマイナスに影響しました。ペプチドリームは⼤⼿製薬会社Bristol Myers Squibb社(⽶国)が同社と共同開発するペプチド薬の開発を断念したと公表したことで、同社の製薬パイプラインに対する懸念が⾼まったことで株価は下落しました。トライトは特段の悪材料はなかったものの⽶国の⻑期⾦利上昇に伴う新興市場銘柄全般の低迷の影響を受けて株価は下落したと考えられます。
当⽉はロング・ポジションにおいては後述するトライトを含む複数の新規銘柄の組み⼊れを⾏い、ショート・ポジションにおいても需要の低迷が⾒込まれる住宅関連企業、中古⾞市場の混乱によって貸出ビジネスの収益性悪化が⾒込まれる⾦融サービス会社、中国における販売の苦戦が⾒込まれる化粧品会社などの新規銘柄の組み⼊れを⾏いました。結果、前⽉に⽐べ変動は緩やかだったもののグロス・ポジションは上昇、ネット・ポジションは減少しました。
今後の運用方針
当⽉は新規に投資を開始した「トライト」についてご紹介いたします。同社は主に医療及び福祉の領域における⼈材紹介会社です。介護職員、保育⼠、看護師などを募集する施設に求職者を紹介し、その⼈材が職に就くことで報酬が発⽣するビジネスモデルです。同社の市場シェアは介護職員、保育⼠領域でトップ、看護師領域で2位と強いポジションを築いています。
同社がターゲットとする医療及び福祉の業界は、慢性的に⼈⼿不⾜で離職率が⽐較的⾼いため、いかに求職者を確保するか、求職者に⾃社サイトに登録してもらうかが競争上のポイントとなっています。その点、同社は全国約1,500⼈の営業職員が地域ごとの情報を集め、求職者に適切な求⼈情報を提供している点で差別化しています。競合他社は効率を重視しオンラインで完結させる傾向にある中、リアルを重視する同社の⽅針は求⼈情報の質の差となっていると考えられます。
今般、投資開始を判断した理由は主に2点あります。⼀つ⽬は成⻑の確度が⾼い市場で強いポジションを築いている点です。⾼齢化が進む⽇本において、医療福祉従事者の必要性は⾼まっており、さらに医療福祉従事者の待遇改善が進むことも同社の業績にプラスに働きます。⼀般的に成⻑する市場には新規参⼊者が現れますが、医療及び福祉領域の⼈材紹介業は既に優勝劣敗が明確になっているため、⽣き残りは上位3社程度に絞られていると考えております。そのため、今後の市場成⻑を同社が⼗分に享受できる可能性は⾼いと考えられます。⼆つ⽬は同社の利益率が今後改善の可能性がある点です。2023年12⽉期の会社予想営業利益率は約13.8%ですが、2021年12⽉期以前は18%前後でした。当ファンドでは、成⻑加速のための営業職員の採⽤、拠点の拡⼤が短期的に利益率を悪化させていると考えており、今後3年程度をかけて以前の利益率に回復すると⾒込んでいます。また、当⽉末における2023年12⽉期ベースの同社PER(株価収益率)は16.0倍です。当ファンドでは、前述の通り今後の売上成⻑に加え、利益率の改善を伴う⼒強い利益成⻑を鑑みれば、⾜元の時価総額690億円は⾮常に割安であると考え投資を決めました。
年初来、TOPIX(配当込み)の騰落率は21.94%の上昇となっている⼀⽅で、新興成⻑銘柄で構成される東証グロース指数(配当込み)は9.87%の下落と⼤きな差が⽣じています。この状況を当ファンドでは新興成⻑銘柄の中から強いビジネスモデルを有し、成⻑余地の豊富な企業に投資をする絶好のチャンスととらえています。引き続き、中⻑期的な視点でロング及びショートの両⾯で収益機会をとらえ、安定的にリターンを創出することに尽⼒してまいります。
2023年9月の運用コメント
株式市場の状況
2023年9⽉、⽇本株式市場の代表指数であるTOPIX(配当込み)は前⽉末⽐0.51%の上昇となりました。
当⽉の⽇本株式市場は、⽉前半は中国製造業購買担当者景気指数(PMI)の改善により中国の景気後退不安が⼀時的に後退したほか、国内では早期衆院解散・総選挙への期待感が⾼まったことを受け、上昇基調となりました。⼀⽅⽉後半は、FOMC(⽶連邦公開市場委員会)で⾦融引き締めの⻑期化が⽰唆されたことや、⽶議会の予算協議が難航し政府機関閉鎖への警戒感が⾼まったことから、市場⼼理が悪化し値を戻す展開となり、最終的に前⽉末を若⼲上回る⽔準で⽉を終えました。
ファンドの運用状況
9⽉の当ファンドは、楽天銀⾏、JMDCなどが上昇し、パフォーマンスに対してプラスに貢献しました。楽天銀⾏は⾦利上昇が将来の業績に対してポジティブに影響することや、顧客基盤が順調に拡⼤している点が改めて評価され株価は上昇しました。JMDCはオムロン㈱が株式公開買付(TOB)を通じて同社への出資⽐率を50%超に引き上げることを発表したことで株価は上昇しました。⼀⽅、マネジメントソリューションズ、ソシオネクストなどが下落し、パフォーマンスに対してマイナスに影響しました。マネジメントソリューションズは2023年10⽉期第3四半期の実績において売上成⻑率が前四半期に⽐べて低下したこと、通期業績予想が据え置かれたことが嫌気され株価は下落しました。ソシオネクストは⼀時的な需要低迷で世界的に半導体産業に対する評価が低下したことで株価が下落しました。
当⽉はロング・ポジションにおいては株価が上昇したJMDCを売却する⼀⽅で、新規にライズ・コンサルティング・グループを組み⼊れるなどの銘柄⼊れ替えを⾏いました。ショート・ポジションは株価下落によってエクスポージャーが縮⼩しました。結果、前⽉に⽐べグロス・ポジションは減少、ネット・ポジションは上昇しました。
今後の運用方針
当⽉は、当⽉の新規上場後に投資を開始した「ライズ・コンサルティング・グループ」についてご紹介いたします。同社は独⽴系の総合コンサルティング会社で、今⽇の企業経営において重要度が増しているデジタル化対応、DX(デジタルトランスフォーメーション)化⽀援を得意としています。アクセンチュア㈱などの⼤⼿競合と⽐較すると以下の3点で差別化しています。
(1)ハンズオン・1⼈1案件
分析をして経営者に提案するコンサルティングの⼀般的なイメージと異なり、同社のコンサルタントは案件を掛け持ちせず、実⾏⽀援まで顧客と伴⾛するスタイルをとっています。外部のリソースや⼈材を活⽤することに不慣れな傾向の⽇本ではマッチしていると考えます。
(2)ワンプール制
クライアントの業界や業種ごとに部⾨が分かれている傾向にある⼤⼿競合に対して、同社のコンサルタントは⼀つの部⾨に所属しています。そのため、部⾨が分かれていることにより⽣じる稼働の濃淡が起きず、コンサルタントの稼働率を⾼く維持することに繋がっています。
(3)⽐較的低価格
⼤⼿競合に対して知名度が低いため、価格の差で訴求することが必要です。同社によると外資系コンサルティング会社の半分以下の価格を提⽰することもあるようです。これは、⼤⼿競合の価格に含まれる⾼額なブランド料が必要ないことや⾼い稼働率を維持できるため可能となっています。
当ファンドでは、⽇本企業はデジタル化対応やDX化が他国に⽐べて遅れており、またIT⼈材も不⾜していることから、コンサルティングサービスの需要は中⻑期的に伸びると考えています。そして、その中でより成⻑するためには稼働率を保ちながらコンサルタントをいかに増やすかにかかっていると考えます。先⾏する競合企業である㈱ベイカレント・コンサルティングのコンサルタント数は2,961名(2023年2⽉末時点)ですが、同社の全社員数はまだ241名(2023年6⽉末時点)と1/10以下です。同社が先⾏する競合企業を追って、これから2倍、3倍に規模を拡⼤することは⼗分可能であると当ファンドは考えます。これらのことから、今後数年間、同社のコンサルタント数は年率30%程度で増やせると当ファンドは考えており、これは業界全体の成⻑を⼗分に上回るため投資魅⼒は⼤きいと判断し投資を開始しました。
⼀⽅で、中国の不動産価格下落の⻑期化が個⼈消費を停滞させる⾒込みであり、中でも⽣活必需品ではない楽器の需要にはネガティブに影響すると考えることから、グローバルに展開する楽器メーカーへのショート投資を新規で開始しました。
2023年8月の運用コメント
株式市場の状況
2023年8⽉、⽇本株式市場の代表指数であるTOPIX(配当込み)は前⽉末⽐0.43%の上昇となりました。
当⽉の⽇本株式市場は、⼤⼿格付け会社フィッチ・レーティングス社(⽶国)による⽶国債の格下げを背景とした⽶国株安の流れを受け、下落から始まりました。⽉半ばは、中国の軟調な経済指標(消費者物価指数など)や、中国不動産開発⼤⼿の⽶国破産法の申請が嫌気され、下げ幅を広げました。⽉後半は、中国の追加利下げが好感されたほか、ジャクソンホール会議においてさらなる利上げへの懸念が後退したことで値を戻す展開となり、最終的に前⽉末を上回る⽔準で⽉を終えました。
ファンドの運用状況
8⽉の当ファンドは、ギフトホールディングス、I-neなどが上昇し、パフォーマンスに対してプラスに貢献しました。ギフトホールディングスは既存店売上⾼が12カ⽉連続で前年を上回ったことで、店舗の競争⼒の⾼さが改めて評価され株価は上昇しました。I-neは2023年12⽉期通期の業績予想を上⽅修正したことが好感されました。⼀⽅、楽天銀⾏、JMDCが下落し、パフォーマンスに対してマイナスに影響しました。楽天銀⾏は特段の悪材料はありませんでしたが、前⽉末の株価上昇の反動が⽣じたと考えられます。JMDCは2024年3⽉期第1四半期決算において⾼成⻑が期待されているヘルスビックデータ事業の成⻑率が鈍化したことが嫌気されました。
前⽉末から当⽉にかけて発表された決算発表を受けて、ロングポジションは中⻑期的な成⻑性がより⾼いと考えられる銘柄への⼊れ替え、ショートポジションは今後の収益性低下が⾒込まれる企業への新規組み⼊れを⾏いました。結果、前⽉に⽐べグロス・ポジション及びネット・ポジションは減少しました。
今後の運用方針
当⽉は、当ファンドの保有銘柄である「DMG森精機」についてご紹介します。同社はグローバルに展開する⾼性能な⼯作機械を製造する世界トップクラスの企業です。同社の前⾝である森精機製作所が2009年にGILDEMEISTER社(ドイツ、現DMG MORIAKTIENGESELLSCHAFT、以下「DMG MORI社」)と業務・資本業務提携を⾏い、その後2015年にDMG MORI社の連結対象会社化によって誕⽣しました。当ファンドは次の3点に注⽬して同社を評価しています。
1点⽬は経営⼒です。100社を超える企業が名を連ね⼤企業化に遅れる⽇本の⼯作機械業界で、1999年の社⻑就任以降に複数の⽇本の⼯作機械メーカーを傘下に加え、さらに欧州のDMG MORI社と完全に統合するなど、世界規模での業界再編を先導する社⻑の森雅彦⽒のビジョンと⾏動⼒を⾼く評価しています。また近年では社員の勤務時間の短縮や待遇改善に積極的に取り組み、経済産業省の健康経営優良法⼈認定制度、ホワイト500認定を受けるなど⻑期的に持続可能な経営に重点を置いている点も評価できます。
2点⽬は次世代技術への取り組みです。欧州をはじめ世界の加⼯技術トレンドをいち早く取り⼊れ、複合5軸加⼯機を他社に先駆け展開してきたことや、世界トップの企業規模を活かしてIoT(モノのインターネット)、AI(⼈⼯知能)に代表されるデジタル技術を積極的に取り⼊れたことで、将来的な製品⼒は技術者などの経営資源に限りがある中堅以下の⼯作機械メーカーとは⽐較にならないほど広がると考えています。これらの取り組みの結果として1台あたりの機械受注単価がグローバルで継続して上昇している点からも、同社の競争⼒の向上が伺い知れます。
3点⽬は需要地域、顧客属性の分散による業績安定性の改善です。⽇本市場の構成⽐が⾼い森精機製作所に、欧州に地盤を持つDMG MORI社が加わったことで、地域別売上構成の平準化が進みました。同時に顧客の産業特性や顧客の企業規模の⾯でも分散が進んだことで、⼯作機械産業に特有の需要変動の⼤きさが緩和されました。2000年度からの10年間では3度の経常⾚字を計上しましたが、2017年度以降は継続して経常利益を計上していることから、事業の安定度向上が伺えます。この結果として、⻑期的なビジョンで設備投資や営業投資を⾏えることは同業他社と⽐べ⼤きな優位点であり、競争⼒の源泉であると考えます。
これら3点から同社は世界の⼯作機械業界の中で着実に成⻑を積み上げていく企業として⻑期的な観点で投資を⾏っています。
⼀⽅、総合ゼネコンと投資⽤不動産を⼩⼝に販売することを主⼒事業とする新興不動産会社へのショート投資を新規に開始しました。前者は労務費の上昇によって採算悪化の⻑期化が⾒込まれること、後者は株価上昇が著しく、今後の成⻑を過度に織り込んだと考えることが投資理由です。
2023年7月の運用コメント
株式市場の状況
2023年7月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比1.49%の上昇となりました。
当月の日本株式市場は、FOMC(米連邦公開市場委員会)議事要旨にて年内2回以上の利上げが示唆されたことや、米国の雇用統計の結果を受け、利上げ継続への懸念が強まり下落して始まりました。一方で月半ばには、米国のCPI(消費者物価指数)が市場予想を下回り、利上げ停止が近いとの期待から堅調に推移しました。月後半は、日銀によるYCC(イールドカーブ・コントロール)の柔軟化が発表され、一時的に値動きの激しい展開となりましたが、現行の緩和姿勢を維持するとの受け止めから市場に安心感が広がり、最終的に期初を上回る水準で月を終えました。
ファンドの運用状況
7月の当ファンドは、楽天銀行、グリッドなどが上昇し、パフォーマンスに対してプラスに貢献しました。楽天銀行は当月末の日銀金融政策決定会合を受けて金利上昇期待から株価は上昇しました。グリッドは当月上場した銘柄であり、人工知能(AI)を活用した独自のビジネスモデルへの高い成長性に注目が集まり株価は上昇しました。
一方、ペプチドリーム、アンビスホールディングスなどが下落し、パフォーマンスに対してマイナスに影響しました。両社とも特段のニュースはなかったものの、東証グロース指数が下落したことに代表されるように新興市場銘柄が弱含む傾向に影響されたと考えられます。
前述のとおり、当月は新興市場銘柄の株価下落が目立ちました。そのため、中長期的な成長性を鑑みた投資魅力の高い銘柄への投資ウェイトを高めました。結果、前月に比べグロス・ポジション及びネット・ポジションは増加しました。
今後の運用方針
当月は当ファンドの保有銘柄である「ソシオネクスト」についてご紹介します。同社はSoC(System on Chip)と呼ばれる、顧客ごとにカスタマイズされた半導体を提供する会社です。富士通㈱、パナソニックホールディングス㈱のそれぞれのロジック半導体事業を分離統合した後、2015年3月に事業が開始され、2022年10月に東証プライム市場に新規公開しました。当ファンドでは同社の半導体企業としてのユニークなポジションと、半導体市場が停滞する環境下でも維持できると考えられる成長力に着目しています。事業開始時の同社はテレビ、デジタルカメラ、複写機などに向けて顧客ごとにカスタマイズした半導体を主に販売していました。当時は半導体設計の中核的な部分を顧客が掌握していたことや、同社半導体が使われた最終製品の国際競争力が低下していたことから収益性が低い状態にありましたが、近年は2018年に代表取締役会長兼CEOに就任した肥塚氏の構造改革により、中核的な部分まで半導体設計を担うようになり、さらに車載用途、データセンター向けなど需要が伸びる領域を開拓することで収益性は改善傾向にあります。顧客ごとにカスタマイズする必要があり手間のかかる事業ですが、その手間が参入障壁になっており、同社のユニークなポジションを形成する要因になっていると考えます。
当月、同社の主要株主である㈱日本政策投資銀行、富士通㈱、パナソニックホールディングス㈱が保有する同社株式の全てを売り出すことを発表しました。この発表を受けて、株式の需給悪化懸念から同社の株価は大幅な調整を余儀なくされました。しかし、当ファンドでは今回の株式売出しは新株発行を伴わない、すなわち一株あたり純利益(EPS)には影響がないため、株価への悪影響は長くは続かないと考えています。また、生成AIの台頭に代表されるように同社半導体の潜在ニーズは従前より高まっていると感じており、直近の株価下落はむしろ投資の好機ととらえています。そのため、当ファンドでは同社の上場直後から投資を開始し、株価が大きく上昇する局面で保有株式の一部を利益確定していましたが、当月は再度買い増しを行いました。
一方ショート投資では、インフレ経済への移行に伴い収益性の低下が予想される大手総合スーパーに追加投資を行いました。
2023年6月の運用コメント
株式市場の状況
2023年6月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比7.55%の上昇となりました。
当月の日本株式市場は、月前半は米連邦債務の上限停止による米国株高の流れを受け、大幅に上昇いたしました。月半ばには、FRB(連邦準備制度理事会)による追加利上げの示唆を受けた軟調な米国株の影響や、衆院解散への期待剥落が嫌気された一方、日銀の金融緩和の維持、米著名投資家の日本株追加投資の発表が好感され、一進一退の動きで推移しました。月後半は、株価上昇の反発と見られる下落の局面もありましたが、米景気悪化懸念の後退と円安進行が下支えをし、最終的に前月末を上回る水準で月を終えました。
ファンドの運用状況
6月の当ファンドは、マネジメントソリューションズ、東急不動産ホールディングスなどが上昇し、パフォーマンスに対してプラスに貢献しました。マネジメントソリューションズは当月に発表された2023年10月期第2四半期決算で営業利益の急激な改善が確認されたことから株価は上昇しました。東急不動産ホールディングスは国内の長期金利が低下したことにより、不動産価格に対する悲観的な見通しが後退したことが好感され株価は上昇しました。
一方、オロ、ギフトホールディングスなどが下落し、パフォーマンスに対してマイナスに影響しました。オロは当月発表された5月の契約状況が低調だったことを嫌気して株価が下落しました。ギフトホールディングスは当月発表された2023年10月期第2四半期決算で、営業利益は前年同期比32%の増益と好調だったものの、通期予想が維持されたことから好材料出尽くし感が高まり株価は調整しました。
当月も前月に引き続き株式市場は堅調に推移しましたが、騰落率の銘柄間格差が広がっています。また、一部の業界やテーマに関する銘柄においては株価の過熱感が顕著になってきていると思われます。そのため、中長期的な視点に立ち、株価が大きく上昇し割安感の薄れた企業のロング投資ポジションを引き下げ、割高感の強い企業のショート投資ポジションを引き上げました。結果、前月に比べグロス・ポジションは増加し、ネット・ポジションは減少しました。
今後の運用方針
当月は、東証グロース市場に当月新規公開し、当ファンドで投資を開始した「シーユーシー」についてご紹介します。同社は2014年8月にエムスリー㈱の出資を受け、当初は「エムスリードクターサポート㈱」の名称で医療機関の経営支援を行う会社として設立されました。その後、買収を通じて居宅訪問介護事業や在宅ホスピス事業に参入し、2019年8月に現在の株式会社シーユーシーに社名を変更しました。現在の主力事業は、医療機関向け支援事業と訪問看護・ホスピス事業となっています。
医療機関向け支援事業は、医療機関に対する経営支援コンサルティング、新設クリニックの開設支援、医療給食などのサービスを提供しています。病院経営を取り巻く環境が厳しいことからニーズは旺盛であり、収益性も高く同社の現在の収益源になっています。今後も後継者不足や医療機関での経営プロ人材が不足するなどの要因により安定的な成長が期待できると考えています。
訪問看護・ホスピス事業は、2023年3月末時点で訪問看護ステーション86施設と在宅ホスピス34施設を運営しています。国の政策として病院から在宅療養への移行が促されているため、同事業は中長期的な成長が見込めると考えています。一方、足元の同事業は積極的な拠点の拡大や、人員の採用増による先行投資により収益性は低水準で推移しています。しかしながら、当ファンドでは先行投資は一巡すること、施設数の増加がもたらす運営効率の改善により今後は収益性の向上が見込め、同社の利益成長をけん引すると考えています。
2024年3月期の業績は、一部サービスで新型コロナウイルス関連特需が剥落したことによる低迷の影響もあり、減収減益になる見込みです。しかし、2025年3月期以降は、訪問看護・ホスピス事業の出店加速と収益性の改善により増収増益への転換が予想されることから、中長期的な視点に立つと、同社の成長ポテンシャルは大きいと当ファンドでは考えています。
一方、将来の成長の柱と期待されている電気自動車用部品において過剰な新規参入と競争激化により収益性の低下が懸念される電子部品メーカーに、新たにショート投資を開始しました。
2023年5月の運用コメント
株式市場の状況
2023年5月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比3.62%の上昇となりました。
当月の日本株式市場は、月前半に開催された米国FOMC(連邦公開市場委員会)の結果を受け、一時円高ドル安が進んだことで一進一退の動きで推移しました。月半ばには海外投資家による資金流入が続き、TOPIXと日経平均株価ともに約33年ぶりの高値を更新しました。東京証券取引所の市場改革への期待や、日銀の金融緩和継続姿勢もサポート材料となりました。一方で、月後半には中国の低調なPMI(製造業購買担当者景気指数)や、市場予想を下回る国内の4月の鉱工業生産指数の結果が懸念され、弱含みで推移しましたが、最終的に前月末を上回る水準で月を終えました。
ファンドの運用状況
5月の当ファンドは、ギフトホールディングス、ソシオネクストなどが上昇し、パフォーマンスに対してプラスに貢献しました。ギフトホールディングスは既存店売上高が9ヵ月連続で前年同月を上回るなど好調な事業運営を評価して株価は上昇しました。ソシオネクストは先端半導体を手掛けていることによる需要見通しの明るさが決算説明会で示されたことが好感されたと考えます。
一方、リンナイ、コーチ・エィなどが下落し、パフォーマンスに対してマイナスに影響しました。リンナイは公表された2024年3月期の業績予想が株式市場の期待値に届かなかったことが株価下落の要因と考えられます。コーチ・エィは2023年12月期第1四半期決算において、前年同期比で減益になったことが嫌気されました。
当月は、堅調な株式市場の追い風を受けて株価が大きく上昇した一部企業の利益確定を行ったことでロング投資ポジションが減少し、前月に比べネット・ポジションは減少しました。
今後の運用方針
当月は、当ファンドが新規投資を開始した「良品計画」についてご紹介します。同社は、世界各国に「無印良品」業態を展開する製造小売業の企業で、衣料品、生活雑貨、食品といった生活の基本となる商品を幅広く扱っています。
新型コロナウイルスが鎮静化したことにより行動制限が緩和され、小売業の業績が回復する一方で、同社の業績は低迷しています。要因として、円安による原料高を商品価格へ転嫁することが遅れ売上高総利益率が悪化したことや、既存店売上高の不振などが挙げられます。しかし当ファンドでは、同社は今年度に入り問題点に対する抜本的な対策を打ち始めていることから、今後の業績は回復に転じるだろうと考えています。具体的には、原料高に対応した製品への入れ替えと製品価格の見直しを実施しており、これにより下期以降の売上高総利益率は改善する見通しです。また、いち早く現地に即した商品への入れ替えを行った中国では、既存店売上高も年明け以降大幅に増加しています。懸念である国内既存店売上高の不振に対する対策も、衣料品分野から徐々にテコ入れが図られています。また、生活雑貨の新商品が夏以降に投入される予定であることから、今後国内既存店の売上高が回復する確度は高いと考えます。また、同社が注力している生活圏への新規出店も順調に進んでおり、新製品等の開発が順調に進めば既存店舗以上の収益性が期待できると考えます。来期以降の業績再成長に対する確度が高まるにつれ、同社の株価が再評価される余地は大きいと当ファンドは考えています。
一方ショート投資では、新型コロナウイルスの感染拡大によって高まった巣ごもり需要の反動により、事業環境が悪化する可能性があると考えられる郊外中古住宅の買取り再販会社に追加投資を行ったほか、物流混乱で大きく上昇したコンテナ運賃の下落が続き、利益の縮小、配当の持続性に懸念が生じる可能性があると判断した海運会社に追加投資を行いました。
2023年4月の運用コメント
株式市場の状況
2023年4月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比2.70%の上昇となりました。
当月の日本株式市場は、月前半に軟調な米国経済指標(ADP雇用統計、ISM非製造業景況感指数)が相次ぎ、景気後退懸念が高まったことから下落して始まりました。しかし月半ばには植田日銀総裁の金融緩和維持を支持する発言や、米著名投資家の日本株追加投資を巡る思惑から上昇に転じました。月後半は米地方銀行の巨額預金流出による警戒感から下落する局面もありましたが、日銀が金融緩和維持を決定したことで株式市場に安心感が広がり、最終的に前月末を上回る水準で月を終えました。
ファンドの運用状況
4月の当ファンドは、FPパートナー、サンウェルズなどが上昇し、パフォーマンスに対してプラスに貢献しました。FPパートナーは2023年11月期第1四半期決算において利益の進捗が通期計画に対して順調だったことを好感して株価は上昇しました。サンウェルズは運営するパーキンソン病専門療養施設の入居率が会社計画を上回ったことを背景に2023年3月期通期の業績予想を上方修正したため株価は上昇しました。
一方、I-ne、SUMCOなどが下落し、パフォーマンスに対してマイナスに影響しました。I-neは特段の新たなニュースは見られませんでしたが、年初から堅調な株価に対する反動から下落したものと思われます。SUMCOは世界的な半導体需要が減速することで原材料である半導体ウエハーに対する需要が減少することを懸念して株価は下落しました。
魅力的な投資機会がある企業に対して新規投資を行ったことでロング投資ポジションが上昇し、前月に比べネット・ポジションは上昇しました。
今後の運用方針
当月は、当ファンドが新規投資を開始した「楽天銀行」についてご紹介します。同社は、2001年に営業開始したインターネット専業銀行であるイーバンク銀行㈱を前身としています。2008年に楽天グループ㈱(旧楽天㈱)との資本・業務提携が発表され、2010年に楽天グループ㈱によって完全子会社化され、2023年4月に東証プライム市場に新規上場を果たしました。
同社は、1億IDを超す楽天会員にアクセスできることを強みにしており、口座数1,300万超はインターネット銀行としては国内最大規模です。当ファンドでは、同社の高いROE(株主資本利益率)と中長期的な成長性に魅力を感じています。
同社のROEは、住宅ローンの貸付だけではなく証券取引の為替やクレジットカード関連など多様で収益性の高い手数料収入を得ていることや、固定費の重い有人店舗を持たない効率性を背景に2023年3月期の予想ROEは13%台になる見込みです。なお、メガバンク3行のROEは6%前後です。同じ銀行業ではありますが、従来型の銀行とは大きく異なる独自のビジネスモデルになっていることがうかがい知れます。
中長期的な成長性としては、これからますますデジタルネイティブ世代が増えることでインターネット銀行の利用者が拡大すること、その中で楽天グループ㈱の他のサービスとの連携を強めることで、より高い利便性やお得感により一顧客あたりの売上も増やせると当ファンドは考えます。
一方、米シリコンバレー銀行の破綻による銀行業全体への過度な懸念や、携帯電話事業で赤字が続く親会社の財務不安などから同社への投資をためらう市場参加者の声は少なくないと認識しています。しかし、当ファンドではこれらの懸念は同社のビジネスモデルや中長期的な成長への影響においては軽微であり、むしろ割安な価格で同社株式に投資できる機会だと捉えています。
一方ショート投資では、サプライチェーンの混乱が改善し新車供給が回復することで好調な事業環境がピークアウトする可能性が高いと考えられる中古車販売会社、米国の輸入規制により競争優位性を失う可能性があると判断した太陽光パネル製造会社などに投資を始めました。
2023年3月の運用コメント
株式市場の状況
2023年3月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比1.70%の上昇となりました。
当月の日本株式市場は、FRB(米国連邦準備制度理事会)の利上げ再加速の思惑を受けて米国株式市場が軟調に推移する中、円安が日本株を支える展開で始まりました。月半ばにかけては、米シリコンバレー銀行の破綻に端を発した欧米金融不安の急拡大を受け、リスク回避姿勢が強まったことから大幅な下落に転じました。しかし月後半になると、スイスの金融大手UBSによるクレディ・スイス・グループ買収や米当局による預金保護などの対応で金融システムへの不安が和らぎ、最終的に前月末を上回る水準で月を終えました。
ファンドの運用状況
3月の当ファンドは、ギフトホールディングス、村田製作所などが上昇し、パフォーマンスに対してプラスに貢献しました。ギフトホールディングスは発表された2023年10月期第1四半期決算で経常利益が減益だったため一時株価が下落しましたが、経常減益の要因は一時的な要因であること、新規出店は順調であり一時要因を除いた営業利益段階では着実に増益となっていることなどが見直され、株価は上昇しました。村田製作所は電子部品需要の減少を背景に、2月に2023年3月期通期の業績予想を下方修正するなど事業環境は悪いながらも、将来的な事業環境の好転を見越して株価は上昇しました。
一方、SBIホールディングス、ハーモニック・ドライブ・システムズなどが下落し、パフォーマンスに対してマイナスに影響しました。SBIホールディングスは米シリコンバレー銀行の破綻に端を発する金融混乱が同社に及ぼすネガティブな影響を懸念して株価は下落しました。ハーモニック・ドライブ・システムズは受注の底打ちを期待して前月まで大きく上昇していた反動で株価は下落したと考えられます。
一部投資先企業を利益確定のため売却したことでグロス・ポジションは低下しましたが、投資先企業の堅調な株価推移によりネット・ポジションは前月に比べ上昇しました。
今後の運用方針
当月は、当ファンドの上位保有銘柄である「I-ne」についてご紹介します。同社は「BOTANIST」ブランドのヘアケア製品を筆頭に様々な美容関連製品等を企画・販売する新興ファブレス企業(工場を所有せずに製造業としての活動を行う企業)です。製品企画や販売の面でSNSやeコマース(電子商取引)を活用するデジタルマーケティングを強みとしており、新しいトレンドを取り入れた製品をいち早く投入し、小さく事業を始めて育てる手法に特徴があります。類似企業の業績は単一ブランドに依存する傾向がありますが、同社は複数ブランドがヒットしており、この点を当ファンドでは高く評価しています。2022年12月期決算ではナイトリペアという新しいコンセプトを提案したヘアケア製品「YOLU」のヒットにより当初の会社計画を上回る決算となりました。
あわせて、同社は上場後初となる中期経営計画を発表しました。今後3年間で売上高1.5倍以上、営業利益率を2022年度実績9.2%から2025年度13.0%とする計画です。内容としては既存ブランドのラインナップ拡充と新ブランドの立ち上げが中心であり、これまでの実績を勘案すると地に足のついた達成可能な目標と当ファンドでは考えています。
中期経営計画で示した継続的な売上拡大と収益性の改善に加え、長期的には海外展開による更なる成長にも期待が持てます。当ファンドでは引き続き上位保有を継続する方針です。
一方ショート投資では、円安とサプライチェーンの混乱による製品不足がポジティブに働いて株価が堅調な自動車会社、環境対策投資が長期的な業績を圧迫する可能性が高いと判断した製鉄会社などに重点的に投資を行っています。
2023年2月の運用コメント
株式市場の状況
2023年2月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比0.95%の上昇となりました。
当月の日本株式市場は、米長期金利上昇などを受け米国株式市場が軟調となる中、円安が日本株を支える展開で始まりました。月半ばにかけては、市場予想を上回る米国のCPI(消費者物価指数)やPMI(総合購買担当者景気指数)を受けて利上げの長期化懸念が再燃し、日本株も下落に転じましたが、月後半にかけては、植田次期日銀総裁候補が所信聴取で金融緩和継続を明言したことや円安の進行が日本株相場を下支えし、最終的に前月末を上回る水準で月を終えました。
ファンドの運用状況
2月の当ファンドは、I-ne、ゴールドウインなどが上昇し、パフォーマンスに対してプラスに貢献しました。I-neは魅力的な中期経営計画が好感され株価は上昇しました。ゴールドウインは2023年3月期第3四半期の決算発表で通期業績予想を大きく上方修正したことが好感され株価は上昇しました。
一方、ペプチドリーム、UTグループなどが下落し、パフォーマンスに対してマイナスに影響しました。ペプチドリームは2023年12月期の業績予想が減益であったことで、事業の一時的な停滞を見越して株価は下落しました。UTグループは発表された2023年3月期第3四半期決算で累計営業利益は26.2%の増益だったものの、第3四半期の営業利益が赤字だったことで業績成長の鈍化が懸念され株価が下落しました。
株価が上昇したロング投資の投資先企業を利益確定のため一部売却した影響で、ネット・ポジションは前月に比べ低下しました。
今後の運用方針
当月は、2019年の株式上場以来投資を続けているアンビスホールディングスをご紹介します。同社は、慢性期と終末期の看護・介護ケアに特化した医療施設型ホスピス「医心館」を運営しています。ここ数年はがん患者などの終末期患者の緩和ケアに特化することで他の医療施設型ホスピスと業務の差別化を図っています。終末期患者の緩和ケア型ホスピスは、慢性期型ホスピスに比べ医療オペレーションが難しいことに加えて、患者の入れ替わりの頻度が高く施設稼働率の維持が難しいことが特徴として挙げられます。しかし同社の施設は、長年の実績と医療機関との強固な連携関係により80%台後半の高い稼働率を維持しています。高稼働率と効率的なオペレーションによって、ホスピス業界の中では非常に高い20%を超える営業利益率を維持しています。また同社の認知度向上とともに新規施設の開設ペースも加速傾向にあり、今後も年率30~40%程度の高い売上高成長率が期待できると考えています。
日本は高齢化の進行により、後期高齢者が増加し今後も死亡者数が増加すると考えられる中で、厚生労働省の政策が地域包括ケアシステムに移行しました。それにより、病院から在宅療養へのシフトが進行し、ホスピスへのニーズは今後も高まることが予想されます。一方で、業界への参入企業も多いことから、今後中期的には競争の激化が予想されますが、難しいオペレーションが要求される終末期緩和ケアで高い収益性を誇る同社が業界の勝ち組になる可能性が高いとみて、積極的に投資を行っています。
一方ショート投資では、郊外の住宅需要の鈍化と資材コストの上昇によって収益性の悪化が見込まれる中古戸建ての買取り再販企業、新型コロナウイルスの感染拡大を機に物流需要の変動によって大きく上昇した運賃水準が、社会の正常化とともに下落してきていることで、今後の業績縮小の可能性が高いと考えられる海運企業に対して投資を行っています。
2023年1月の運用コメント
株式市場の状況
2023年1月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比4.42%の上昇となりました。
当月の日本株式市場は下落から始まりました。月前半に米サプライマネジメント協会(ISM)が発表した2022年12月の米製造業景況感指数が2年7カ月ぶりの低水準だったことや、中国製造業購買担当者景気指数(PMI)も低迷が続いたことから、景気後退への懸念が高まったのが主な要因と見られます。月半ばには、日銀が金融政策決定会合で大規模な金融緩和を維持すると発表したことを受け、株式市場は上昇に転じました。月後半には、米国連邦準備制度理事会(FRB)の理事が利上げ幅緩和の支持を表明したことや、米有力紙による早期利上げ停止の観測報道を受け、日本でも成長株を中心に株価が堅調に推移した結果、最終的に前月末を上回る水準で月を終えました。
ファンドの運用状況
1月の当ファンドは、FPパートナー、ソシオネクストなどが上昇し、パフォーマンスに対してプラスに貢献しました。FPパートナーは当月発表された2022年11月期決算が好調だったことや、順調な事業推進をうかがわせる2023年11月期計画が評価され株価が上昇しました。ソシオネクストは半導体業界の事業環境の底打ちを期待して株価が上昇したと考えます。
一方、サンウェルズ、大栄環境などが下落し、パフォーマンスに対してマイナスに影響しました。サンウェルズ、大栄環境はともに株価を左右する特段の判断材料はなかったものの、前月に株価が大きく上昇した反動から下落したものと思われます。
当月はロング・ショートともに投資妙味が高いと考えられる企業への投資を行ったことでグロス・ポジションは前月に比べ上昇しましたが、ネット・ポジションは前月並みの水準を維持しました。
今後の運用方針
当月は新たに投資を開始した「コーチ・エィ」をご紹介します。同社は2022年12月に東証スタンダード市場に上場したコーチング・サービスを提供する会社です。企業の経営者などに質の高いコーチングを行うエグゼクティブ・コーチングをはじめとして、経営層から管理職、一般職員にわたるまで顧客の職位や頻度に応じて幅広くコーチング・サービスを展開しています。
コーチングとは「対話などのコミュニケーションによって対象者から目的達成のために必要となる能力を引き出す指導法」とされ、お仕着せの答えを教えるコンサルティングではありません。政府が支援する個人のリスキリング(学び直し)の方針と相まって、組織や個人の本来の力を引き出すコミュニケーションであるコーチングに当ファンドでは注目しています。GDP対比での人材投資の比率が欧米諸外国に比べて低い日本では、極めて成長の余地が大きなサービスになると考えています。
質の高いコーチング・スタッフが、自ら営業活動とコーチング・サービスを行うことで顧客からの高い信頼を得ている一方で、人件費などコスト負担によって営業利益率は会社の今期予想で13.1%と類似産業と比べると決して高い水準ではありません。しかし将来にかけては、コーチング・スタッフ1人当たりの売上が増加するにつれて収益性の改善が見込まれると考えています。また事業規模の拡大が、コーチング・スタッフの人数や質といった人的資源の制約を受けることから急激な成長など利益拡大のスピードに対して大きな期待はしづらい一方、PER(株価収益率)は比較的低水準となっており、株式市場の同社に対する過度な期待はうかがえません。質の高い対話を通じて顧客の自発的な成長を促す同社の今後に期待して投資を行っています。
一方ショート投資では、コロナ禍による巣ごもり需要で動画などの配信・視聴サービスが大きく伸びたものの、経済再開を機に売上の減少が見込まれる企業、AIシステムの提供が高く評価されているものの、赤字業績によって株主資本が毀損し財務リスクが高まっている企業に対して新たに投資を開始しました。
2022年12月の運用コメント
株式市場の状況
2022年12月、日本株式市場の代表指数であるTOPIX(配当込み)は前月末比4.57%の下落となりました。
当月の日本株式市場は、11月30日にFRB(米国連邦準備制度理事会)のパウエル議長が12月のFOMC(連邦公開市場委員会)における利上げ減速を示唆したことを受け、上昇して始まりましたが、その後は米国景気悪化懸念の高まりなどから下落基調をたどりました。月半ばには、欧米中銀の金融引き締め継続による景気悪化懸念や、日銀が長期金利の許容変動幅を修正したことなどを受け、金融政策の転換懸念から株式市場は大幅に下落しました。月後半にかけては、中国が事実上「ゼロコロナ政策」を終了したことでインバウンドや中国経済再開期待が生じる一方、米国の半導体株安や円高の進行を受けて、一進一退で推移しました。
運用状況
12月の当ファンドは、ペプチドリーム、I-neなどが上昇し、パフォーマンスに対してプラスに貢献しました。ペプチドリームは12月に2件の大型の新規共同開発契約を締結したことにより、2022年12月期業績の達成確度が高まったことが好感され株価は上昇しました。I-neは前月に引き続き好調な業績を評価して株価は上昇しました。
一方、東急不動産ホールディングス、UTグループなどが下落し、パフォーマンスに対してマイナスに影響しました。東急不動産ホールディングスは日本銀行の金融政策変更によって長期金利が上昇し、不動産価格にマイナスの影響が出ることが危惧され株価は大きく下落しました。UTグループは世界的な景気後退リスクが高まるなかで製造業の生産活動が停滞し、派遣従業員の仕事量が減少することが懸念され株価は下落しました。
当月は景気環境の影響を受けにくい企業に入れ替えを行いましたが、グロス・ネットともポジションは前月並みを維持しました。
今後の運用方針
当月は新たに投資を開始した「大栄環境」をご紹介します。同社は産業廃棄物処理の国内大手企業で、2022年12月に東証プライム市場に新規上場しました。産業廃棄物の運搬から中間処理、再資源化、最終処分まで全行程を一気通貫で手掛けていることが特徴です。当ファンドでは、同社のように全行程をカバーする会社はユニークであり、それゆえに独自の成長が期待できると考えて投資を開始しました。
産業廃棄物処理業界の特徴をまとめると、(1)工程ごとに企業の顔ぶれが異なり細分化されていること、(2)新規参入が難しく既存の業界ポジションは固定化されやすいことなどがあります。これらの背景として、工程ごとに資格の取得や行政の許可を受ける必要があること、施設に適した場所の確保が困難なこと、地方自治体ごとにローカルルールが存在していることなどが挙げられます。結果、一定のポジションを確立すると安定した利益を確保できるものの、成長性には乏しくなりがちです。一方で、同社は大阪府で事業を開始しましたが、現在では関西全域のほかに関東、東北、北海道、九州と多地域に展開しています。これは同社が全行程を手掛けていることを強みにM&Aによって事業領域を広げ、地域拡大を行ってきたためです。近年、様々な企業がSDGs(Sustainable Development Goals、持続可能な開発目標)への取り組みを強化していますが、その中で企業が排出する産業廃棄物の管理と削減が課題となっています。産業廃棄物処理を委託する側の視点に立つと、処理経路が不透明な会社、財務的体力の乏しい会社は避け、同社のように実績があり、ワンストップで全行程を処理する会社を選ぶ流れにあると考えます。さらには、今般の上場をきっかけにM&Aによる成長の加速が期待できると当ファンドでは考えています。
一方ショート投資では、業績は堅調ながら、かなり長期的な将来の成長が評価されて株価が上昇したと考えられる不動産サービス企業とプラントエンジニアリング企業、一時的要因で利益が嵩上げされていると考えられる医療系サービス企業、海外市場での事業拡大に高い期待が集まった情報通信サービス企業に対して新規投資を開始しました。
交付運用報告書
-
交付運用報告書(第24期 2026年3月10日決算) (798.2 KB)
-
交付運用報告書(第23期 2025年3月10日決算) (934.3 KB)
-
交付運用報告書(第22期 2024年3月11日決算) (910.6 KB)
-
交付運用報告書(第21期 2023年3月10日決算) (947.0 KB)
-
交付運用報告書(第20期 2022年3月10日決算) (687.8 KB)
-
交付運用報告書(第19期 2021年3月10日決算) (767.4 KB)
-
交付運用報告書(第18期 2020年3月10日決算) (860.2 KB)
-
交付運用報告書(第17期 2019年3月11日決算) (793.6 KB)
-
交付運用報告書(第16期 2018年3月12日決算) (709.9 KB)
-
交付運用報告書(第15期 2017年3月10日決算) (834.6 KB)
-
交付運用報告書(第14期 2016年3月10日決算) (626.9 KB)
-
交付運用報告書(第13期 2015年3月10日決算) (513.5 KB)
運用報告書(全体版)
-
運用報告書(全体版)(第24期 2026年3月10日決算) (834.7 KB)
-
運用報告書(全体版)(第23期 2025年3月10日決算) (766.7 KB)
-
運用報告書(全体版)(第22期 2024年3月11日決算) (708.8 KB)
-
運用報告書(全体版)(第21期 2023年3月10日決算) (756.7 KB)
-
運用報告書(全体版)(第20期 2022年3月10日決算) (755.8 KB)
-
運用報告書(全体版)(第19期 2021年3月10日決算) (786.2 KB)
-
運用報告書(全体版)(第18期 2020年3月10日決算) (1.2 MB)
-
運用報告書(全体版)(第17期 2019年3月11日決算) (872.3 KB)
-
運用報告書(全体版)(第16期 2018年3月12日決算) (993.7 KB)
-
運用報告書(全体版)(第15期 2017年3月10日決算) (1.1 MB)
-
運用報告書(全体版)(第14期 2016年3月10日決算) (823.1 KB)
-
運用報告書(全体版)(第13期 2015年3月10日決算) (533.0 KB)
動画
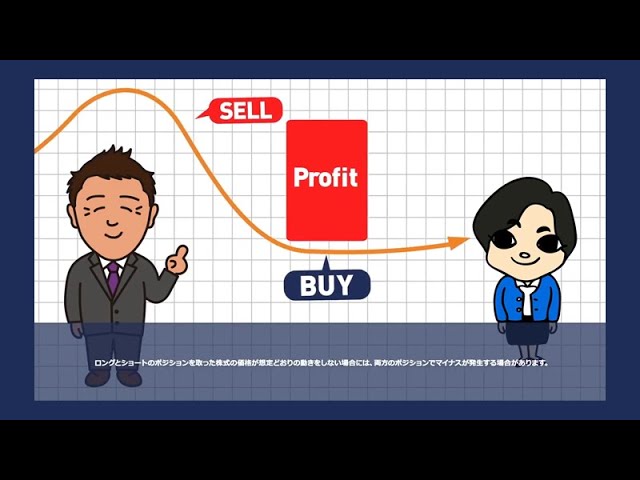
レポート
-
- ファンドレポート
- スパークス・日本株・ロング・ショート・ファンド
「資産を守りながら増やす」という選択肢(1.0 MB)
-
- ファンドレポート
- スパークス・日本株・ロング・ショート・ファンド
株式市場の下落を受けて(612.2 KB)
-
- ファンドレポート
- スパークス・日本株・ロング・ショート・ファンド
米トランプ政権の政策がファンドに与える影響について(304.1 KB)
-
- ファンドレポート
- スパークス・日本株・ロング・ショート・ファンド
「ベスト・アルファ」は「取り崩し」で効果を発揮する(394.6 KB)
-
- ファンドレポート
- スパークス・日本株・ロング・ショート・ファンド
当ファンドの運用と成長株への投資について(362.6 KB)
-
- ファンドレポート
- スパークス・日本株・ロング・ショート・ファンド
当ファンドの運用について(381.1 KB)
-
- ファンドレポート
- スパークス・日本株・ロング・ショート・ファンド
コロナショック環境下における当ファンドの運用について(405.3 KB)
主な投資リスク、費用等
- 当ファンドの投資リスクについては、交付目論見書(投資信託説明書)記載の「投資リスク」をご覧ください。 (520.1 KB)
- 当ファンドに係る費用等については、交付目論見書(投資信託説明書)記載の「ファンドの費用、税金」をご覧ください。 (520.1 KB)
- 本サイトに掲載されている情報は、スパークス・アセット・マネジメント株式会社のご案内のほか、投資信託および投資一般に関する情報の提供を目的としたものであり、特定の商品あるいは有価証券の投資勧誘を目的としたものではありません。提供している情報の正確性や完全性をスパークス・アセット・マネジメント株式会社が保証するものではありません。サイト内に記載されている情報の著作権は、スパークス・アセット・マネジメント株式会社に帰属し、スパークス・アセット・マネジメント株式会社の許可無しに転用・複製・転載等をすることはできません。